
L’analyse des distributions de probabilité constitue l’un des piliers méthodologiques de l’inférence statistique et de la modélisation mathématique appliquée aux sciences quantitatives. Parmi les lois discrètes fondamentales, la distribution binomiale occupe une place matricielle singulière en raison de sa dérivation directe à partir des principes premiers de la théorie des probabilités. Elle décrit le comportement probabiliste du nombre de réalisations d’un événement binaire au cours d’une suite finie d’épreuves indépendantes et homogènes. Bien que sa formulation analytique repose sur des paramètres élémentaires, sa géométrie distributionnelle — sa forme, son étalement, sa courbure et son asymétrie — manifeste une complexité remarquable qui dépend étroitement des variations conjointes de ses paramètres sous-jacents.
Comprendre la forme d’une distribution binomiale transcende la simple observation visuelle d’un histogramme de fréquences. La morphologie de cette loi dicte la validité des modèles statistiques appliqués, guide l’estimation des paramètres inconnus et détermine l’applicabilité des approximations continues, notamment les théorèmes limites fondamentaux. Qu’il s’agisse de mesurer la dispersion des scores lors de tests psychométriques standardisés, d’évaluer le taux d’erreur dans les protocoles de transmission informatique ou de quantifier la probabilité de survenue d’un allèle particulier au sein d’une population biologique, la structure géométrique de la loi binomiale impose des contraintes analytiques strictes aux chercheurs et aux praticiens.
Le présent article propose une exploration exhaustive, formelle et appliquée de la morphologie de la distribution binomiale. En examinant successivement ses fondements axiomatiques, l’interaction dynamique entre le nombre d’essais et la probabilité élémentaire, l’émergence de symétries ou d’asymétries structurales, ainsi que ses passerelles asymptotiques vers les lois normale et de Poisson, cette étude vise à doter les statisticiens, psychomètres et scientifiques de données d’un cadre théorique rigoureux pour décrypter, anticiper et manipuler la géométrie de leurs données binaires.
1. Fondements mathématiques et morphologie de la distribution binomiale
1.1 Définition axiomatique de l’épreuve de Bernoulli répétée
La genèse de la distribution binomiale repose sur l’itération stricte et indépendante d’un processus élémentaire connu sous le nom d’épreuve de Bernoulli. Formellement, un essai de Bernoulli est une expérience aléatoire dont l’univers des issues élémentaires $\Omega$ est partitionné en exactement deux sous-ensembles mutuellement exclusifs et exhaustivement complémentaires, conventionnellement qualifiés de « succès » ($S$) et « d’échec » ($E$). À ces issues sont associées des valeurs scalaires arbitraires, généralement codées par une variable indicatrice binaire $X in {0, 1}$. Le paramètre gouvernant ce processus stochastique est la probabilité d’occurrence du succès, notée $p = \mathbb{P}(X = 1)$, ce qui implique immédiatement que la probabilité complémentaire de l’échec s’établit à $q = 1 – p = \mathbb{P}(X = 0)$, avec la contrainte structurelle $p in [0, 1]$.
Lorsqu’un tel processus est réitéré $n$ fois de façon séquentielle ou simultanée, la dynamique d’ensemble est qualifiée de schéma de Bernoulli si et seulement si deux conditions d’invariance sont rigoureusement respectées. D’une part, l’indépendance stochastique impose que l’issue de toute épreuve d’ordre $i$ n’exerce aucune influence conditionnelle sur la probabilité de réalisation de l’épreuve d’ordre $j$ (pour tout $i \neq j$). D’autre part, l’homogénéité temporelle ou stationnarité requiert que la probabilité $p$ demeure rigoureusement invariante tout au long des $n$ itérations. La variable aléatoire binomiale globale $K$, définie sur l’espace d’échantillonnage discret ${0, 1, 2, dots, n}$, représente alors la somme arithmétique de ces variables indicatrices indépendantes et identiquement distribuées (i.i.d.) :
$$K = \sum_{i=1}^{n} X_i$$
Cette propriété fondamentale d’additivité implique que l’espérance mathématique de la somme équivaut à la somme des espérances individuelles, conférant ainsi à la distribution sa position centrale moyenne $\mathbb{E}[K] = np$. De même, en vertu de l’indépendance mutuelle des épreuves, la variance de la variable globale correspond exactement à la somme linéaire des variances de chaque essai de Bernoulli individuel, soit $\mathbb{V}ar(K) = np(1-p)$. Ces moments fondamentaux constituent la charpente algébrique sur laquelle repose l’ensemble de la morphologie de la distribution.
1.2 Structure combinatoire de la fonction de masse de probabilité
La transcription analytique de la forme d’une loi binomiale s’exprime à travers sa fonction de masse de probabilité (PMF). Pour une variable aléatoire $K \sim \mathcal{B}(n, p)$, la probabilité d’observer précisément $k$ réalisations de l’événement d’intérêt parmi les $n$ essais admissibles est régie par l’équation classique suivante :
$$\mathbb{P}(K = k) = \binom{n}{k} p^k (1-p)^{n-k} = \frac{n!}{k!(n-k)!} p^k (1-p)^{n-k}, \quad \text{pour } k in {0, 1, dots, n}$$
Cette expression révèle une tension morphologique profonde entre deux composantes mathématiques antagonistes. Le terme géométrique $p^k (1-p)^{n-k}$ reflète la décroissance exponentielle conjointe de la probabilité d’une séquence spécifique d’issues individuelles, favorisant de façon unilatérale soit les petites valeurs de $k$ (lorsque $p 0{,}5$). À l’inverse, le coefficient binomial $\binom{n}{k}$, également dénommé facteur combinatoire, agit comme une force centripète de pondération. En quantifiant le nombre d’arrangements spatiaux distincts permettant d’obtenir $k$ succès parmi $n$ positions, il maximise le poids structurel au voisinage immédiat du centre combinatoire de l’intervalle, c’est-à-dire autour de $k \approx n/2$.
L’ordonnée discrète associée à chaque entier $k$ résulte ainsi de l’arbitrage multiplicatif entre la multiplicité combinatoire des micro-états et la plausibilité stochastique du micro-état individuel. Lorsque la probabilité élémentaire $p$ est modérée, le coefficient combinatoire dicte l’allure générale en imposant une courbure symétrique en cloche. Dès que $p$ s’écarte substantiellement de la zone d’équilibre, le gradient des puissances $p^k$ et $(1-p)^{n-k}$ distord violemment l’action du coefficient combinatoire, provoquant l’étirement unilatéral ou l’écrasement de la masse de probabilité contre les frontières du support.
1.3 Concept de morphologie distributionnelle en statistique descriptive
Dans l’analyse quantitative des variables aléatoires discrètes, le concept de morphologie renvoie à la configuration géométrique globale adoptée par l’ensemble des probabilités élémentaires projetées sur leur support. Contrairement aux distributions continues qui se prêtent naturellement à l’évaluation différentielle de courbes de densité lisses, la loi binomiale s’incarne empiriquement sous la forme d’une série de bâtonnets discontinus érigés sur chaque point du maillage discret ${0, 1, dots, n}$. L’analyse morphologique consiste alors à caractériser l’enveloppe asymptotique reliant le sommet de ces segments verticaux afin d’en dégager les propriétés structurales invariantes.
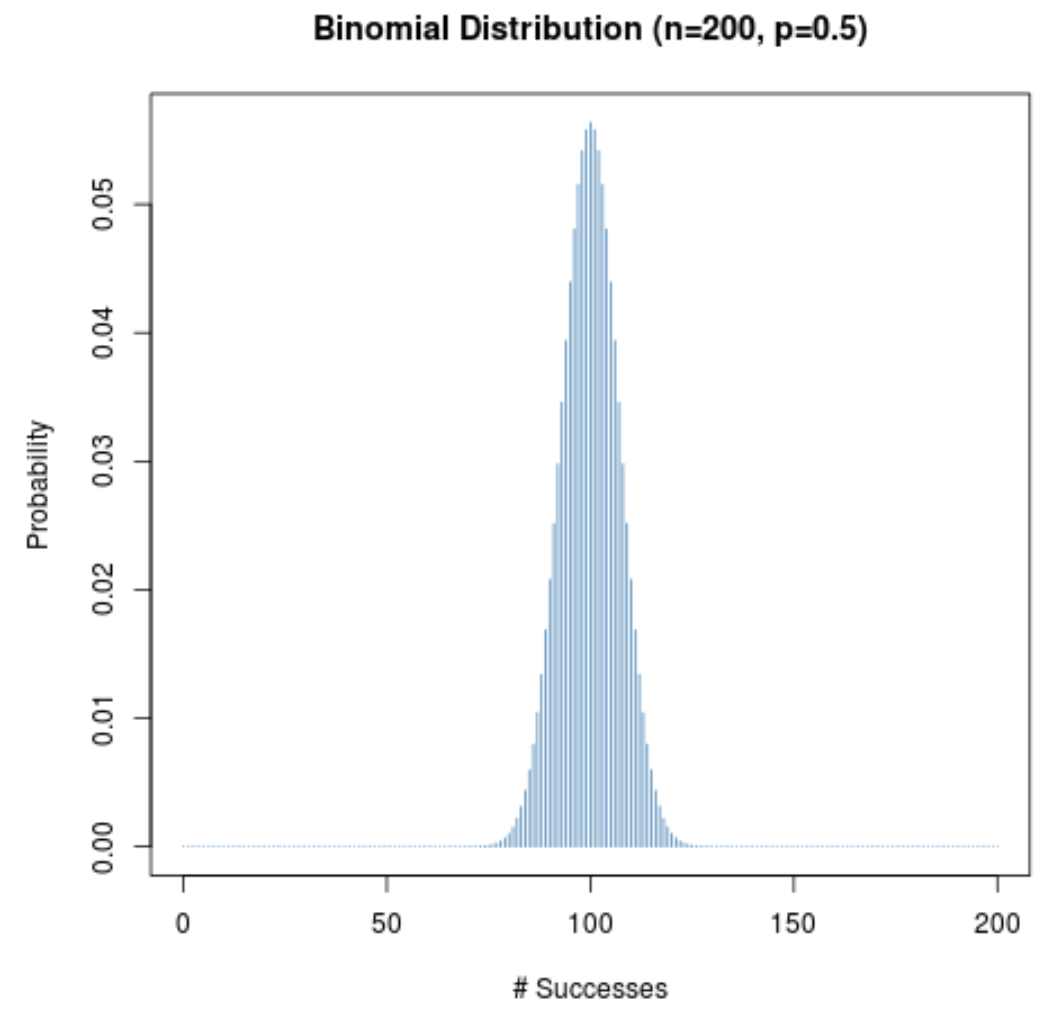
Les propriétés morphologiques fondamentales incluent la symétrie axiale par rapport à une tendance centrale, le degré d’unimodalité ou de platitude du dôme supérieur, ainsi que la vitesse de décroissance des queues de distribution vers les bornes extrêmes. La morphologie n’est nullement une simple abstraction visuelle : elle possède une valeur diagnostique déterminante pour l’inférence paramétrique. De la configuration géométrique dépend directement l’adéquation des statistiques descriptives usuelles (telles que la moyenne et l’écart-type) à résumer fidèlement l’information empirique sans masquer de lourdes distorsions structurelles sous-jacentes.
2. Les paramètres directeurs : Effets conjoints de la taille n et de la probabilité p
2.1 Le paramètre p comme vecteur d’orientation et de polarité
Le paramètre $p$ constitue le régulateur vectoriel primaire de la polarité morphologique de la loi binomiale. En agissant comme le barycentre d’attraction probabiliste, il conditionne directement la localisation de la masse de probabilité à travers l’espace des états admissibles. Lorsque $p = 0{,}5$, l’équilibre des forces stochastiques est absolu : les événements élémentaires « succès » et « échec » jouissent d’une équiprobabilité parfaite, conférant à la fonction de masse une invariance sous l’opération de transformation par réflexion $k mapsto n – k$. La distribution présente alors une forme géométrique parfaitement symétrique par rapport à son point focal médian $n/2$.
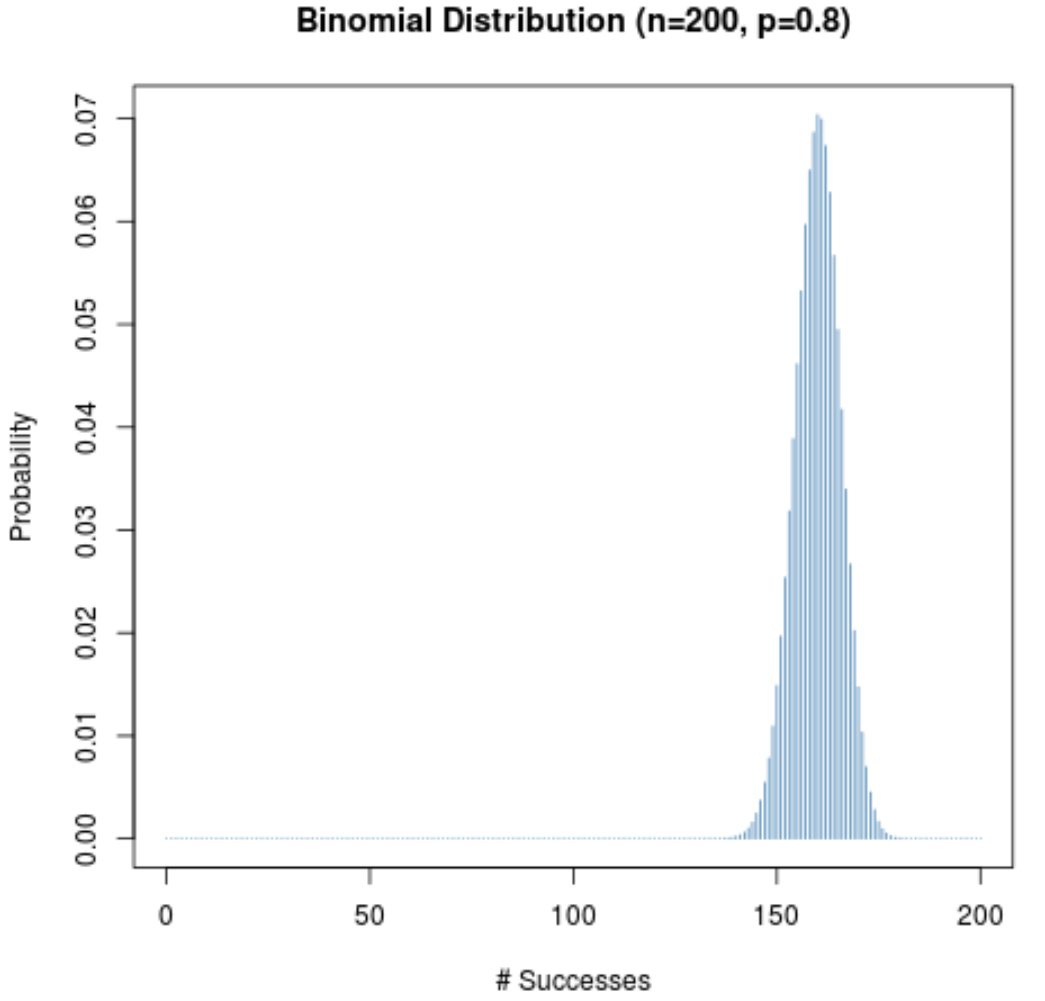
Toute déviation de ce paramètre hors de la valeur $0{,}5$ déclenche une polarisation immédiate de la structure distributionnelle. Pour les valeurs de $p$ inférieures à un demi, le centre de gravité se déplace le long du continuum vers la borne inférieure zéro, créant une concentration asymétrique des probabilités sur les faibles valeurs de $k$. Inversement, une valeur de $p$ supérieure à $0{,}5$ pousse l’espérance mathématique vers la frontière supérieure $n$, induisant un profil inversé. Ce paramètre n’altère pas seulement l’emplacement du pic modal ; il modifie également l’intensité de la décroissance de chaque côté de ce dernier, rompant définitivement l’équilibre morphologique des pentes.
2.2 La taille d’échantillon n comme régulateur de granularité et de dispersion
Si le paramètre $p$ régit l’inclinaison directionnelle, la taille d’échantillon $n$ opère comme le maître d’œuvre de l’échelle, de la résolution et de la granularité du système. Sur le plan de la discrétisation, l’accroissement arithmétique de $n$ démultiplie le nombre d’états discrets admissibles, qui s’élève précisément à $n + 1$. Cette densification du support transforme progressivement un nuage de points disjoints et hautement fragmentés en une succession serrée d’impulsions infinitésimales qui dessinent une enveloppe géométrique quasi continue, facilitant la modélisation fonctionnelle.
L’effet de $n$ sur la variabilité présente une dualité essentielle qu’il convient de distinguer rigoureusement :
- La dispersion absolue : Exprimée par l’écart-type absolu $\sigma = \sqrt{np(1-p)}$, elle croît à un taux proportionnel à $\sqrt{n}$. L’étendue effective de la distribution sur l’axe des entiers s’élargit continuellement à mesure que le nombre d’épreuves augmente.
- La dispersion relative : Évaluée par le coefficient de variation $CV = \frac{\sqrt{np(1-p)}}{np} = \sqrt{\frac{1-p}{np}}$, elle décroît en $1/\sqrt{n}$. Rapportée à l’échelle de la moyenne globale, la masse probabiliste tend à se concentrer de plus en plus intensément autour de l’espérance relative.
Cette contraction relative de la variabilité sous l’effet de grands échantillons constitue le ressort géométrique fondamental par lequel la loi binomiale s’affranchit peu à peu de ses irrégularités initiales pour adopter une silhouette d’une stabilité mathématique remarquable.
2.3 L’espace paramétrique bidimensionnel et ses régimes géométriques
L’interaction morphologique ne peut être appréhendée en isolant artificiellement $n$ et $p$. Elle s’incarne dans un espace paramétrique bidimensionnel $\mathcal{S} = \mathbb{N}^* \times ]0, 1[$ au sein duquel se déploient plusieurs régimes géométriques bien distincts. La configuration structurelle de la distribution résulte du compromis permanent entre la force d’étalement symétrique induite par $n$ et le degré de distorsion vectorielle imposé par l’excentricité de $p$. La métrique déterminante pour cartographier ces transitions n’est autre que le produit espéré d’événements, représenté par les quantités conjointes $np$ et $n(1-p)$.
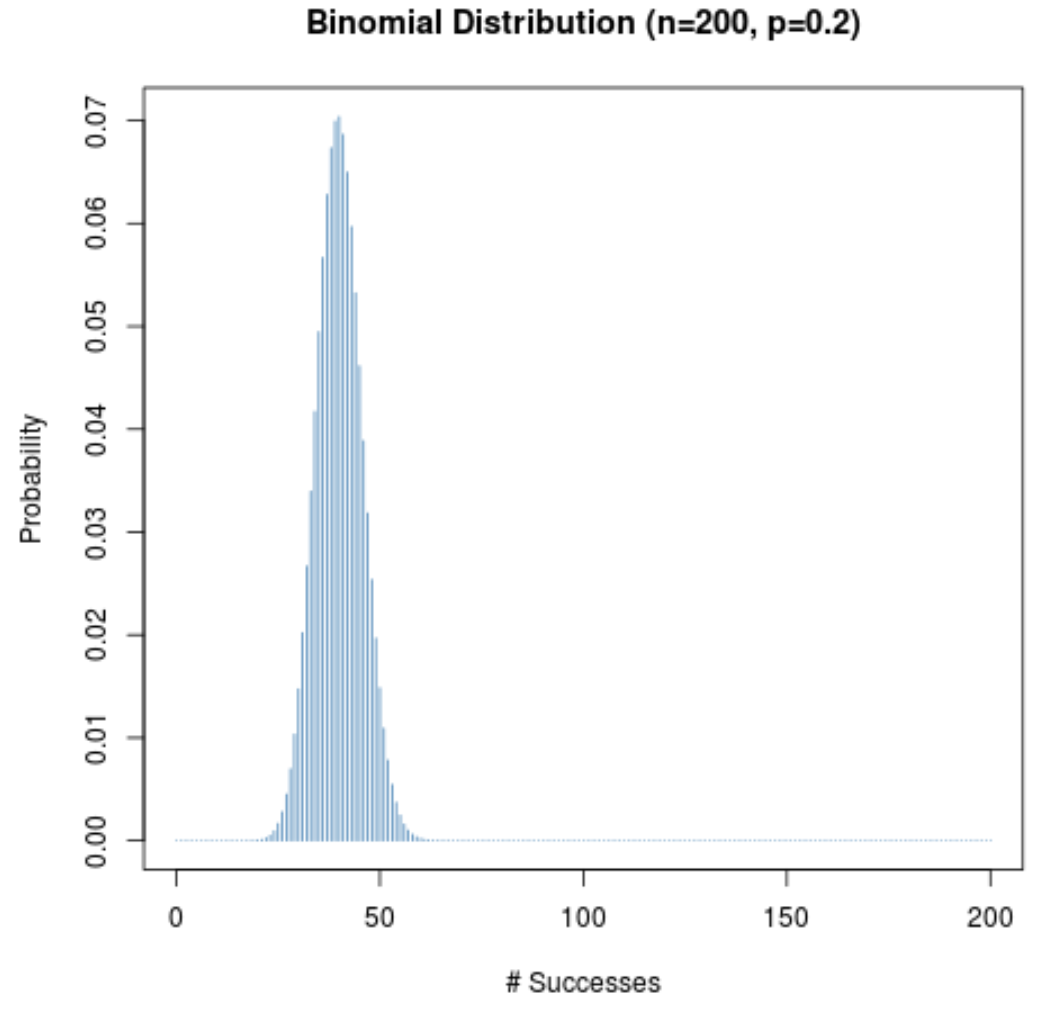
Lorsque le produit $np(1-p)$ demeure restreint (typiquement inférieur à $5$), la géométrie est entièrement sous l’emprise des contraintes de bord : elle se caractérise par des ruptures de pente vertigineuses et une asymétrie aiguë. Dès lors que les deux produits $np$ et $n(1-p)$ franchissent le seuil critique conventionnel de $10$ ou $15$, l’expansion du volume d’échantillonnage parvient à diluer l’asymétrie initiale liée à l’éloignement de $p$ par rapport à $0{,}5$. Dans cette zone paramétrique intermédiaire, un volume d’essais suffisant compense une faible probabilité intrinsèque, permettant à la distribution de recouvrer une allure en cloche pseudo-symétrique remarquablement bien calibrée.
3. Symétrie parfaite : Dynamique morphologique à probabilité équiprobable
3.1 Propriétés géométriques fondamentales lorsque p égale 0,5
Le cas particulier où la probabilité élémentaire est rigoureusement fixée à $p = 0{,}5$ représente la référence morphologique centrale de la théorie binomiale. Sous cette condition d’équiprobabilité, l’expression de la fonction de masse de probabilité s’allège considérablement de son terme géométrique asymétrique pour se réduire à une modulation purement combinatoire :
$$\mathbb{P}(K = k) = \binom{n}{k} (0{,}5)^k (0{,}5)^{n-k} = \binom{n}{k} \left(\frac{1}{2}\right)^n = \frac{n!}{k!(n-k)! , 2^n}$$
La morphologie qui en résulte arbore une symétrie miroir mathématiquement parfaite autour du pivot central défini par l’espérance $\mu = \frac{n}{2}$. Cette propriété découle directement de la symétrie fondamentale des coefficients binomiaux, stipulant que $\binom{n}{k} = \binom{n}{n-k}$ pour tout entier $k in {0, 1, dots, n}$. Par conséquent, les probabilités assignées à deux points équidistants du centre de gravité vérifient strictement l’égalité $\mathbb{P}(K = \frac{n}{2} – d) = \mathbb{P}(K = \frac{n}{2} + d)$, pour toute distance $d ge 0$.
Cette invariance géométrique entraîne une identité remarquable au niveau des indicateurs de position : la moyenne arithmétique théorique, la médiane (le point départageant l’aire sous-jacente en deux fractions équiprobables de $50%$) et le mode (le sommet morphologique absolu) coïncident rigoureusement dès lors que $n$ est pair. Dans le cas où $n$ est impair, la distribution devient parfaitement bヘッドérale ou bimodale, exhibant deux sommets d’altitudes rigoureusement identiques situés en $k_1 = \frac{n-1}{2}$ et $k_2 = \frac{n+1}{2}$, tout en préservant l’équilibre symétrique absolu de ses deux versants.
3.2 Maximisation de la variance et convexité de la courbe
À taille d’échantillon $n$ constante, la condition d’équilibre $p = 0{,}5$ possède une conséquence morphologique majeure sur l’étalement : elle maximise de manière absolue la variance de la variable aléatoire. En dérivant analytiquement l’expression de la variance $\sigma^2(p) = np(1-p)$ par rapport au paramètre $p$, nous constatons immédiatement que la dérivée première $\frac{\mathrm{d}\sigma^2}{\mathrm{d}p} = n(1 – 2p)$ s’annule précisément en $p = 0{,}5$, tandis que sa dérivée seconde $\frac{\mathrm{d}^2\sigma^2}{\mathrm{d}p^2} = -2n$ s’avère strictement négative pour tout $n > 0$.
Cette propriété de dispersion maximale confère à la courbe enveloppe une convexité et une amplitude spatiale inégalables. Dès que la taille de l’échantillon dépasse $n ge 10$, l’enveloppe discrète dessine une forme en dôme hautement caractéristique, avec des points d’inflexion morphologiques nettement discernables situés symétriquement de part et d’autre de l’axe central, précisément à une distance de $\sigma = \sqrt{n \times 0{,}5 \times 0{,}5} = \frac{\sqrt{n}}{2}$. Les ailes de la distribution, quant à elles, décroissent de façon exceptionnellement régulière, sans rupture brutale d’épaisseur, garantissant un amortissement harmonieux de la masse probabiliste jusqu’aux bornes périphériques extrêmes $k = 0$ et $k = n$.
3.3 Pertinence dans les paradigmes expérimentaux à choix binaire
L’importance d’une telle géométrie symétrique se manifeste de manière prépondérante dans la conception des protocoles expérimentaux en psychologie cognitive, en neurobiologie comportementale et en psychophysique. Lors de tâches de discrimination sensorielle basées sur des choix forcés à deux alternatives (conception 2AFC : Two-Alternative Forced Choice), la distribution $\mathcal{B}(n, 0{,}5)$ constitue le modèle axiomatique incompressible de l’hypothèse nulle ($H_0$). Elle matérialise mathématiquement la distribution attendue des réponses correctes fournies par un sujet opérant sous un régime d’indifférence perceptive totale, c’est-à-dire guidé uniquement par le hasard pur.
Dans ce contexte expérimental, la régularité morphologique de la distribution offre une assise d’une solidité fondamentale pour délimiter les frontières critiques de la performance cognitive. Grâce à la symétrie parfaite des deux queues de distribution, les seuils de significativité bilatéraux (par exemple aux niveaux de confiance canoniques de $95%$ ou $99%$) sont strictement équidistants du score médian attendu $\frac{n}{2}$. Tout déplacement empirique de l’échantillon hors de cette cloche équiprobable permet d’inférer avec une grande précision méthodologique l’existence d’une capacité de détection sensorielle réelle, d’un biais d’apprentissage systématique ou, à l’inverse, d’un comportement d’évitement intentionnel de la bonne réponse.
4. Convergence vers la normalité et théorème de De Moivre-Laplace
4.1 Fondement mathématique du théorème limite central appliqué au cas binomial
L’un des résultats les plus spectaculaires et structurants de l’histoire des mathématiques réside dans le théorème de De Moivre-Laplace, formulation historique pionnière du Théorème Limite Central (TLC) spécifiquement établie pour les sommes de variables de Bernoulli. Historiquement démontré par Abraham de Moivre en 1738 pour le cas équiprobable $p = 0{,}5$, puis étendu par Pierre-Simon de Laplace en 1812 à toute valeur arbitraire $p in ]0, 1[$, ce théorème énonce que la variable binomiale standardisée converge asymptotiquement en loi vers la distribution gaussienne unitaire lorsque $n$ tend vers l’infini :
$$Z_n = \frac{K – np}{\sqrt{np(1-p)}} x\rightarrow{\mathcal{D}} \mathcal{N}(0, 1) \quad \text{lorsque } n to +\infty$$
Sur le plan morphologique, cette convergence se traduit par une métamorphose continue : la rugosité discrète inhérente aux bâtonnets probabilistes s’estompe au profit du profil différentiable caractéristique de la courbe de Gauss. La régularisation de la courbure est pilotée par l’application conjointe de la formule d’approximation de Stirling aux factorielles du coefficient binomial. Cette opération permet d’établir formellement que l’enveloppe discrète des probabilités ponctuelles s’ajuste avec une déviation asymptotique nulle sur la densité continue de probabilité :
$$f(x) = \frac{1}{\sigma \sqrt{2\pi}} \exp\left( -\frac{(x – \mu)^2}{2\sigma^2} \right)$$
avec une moyenne fixée à $\mu = np$ et un écart-type positionné à $\sigma = \sqrt{np(1-p)}$.
4.2 Critères d’adéquation de l’approximation gaussienne
L’utilisation pratique de l’approximation normale ne saurait être décrétée sans précaution sur la seule observation d’un échantillon arbitraire. Dans la littérature méthodologique et statistique, un ensemble de critères empiriques a été formalisé afin de circonscrire précisément les frontières opérationnelles à l’intérieur desquelles l’erreur de modélisation morphologique reste contrôlée. La règle empirique la plus universellement reconnue exige le respect simultané de deux conditions fondamentales portant sur l’espérance des succès et des échecs :
$$np ge 10 \quad \text{et} \quad n(1-p) ge 10$$
Certains théoriciens rigoureux préconisent d’élever ce seuil à $15$, voire $20$, lorsque l’analyse s’intéresse aux queues distales de la distribution, zones particulièrement vulnérables aux distorsions infinitésimales. Une formulation synthétique alternative, prenant explicitement en compte la structure de la variance, requiert que la quantité combinée vérifie $np(1-p) ge 9$. Le non-respect de ces garde-fous entraîne des erreurs majeures d’estimation, conduisant à sous-estimer systématiquement l’épaisseur des queues de probabilité ou à supposer fallacieusement une symétrie axiale là où subsiste une courbure oblique substantielle.
De surcroît, le passage rigoureux du domaine discret ${0, dots, n}$ au continuum réel $\mathbb{R}$ exige l’incorporation systématique d’une correction de continuité géométrique, consistant à élargir chaque valeur ponctuelle $k$ à son intervalle unitaire d’équivalence continue $[k – 0{,}5 ,;, k + 0{,}5]$.
4.3 Évolution de l’allure de la cloche en fonction du volume d’échantillonnage
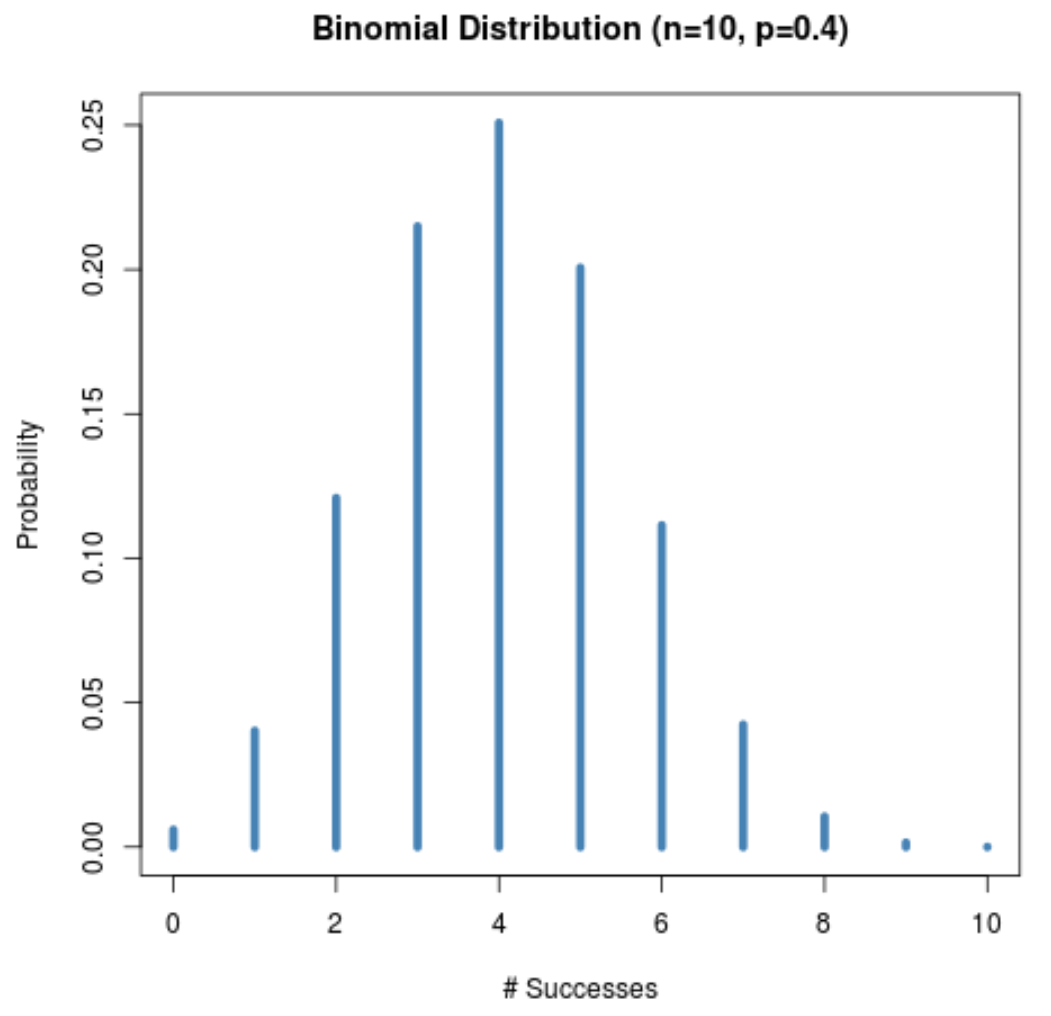
L’impact de l’amplification d’échelle sur la silhouette de la loi binomiale s’illustre de manière dynamique par un phénomène de résorption progressive des irrégularités structurales. Lorsqu’un chercheur observe une distribution issue d’une probabilité très asymétrique, par exemple $p = 0{,}10$, l’histogramme pour un faible volume d’échantillonnage ($n = 10$) présente une morphologie tronquée et hautement biaisée vers l’origine, interdisant toute assimilation à une cloche gaussienne classique.
Néanmoins, si l’on élève substantiellement le nombre d’épreuves à $n = 100$, puis à $n = 1,000$, la dynamique morphologique subit une mutation spectaculaire. Bien que la probabilité élémentaire demeure fixée à $0{,}10$, le barycentre de la distribution se déplace respectivement vers $\mu = 10$, puis $\mu = 100$. L’écart-type effectif s’accroît ($\sigma = 3$, puis $\sigma \approx 9{,}49$), et la distance relative séparant le pic modal de la barrière infranchissable du zéro devient suffisamment grande pour que l’étirement unilatéral des origines se dilue complètement dans la masse globale.
Ce redressement progressif de la concavité, conjoint au lissage morphologique des échelons discrets, garantit la robustesse méthodologique des démarches inférentielles fondamentales, telles que la construction des intervalles de confiance de Wald ou de Wilson, utilisés quotidiennement pour estimer des proportions populationnelles stables en sciences humaines et biologiques.
5. Asymétrie positive : Morphologie engendrée par de faibles probabilités
5.1 Mécanisme analytique de l’étirement vers la droite
Lorsque le paramètre stochastique $p$ est confiné dans l’intervalle $]0,;, 0{,}5[$, l’architecture de la distribution binomiale subit une profonde distorsion morphologique connue sous le nom d’asymétrie positive, ou étalement à droite (right-skewed distribution). Le moteur analytique de cette conformation réside dans la disparité de décroissance géométrique entre les termes de puissance. Le facteur individuel associé à chaque succès élémentaire, $p^k$, décroît à une vitesse fulgurante à mesure que $k$ progresse le long de l’axe des entiers, tandis que le terme relatif aux échecs, $(1-p)^{n-k}$, ne croît que très modérément en sens inverse.
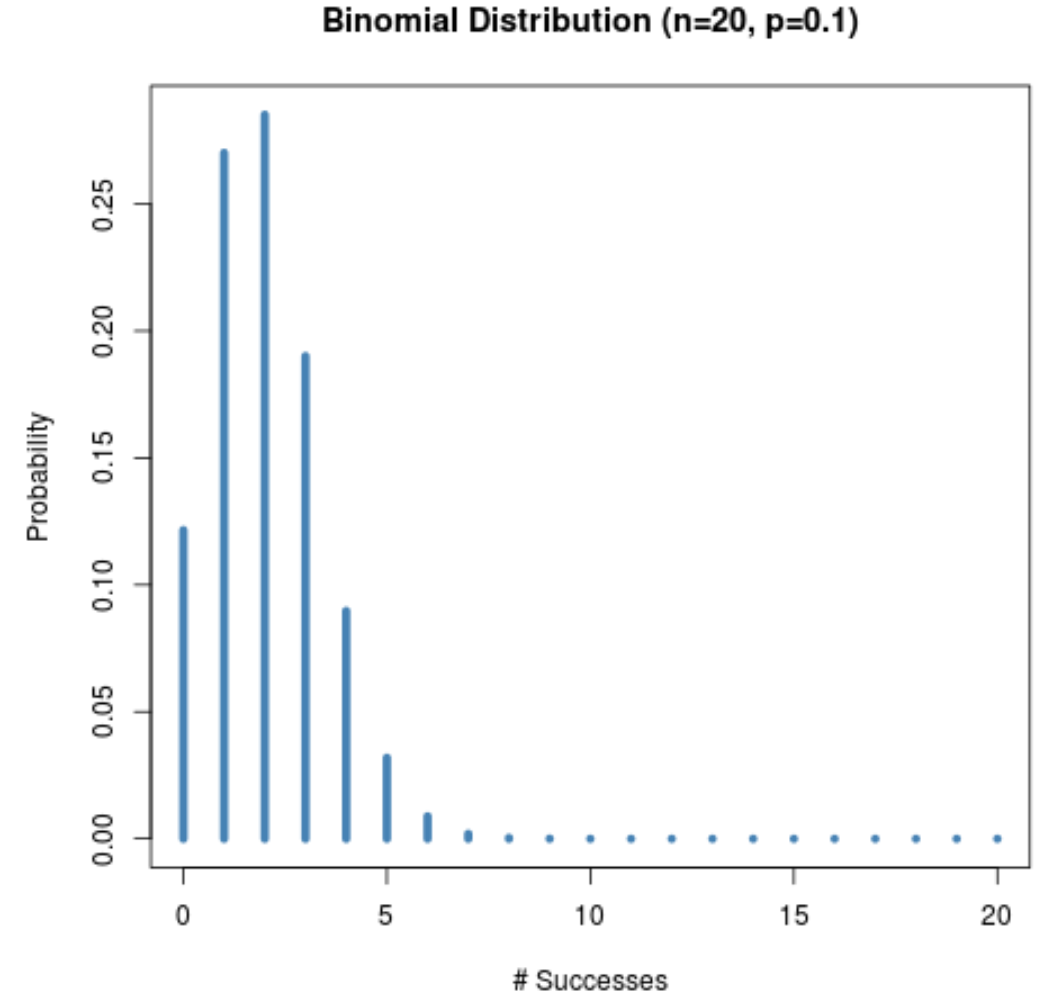
Il en résulte une concentration massive de la masse de probabilité sur les premiers indices du support discret, culminant rapidement sur un mode situé très près de l’abscisse d’origine. Au-delà de ce dôme initial resserré, la décroissance des probabilités ponctuelles ralentit progressivement, formant une traîne étirée et effilée qui s’étend très loin vers les valeurs élevées de $k$. Cette morphologie asymétrique brise l’unicité des mesures de tendance centrale : la médiane se trouve déportée vers la gauche pour demeurer au plus près du barycentre dense, tandis que la moyenne arithmétique $\mu = np$ est inexorablement tirée vers la droite par l’influence gravitationnelle des valeurs extrêmes disséminées le long de la queue supérieure. Nous observons alors de manière systématique l’inégalité directionnelle :
$$\text{Mode} le \text{Médiane} le \text{Moyenne}$$
5.2 Impact de la barrière physique à zéro et contrainte de support
La morphologie d’une distribution à asymétrie positive est directement contrainte par la nature structurelle du support discret borné, et plus particulièrement par la présence d’une barrière physique infranchissable en $k = 0$. Contrairement aux distributions continues non bornées dont les ailes peuvent s’étendre théoriquement vers l’infini négatif, la variable binomiale ne peut descendre en deçà de zéro succès, par définition même du dénombrement.
Lorsque le produit attendu $\mu = np$ est très bas (par exemple, pour $np < 3$), le sommet modal de la distribution se trouve littéralement comprimé contre cette frontière inférieure. Cette barrière empêche le déploiement du flanc gauche classique de la cloche, éliminant la possibilité d'une inflexion progressive. La pente ascendante est soit tronquée, soit réduite à une montée quasi verticale entre $k = 0$ et le mode adjacent, tandis que le flanc descendant droit bénéficie de tout l'espace linéaire ouvert par la taille $n$ pour s'étioler doucement. Cet écrasement structurel altère irréversiblement la courbure locale, induisant une déformation morphologique majeure caractérisée par une raideur abrupte à l'origine et une dispersion résiduelle étirée vers l'avant.
5.3 Manifestation dans les contextes de rareté cognitive et comportementale
L’apparition d’une telle géométrie n’est nullement une anomalie statistique rare ; elle représente au contraire le profil morphologique canonique de nombreux phénomènes observés dans la recherche comportementale contemporaine. En neuropsychologie cognitive, les protocoles évaluant les tâches d’attention soutenue (comme le test de performance continue, ou CPT) placent typiquement des participants sains face à des flux rapides de stimuli familiers où les ratés ou fausses alarmes sont rarissimes ($p < 0{,}03$).
La distribution du nombre total d’erreurs commises par ces cohortes présente systématiquement une asymétrie positive spectaculaire :
- Une proportion écrasante d’individus réussit l’ensemble des essais sans faillir, s’accumulant massivement sur les scores d’erreur $k = 0$ ou $k = 1$.
- Une minorité restreinte de sujets, présentant des déficits transitoires de vigilance ou des défaillances exécutives marquées, s’égrène le long d’une longue queue d’erreurs plus élevées ($k ge 5$).
Tenter de calquer sur de telles structures empiriques des démarches paramétriques naïves fondées sur l’hypothèse de normalité gaussienne constitue une erreur méthodologique sévère. Cette maladresse conduit inévitablement à prédire des intervalles de confiance englobant des valeurs physiquement impossibles (telles qu’un nombre négatif d’erreurs de frappe) et biaise gravement la quantification de l’hétérogénéité sous-jacente des capacités individuelles.
6. Asymétrie négative : Profil morphologique des fortes probabilités de succès
6.1 Mécanique du report de masse vers la borne supérieure n
À l’exact opposé géométrique de l’étalement à droite, le régime caractérisé par une probabilité élémentaire $p in ]0{,}5,;, 1[$ engendre une morphologie dite d’asymétrie négative, ou étirement vers la gauche (left-skewed distribution). Sur le plan formel, cette dynamique s’avère parfaitement isomorphe au cas précédent par simple inversion de la convention binaire assignée aux événements : compter le nombre de succès $K$ d’une loi $\mathcal{B}(n, p)$ équivaut strictement à dénombrer les échecs $J = n – K$ gouvernés par une loi symétrique $\mathcal{B}(n, 1 – p)$.
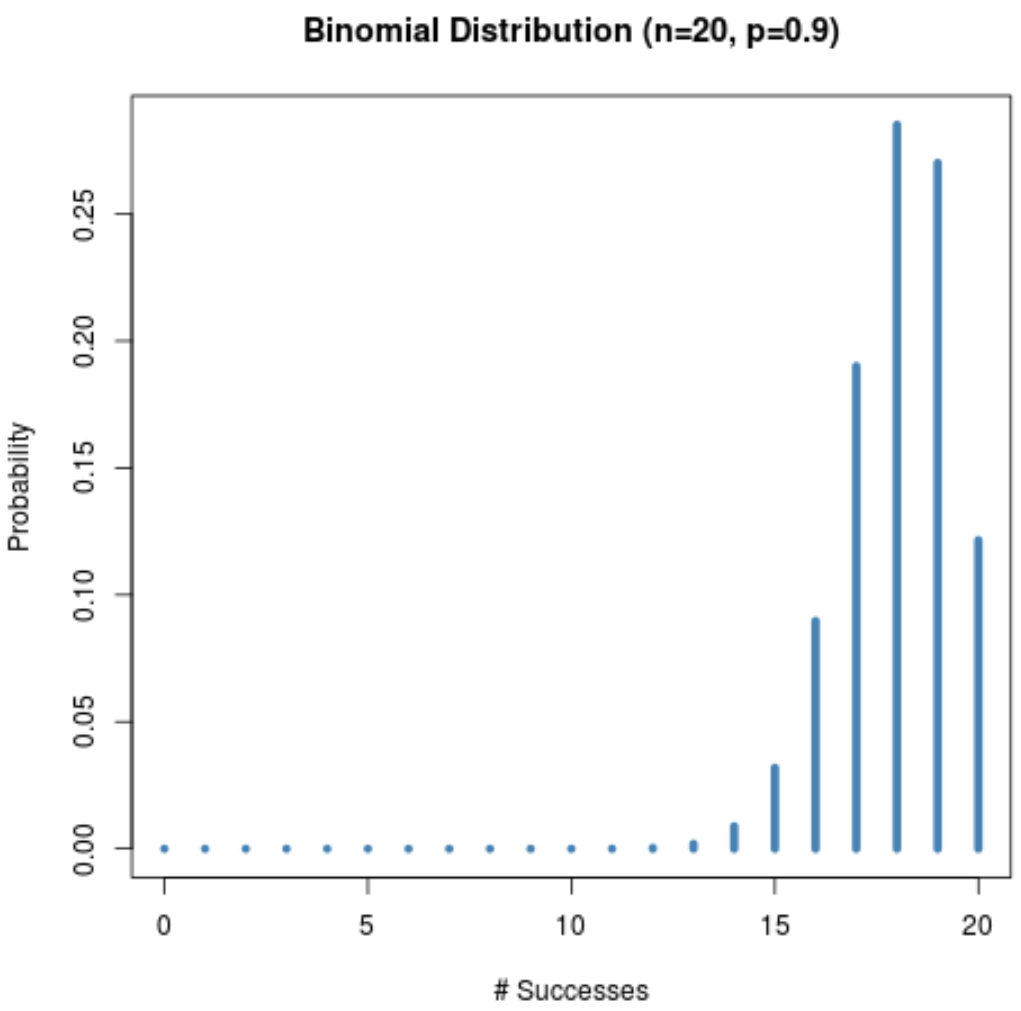
Sur l’histogramme de fréquences, cette symétrie miroir se traduit par un déversement massif de la probabilité vers l’extrémité droite du domaine support. Le pic modal se retrouve projeté à proximité immédiate de la borne supérieure absolue $n$, soutenu par l’effet multiplicateur du facteur $p^k$ qui l’emporte structurellement sur le frein combinatoire jusqu’aux tout derniers rangs d’essais. En revanche, le versant gauche de la distribution s’étire en une longue rampe descendante qui régresse lentement vers les petites valeurs de $k$. Les indicateurs fondamentaux de position s’organisent selon une hiérarchie rigoureusement inverse à celle du cas d’asymétrie positive :
$$\text{Moyenne} le \text{Médiane} le \text{Mode}$$
Dans ce scénario, la moyenne arithmétique subit l’attraction descendante des quelques observations sporadiques d’échecs multiples, se positionnant systématiquement à gauche de la médiane et du mode principal.
6.2 Effet plafond et compression structurelle des scores
L’asymétrie négative violente est indissociable d’un phénomène de compression spatiale bien connu des statisticiens et psychomètres sous le vocable d’effet plafond (ceiling effect). De la même façon que l’abscisse zéro bloque physiquement l’expansion inférieure de la distribution à faible probabilité, la taille totale d’essais $n$ constitue une frontière infranchissable imposant une contrainte d’arrêt absolu sur le flanc droit.
Cette saturation engendre des conséquences géométriques majeures sur la morphologie des données :
- L’affaissement brutal de la dispersion : Lorsque $p$ tend vers $1$, le terme multiplicatif de variance $np(1-p)$ s’effondre drastiquement, conduisant à une agglutination ultra-dense des probabilités sur les toutes dernières classes discrètes ($n-1, n$).
- La distorsion de courbure : La pente ascendante gauche, bien que s’étalant sur de nombreux échelons, ne présente plus l’allure d’une cloche équilibrée, tandis que la retombée droite est brutalement interrompue par la fin de l’échelle d’évaluation.
Ce compactage contre la frontière supérieure entraîne une troncature de facto de la variabilité psychométrique ou expérimentale, masquant les variations subtiles qui auraient pu s’exprimer si le continuum d’épreuve avait été artificiellement prolongé au-delà de la limite $n$.
6.3 Conséquences psychométriques lors de tâches excessivement aisées
Dans les contextes d’évaluation psychologique, d’examens académiques standardisés ou de bilans de compétences cliniques, l’apparition d’une distribution binomiale à forte asymétrie négative signale généralement une faille de conception méthodologique : le calibrage inadéquat de la difficulté de l’épreuve. Lorsqu’un test conçu pour mesurer une aptitude cognitive générale propose des items dont la difficulté s’avère trop élémentaire pour la population cible, la probabilité individuelle de succès à chaque question $p$ dépasse couramment des niveaux de $0{,}90$ ou $0{,}95$.
L’application d’un tel protocole débouche invariablement sur une morphologie tronquée où la quasi-totalité des candidats empoche un score global avoisinant la note parfaite $n$. Cette configuration morphologique détruit le pouvoir de discrimination du test : il devient rigoureusement impossible de différencier les individus moyennement compétents des sujets exceptionnellement brillants, tous se trouvant indifféremment massés au sein du pic terminal d’accumulation. Sur le plan de la validité de construit, ce tassement structurel altère la fidélité des scores et vicie toute tentative d’analyse factorielle ultérieure, ces dernières postulant généralement des covariances linéaires fondées sur des nuages de dispersion elliptiques et non contraints.
7. Indicateurs mathématiques d’asymétrie et d’aplatissement
7.1 Dérivation analytique du coefficient d’asymétrie de Fisher
Pour dépasser l’appréciation visuelle subjective et quantifier rigoureusement le degré de distorsion morphologique d’une loi binomiale, la théorie statistique fait appel aux moments centrés d’ordre supérieur. L’indicateur standard d’orientation morphologique est le coefficient d’asymétrie de Fisher (skewness), fondé sur le troisième moment centré $\mu_3 = \mathbb{E}[(K – \mu)^3]$. Pour une loi $\mathcal{B}(n, p)$, le calcul formel de ce moment par la fonction génératrice des moments permet d’établir :
$$\mu_3 = np(1-p)(1-2p)$$
En normalisant ce moment par l’écart-type élevé à la puissance trois, $\sigma^3 = [np(1-p)]^{3/2}$, nous obtenons l’expression canonique et adimensionnelle du coefficient d’asymétrie $\gamma_1$ :
$$\gamma_1 = \frac{\mathbb{E}[(K – \mu)^3]}{\sigma^3} = \frac{1 – 2p}{\sqrt{np(1-p)}}$$
L’examen minutieux de cette formule révèle la totalité des mécanismes morphologiques explicités précédemment :
- Si $p = 0{,}5$, le numérateur s’annule rigoureusement ($1 – 2(0{,}5) = 0$), démontrant mathématiquement l’absence totale d’asymétrie, quelle que soit la valeur de $n$.
- Si $p 0$).
- Si $p > 0{,}5$, le facteur devient négatif, validant l’asymétrie orientée vers la gauche ($\gamma_1 < 0$).
De plus, le dénominateur intégrant la racine carrée de la taille d’échantillon ($\sqrt{n}$), il démontre formellement que l’asymétrie s’amenuise à un taux proportionnel à $1/\sqrt{n}$, confirmant la résorption inéluctable de tout déséquilibre morphologique sous l’effet de grands volumes d’essais.
7.2 Comportement du kurtosis et mesure de l’épaisseur des queues
Le second descripteur morphologique essentiel est le coefficient d’aplatissement de Pearson, ou kurtosis, qui capture à la fois la proéminence du pic central et la masse probabiliste confinée dans les queues extrêmes de la distribution. Ce paramètre repose sur le quatrième moment centré standardisé $\mu_4 = \mathbb{E}[(K – \mu)^4]$. Pour une variable binomiale, son calcul aboutit à :
$$\mu_4 = np(1-p)[1 + 3(n-2)p(1-p)]$$
L’indicateur le plus couramment mobilisé est l’excès de kurtosis ($\gamma_2$), mesurant l’écart direct de la morphologie observée par rapport au profil de référence de la distribution normale pour laquelle le kurtosis brut vaut exactement $3$ :
$$\gamma_2 = \frac{\mu_4}{\sigma^4} – 3 = \frac{1 – 6p(1-p)}{np(1-p)}$$
Cette dérivation formelle livre des enseignements morphologiques cruciaux. Lorsque les produits $np$ ou $n(1-p)$ sont faibles, le coefficient $\gamma_2$ prend des valeurs substantiellement supérieures à zéro : la distribution binomiale manifeste alors une silhouette leptocurtique. Cela signifie géométriquement qu’elle possède un pic central plus aiguisé et des queues proportionnellement plus lourdes ou plus étirées qu’une loi normale de même variance. À mesure que $n$ tend vers l’infini, $\gamma_2$ s’annihile asymptotiquement à une vitesse d’ordre $\mathcal{O}(1/n)$, marquant l’aboutissement du profil mésocurtique typique de la perfection gaussienne.
7.3 Interprétation combinée des moments statistiques d’ordre supérieur
L’utilisation combinée du skewness ($\gamma_1$) et de l’excès de kurtosis ($\gamma_2$) constitue la méthode diagnostique la plus rigoureuse pour évaluer la distance séparant une distribution binomiale empirique de la frontière de normalité. Loin d’opérer de manière disjointe, ces deux paramètres morphologiques forment un couple dynamique illustré par le diagramme universel des moments de Pearson :
| Régime de Paramètres | Skewness ($\gamma_1$) | Excès de Kurtosis ($\gamma_2$) | Profil Morphologique Global |
|---|---|---|---|
| $p = 0{,}5$ ; $n ge 20$ | $0$ | $\approx 0$ | Mésocurtique, symétrie parfaite, profil quasi gaussien pur. |
| $p ll 0{,}5$ ; $np < 5$ | $gg 0$ (positif) | $gg 0$ (leptocurtique) | Pic aiguisé près de zéro, queue droite épaisse, rupture d’inflexion. |
| $p gg 0{,}5$ ; $n(1-p) < 5$ | $ll 0$ (négatif) | $gg 0$ (leptocurtique) | Saturation plafond à $n$, queue gauche étirée, flanc droit tronqué. |
| $p \neq 0{,}5$ ; $n to \infty$ | $to 0$ | $to 0$ | Convergence morphologique complète vers la cloche normale. |
Dans la pratique expérimentale, ignorer la présence d’un kurtosis résiduel élevé fausse drastiquement l’estimation de la puissance statistique des tests d’hypothèses. Lorsque les queues binomiales réelles sont plus chargées que celles postulées par le modèle théorique sous-jacent, les taux réels d’erreur de première espèce ($\alpha$) dérivent subrepticement au-delà des seuils nominaux programmés, fragilisant la reproductibilité des inférences scientifiques.
8. Transition morphologique vers la loi de Poisson pour les événements rares
8.1 Conditions limites de la loi des événements rares
Lorsque le volume d’échantillonnage $n$ s’accroît indéfiniment sans que la masse de probabilité ne s’étende le long de l’axe, la distribution binomiale ne converge point vers la normalité gaussienne, mais subit une bifurcation morphologique radicale vers la loi de Poisson. Ce phénomène structurel, théorisé par Siméon Denis Poisson en 1837 et couramment désigné sous le terme de « loi des événements rares », obéit à un régime limite singulier défini par le double passage asymptotique :
$$n to +\infty \quad \text{et} \quad p to 0 \quad \text{tel que} \quad \lim_{n to \infty} np = \lambda in ]0, +\infty[$$
Dans ce scénario asymptotique, l’intensité moyenne globale d’événements $lambda$ demeure rigoureusement finie et stable, tandis que la probabilité unitaire de réalisation d’un événement au cours d’un essai infinitésimal devient négligeable. En réécrivant la fonction de masse binomiale sous cette contrainte paramétrique continue, les termes factoriels se simplifient spectaculairement :
$$\lim_{n to \infty} \mathbb{P}(K = k) = \lim_{n to \infty} \frac{n(n-1)\cdots(n-k+1)}{k!} \left(\frac{\lambda}{n}\right)^k \left(1 – \frac{\lambda}{n}\right)^{n-k} = \frac{\lambda^k}{k!} e^{-\lambda}$$
Cette dérivation formelle démontre l’extinction du rôle régulateur de la borne supérieure $n$ : la distribution s’affranchit de sa contrainte de support fini pour se déployer sur l’ensemble infini dénombrable des entiers naturels $\mathbb{N} = {0, 1, 2, dots}$.
8.2 Altération irréversible de la géométrie de distribution
Cette transition de Poisson impose une mutation géométrique fondamentale et irréversible à la morphologie de la loi. La première altération structurelle réside dans la rigidification de la relation entre position et étalement : alors que la loi binomiale bénéficiait d’une liberté de réglage conjointe où la variance $np(1-p)$ était strictement inférieure à la moyenne $np$ (phénomène de sous-dispersion structurelle propre au schéma de Bernoulli), la géométrie de Poisson impose une stricte équi-dispersion intrinsèque :
$$\mathbb{E}[K] = \mathbb{V}ar(K) = \lambda$$
Cette équivalence algébrique interdit formellement tout élargissement ou rétrécissement indépendant de la variabilité spatiale. De plus, l’empreinte morphologique de la distribution devient exclusivement subordonnée à l’unique paramètre d’intensité $lambda$. Pour les faibles valeurs de ce dernier ($lambda < 1$), le pic probabiliste absolu se fige irrévocablement en $k = 0$, conférant au profil une allure de décroissance exponentielle purement monotone. L'asymétrie positive devient alors une propriété intrinsèque non résorbable à petit $lambda$, dotée d'un coefficient fixe $\gamma_1 = 1/\sqrt{\lambda}$ et d'un excès de kurtosis structurel persistant $\gamma_2 = 1/\lambda$.
8.3 Applications comportementales des distributions poissoniennes dérivées
L’identification de ce profil morphologique de Poisson revêt une pertinence majeure dans l’observation des conduites humaines anormales ou hautement spécialisées. Dans les études d’ergonomie cognitive et de sécurité des transports aéronautiques, l’occurrence d’incidents critiques — tels que le franchissement involontaire d’une balise d’arrêt par des pilotes ou la survenue de lapsus moteurs sévères sur des interfaces de commande complexes — répond typiquement à cette mécanique probabiliste.
Chaque fraction de seconde ou chaque manipulation élémentaire représente un essai stochastique individuel au cours duquel le dysfonctionnement n’a qu’une probabilité infinitésimale de se déclarer ($p \approx 0$). Toutefois, la somme de ces myriades de micro-opportunités sur des centaines d’heures de vol ($n gg 1,000$) génère une intensité moyenne d’incidents parfaitement constante ($lambda$). Les données empiriques collectées n’arborent jamais l’équilibre rassurant de la cloche de Gauss : elles se structurent fidèlement selon l’enveloppe asymétrique de Poisson. Modéliser de telles occurrences par le canal d’une loi binomiale non contrainte ou d’un modèle linéaire standard constitue un contresens analytique majeur, susceptible de fausser dramatiquement l’évaluation du risque d’accident systémique.
9. Discrétisation versus continuité : Anatomie de la correction de continuité
9.1 La nature en bâtonnets face à l’aire sous la courbe continue
Le recours à une densité continue pour approcher le comportement d’une fonction de masse discrète engendre inévitablement un hiatus géométrique substantiel que tout analyste quantitatif doit impérativement résoudre. La distribution binomiale se matérialise sur le plan cartésien sous la forme d’un diagramme en bâtonnets discrets (ou d’un histogramme unitaire), où la masse probabiliste attribuée à chaque événement élémentaire $K = k$ est intégralement concentrée en un point géométrique isolé sans dimension surfacique intrinsèque.
À l’inverse, l’intégrale d’une fonction de densité continue (telle que la gaussienne) sur un point réel singulier est rigoureusement nulle : $\int_k^k f(x)\mathrm{d}x = 0$. Dans le cadre continu, la probabilité ne prend consistance que par le calcul d’une aire sous la courbe délimitée par un intervalle $[a, b]$ de largeur non nulle. Dès lors, substituer brutalement l’ordonnée d’une cloche continue à la hauteur d’un bâtonnet discret commet une erreur de catégorie mathématique. Pour réconcilier ces deux topologies incompatibles, il est impératif d’assigner à chaque entier discret $k$ une bande surfacique continue d’une largeur unitaire exacte $\Delta x = 1$, centrée de façon symétrique sur la valeur de dénombrement, soit l’intervalle réel étendu $[k – 0{,}5 ,;, k + 0{,}5]$.
9.2 Formalisme opératoire de l’ajustement de Yates
Cette translation spatiale des frontières d’intégration constitue l’assise rigoureuse de la correction de continuité de Yates. Sur le plan opératoire, elle dicte la modification systématique des bornes lors du passage de l’espace discret au continuum analytique de la loi normale $\mathcal{N}(\mu, \sigma^2)$, où $\mu = np$ et $\sigma = \sqrt{np(1-p)}$. Les règles formelles d’ajustement morphologique des intervalles se résument ainsi :
- Pour la probabilité ponctuelle d’une valeur discrète exacte :
$$\mathbb{P}(K = k) \approx \mathbb{P}\left( k – 0{,}5 le X_{\text{conti\nu}} le k + 0{,}5 \right) = \Phi\left(\frac{k + 0{,}5 – np}{\sqrt{np(1-p)}}\right) – \Phi\left(\frac{k – 0{,}5 – np}{\sqrt{np(1-p)}}\right)$$
- Pour les probabilités cumulatives d’inégalités larges :
$$\mathbb{P}(K le k) \approx \mathbb{P}(X_{\text{conti\nu}} le k + 0{,}5) = \Phi\left(\frac{k + 0{,}5 – np}{\sqrt{np(1-p)}}\right)$$
$$\mathbb{P}(K ge k) \approx \mathbb{P}(X_{\text{conti\nu}} ge k – 0{,}5) = 1 – \Phi\left(\frac{k – 0{,}5 – np}{\sqrt{np(1-p)}}\right)$$
- Pour les probabilités cumulatives d’inégalités strictes :
$$\mathbb{P}(K < k) = \mathbb{P}(K le k – 1) \approx \Phi\left(\frac{k – 0{,}5 – np}{\sqrt{np(1-p)}}\right)$$
$$\mathbb{P}(K > k) = \mathbb{P}(K ge k + 1) \approx 1 – \Phi\left(\frac{k + 0{,}5 – np}{\sqrt{np(1-p)}}\right)$$
où $\Phi(\cdot)$ désigne la fonction de répartition universelle de la loi normale centrée réduite. L’application de ce décalage d’un demi-point géométrique neutralise le biais d’estimation surfacique résultant des décrochages en paliers de l’histogramme discret sous-jacent.
9.3 Conséquences empiriques en modélisation psychologique
L’omission de cette correction d’échelle géométrique entraîne des répercussions concrètes immédiates lors de la standardisation des scores individuels en psychologie clinique ou en sciences de l’éducation. Lorsque les instruments d’évaluation reposent sur des échelles courtes composées d’un nombre restreint d’items binaires (par exemple, un inventaire de dépression rapide comptant $n = 15$ questions dichotomiques), l’écart relatif généré par un demi-point sur l’abscisse représente une fraction majeure de l’écart-type global.
Calculer les scores $Z$ standardisés sans opérer la correction de Yates induit une distorsion systématique de la valeur $p$ (p-value), conduisant à rejeter fallacieusement des hypothèses nulles légitimes ou à surestimer artificiellement l’amplitude de la taille d’effet mesurée. Préserver la robustesse inférentielle sur des effectifs limités requiert de maintenir ce scrupule géométrique, garantissant que l’intégration sous la courbe continue respecte fidèlement la géométrie discrète des réponses empiriquement collectées.
10. Implications morphologiques pour la psychométrie et la théorie de la réponse aux items
10.1 Courbes caractéristiques des items et dynamique binomiale
Dans le domaine de la mesure psychométrique moderne, la modélisation des scores ne peut s’affranchir des contraintes géométriques imposées par la structure binaire sous-jacente des items. Au sein de la Théorie de la Réponse aux Items (TRI), le comportement probabiliste d’un sujet face à une question dichotomique d’évaluation dépend de son niveau de trait latent inobservable $\theta in \mathbb{R}$. Selon le modèle logistique classique à un paramètre (modèle de Rasch), la probabilité de succès à un item $i$ s’exprime sous la forme :
$$p_i(\theta) = \frac{\exp(\theta – b_i)}{1 + \exp(\theta – b_i)}$$
où $b_i$ caractérise la difficulté intrinsèque de l’item.
Si un test psychométrique standardisé est constitué de $n$ items strictement homogènes et calibrés sur une difficulté identique ($b_i = b$ pour tout $i$), la distribution du score total brut conditionnellement au niveau d’aptitude $\theta$ suit rigoureusement une loi binomiale pure $\mathcal{B}(n, p(\theta))$. Dès lors, la morphologie du score brut global varie dynamiquement le long du continuum de trait latent :
- Les individus dotés d’un niveau d’aptitude modéré ($\theta \approx b$) génèrent des distributions de scores parfaitement symétriques et étalées en cloche ($p \approx 0{,}5$).
- Les sujets caractérisés par un déficit marqué ($\theta ll b$) produisent une distribution conditionnelle fortement asymétrique positive, comprimée contre le score plancher zéro.
- Les profils à haut potentiel ($\theta gg b$) s’accumulent au sein d’une distribution à forte asymétrie négative, butant contre le plafond supérieur du nombre d’items admissibles.
Ainsi, le postulat naïf de normalité globale des scores bruts au sein d’une population hétérogène occulte la réalité d’un assemblage complexe de morphologies binomiales conditionnelles sans cesse déformées par l’échelle de difficulté des instruments.
10.2 Théorie de détection du signal et matrice de confusion
La morphologie de la distribution binomiale s’avère tout aussi centrale dans l’architecture formelle de la Théorie de Détection du Signal (TDS), cadre paradigmatique utilisé pour étudier la prise de décision perceptive en contexte d’incertitude sensorielle. Au cours d’une tâche de discrimination binaire impliquant la présentation répétée de séquences comportant un signal bruité versus du bruit pur, les réponses de l’observateur se segmentent en une matrice de confusion classique à deux dimensions croisées : Détections correctes (Hits), Omissions (Misses), Fausses Alarmes (False Alarms) et Rejets Corrects (Correct Rejections).
Chaque quadrant de cette matrice constitue une variable aléatoire binomiale dont la géométrie dépend d’une part de la sensibilité discriminative intrinsèque de l’appareil perceptif ($d’$), et d’autre part du critère décisionnel subjectif ($\beta$ ou $c$) adopté par l’opérateur :
- Un observateur adoptant une stratégie ultra-prudente (critère conservateur exigeant une certitude sensorielle absolue avant d’affirmer la détection d’une cible) génère un taux de fausses alarmes infinitésimal ($p_{\text{FA}} to 0$). La distribution du nombre total de fausses alertes sur $n$ présentations de bruit adopte instantanément une morphologie asymétrique positive compressée à l’origine, avec une variance très basse.
- À l’inverse, un opérateur appliquant une stratégie risquée ou libérale génère un profil de détections correctes s’approchant de la certitude absolue ($p_{\text{Hit}} to 1$), projetant la distribution des réponses positives dans une configuration d’asymétrie négative compactée sous la borne supérieure de l’épreuve.
La dissociation méthodologique entre la véritable acuité perceptive de l’individu et son biais stratégique de réponse repose impérativement sur la prise en compte de ces contraintes morphologiques asymétriques au sein des modèles d’estimation.
10.3 Risques inférentiels induits par l’ignorance de la non-normalité
L’un des égarements méthodologiques les plus fréquents en recherche empirique réside dans l’application aveugle de tests statistiques paramétriques classiques — tels que le test $t$ de Student ou l’Analyse de Variance (ANOVA) — à des données discrètes issues de processus de comptage binomial caractérisés par des probabilités extrêmes. Ces méthodes linéaires d’inférence reposent de manière structurelle sur les postulats d’homoscédasticité (égalité des variances entre groupes) et de normalité résiduelle continue.
Or, la mécanique géométrique de la distribution binomiale viole directement ces deux principes dès lors que les pourcentages s’écartent du point d’équilibre central :
- La rupture de l’homoscédasticité : La variance étant fonctionnellement liée à la moyenne par l’équation $\sigma^2 = \mu(1 – \frac{\mu}{n})$, deux groupes expérimentaux présentant des taux de réussite contrastés (par exemple $p_1 = 0{,}15$ et $p_2 = 0{,}85$, ou $p_3 = 0{,}50$) présenteront de facto des dispersions substantiellement hétérogènes.
- L’instabilité du taux d’erreur de première espèce : Si la taille de l’échantillon $n$ ne compense pas le déséquilibre de $p$, la forte asymétrie résiduelle fausse dramatiquement les seuils d’acceptation de la statistique $F$, induisant une inflation incontrôlée des faux positifs.
- La distorsion des estimations de queues de distribution : Modéliser une variable binomiale asymétrique par une loi normale surestime grossièrement la plausibilité d’événements théoriques situés en deçà du seuil nul, tout en sous-estimant la probabilité réelle de survenue des scores exceptionnels logés le long de la queue étirée.
11. Diagnostic visuel et exploration empirique des distributions binomiales
11.1 Techniques graphiques d’évaluation de l’allure distributionnelle
Pour prévenir les dérives inférentielles susmentionnées, l’analyse exploratoire de données dispose d’une palette d’outils de visualisation diagnostique spécifiquement calibrés pour sonder la morphologie des lois discrètes. La première étape consiste à construire des histogrammes de fréquences standardisés sur lesquels est superposée la fonction théorique de masse de probabilité (points discrets reliés par des lignes de rappel verticales) plutôt qu’une courbe de densité continue générique qui masquerait les discontinuités intrinsèques du maillage d’échantillonnage.
L’outil le plus sensible pour ausculter les déviations morphologiques fines est le graphique Quantile-Quantile (Q-Q plot). Toutefois, dans le cas binomial, l’utilisation d’un Q-Q plot gaussien conventionnel produit des artefacts visuels trompeurs : la discontinuité naturelle des entiers engendre un alignement sous forme de motifs en marches d’escalier régulières (strata patterns) qui ne doivent point être interprétées à tort comme des anomalies d’échantillonnage. Il convient dès lors de mobiliser des graphiques Q-Q basés sur des quantiles discrets spécifiques ou de recourir au tracé de demi-normalité avec enveloppe de simulation bootstrappée (worm plot ou hanging rootogram développé par John Tukey).
Le rootogramme suspendu s’avère particulièrement redoutable pour diagnostiquer la morphologie binomiale : en alignant les bases des barres d’histogramme non pas sur l’axe horizontal des abscisses mais directement sur la courbe théorique postulée, il convertit toute discordance de concavité ou tout amincissement pathologique des queues de probabilité en déviations verticales immédiates par rapport à la ligne zéro de référence.
11.2 Simulations numériques interactives sous divers régimes de paramètres
L’assimilation conceptuelle de la dynamique morphologique binomiale s’avère considérablement enrichie par le recours aux protocoles d’expérimentation numérique de type Monte-Carlo. Ces approches algorithmiques permettent de générer instantanément de vastes ensembles de réalisations pseudorandomisées de vecteurs stochastiques sous des combinaisons paramétriques rigoureusement contrôlées, rendant tangibles les transitions de formes théoriques.
Considérons l’observation interactive de la métamorphose distributionnelle sous trois régimes de simulation distincts :
- Régime de granularité fine ($p = 0{,}5$, $n in {4, 16, 64, 256}$) : La simulation met en lumière la vitesse foudroyante à laquelle l’histogramme symétrique absorbe son caractère discret. Dès $n = 16$, le dôme central s’établit de manière impeccable ; à $n = 64$, l’écart quadratique moyen entre l’aire des bâtonnets unitaires et l’intégrale gaussienne sous-jacente devient indiscernable pour l’œil de l’expérimentateur.
- Régime de distorsion et de redressement ($p = 0{,}05$, $n in {10, 50, 200, 1,000}$) : Pour $n = 10$, la simulation affiche une masse écrasée contre l’origine où plus de $59%$ des tirages s’agglutinent sur le point unique $k = 0$ ($\mathbb{P}(K=0) = 0{,}95^{10} \approx 0{,}5987$). À $n = 50$, bien que l’espérance grimpe à $\mu = 2{,}5$, l’asymétrie reste prégnante. Ce n’est qu’au franchissement du seuil de $n = 200$ (où $np = 10$) que la morphologie déploie enfin un flanc gauche indépendant de la barrière physique, permettant à l’inflexion en cloche de se matérialiser harmonieusement.
- Régime de transition de Poisson ($n \times p = \lambda = 3$ avec $n to \infty$) : En élevant conjointement $n$ à $10,000$ tout en abaissant $p$ à $0{,}0003$, la distribution empirique simulée se fige sur une enveloppe invariante. Toute tentative d’accroître davantage la taille de l’échantillon n’altère plus en rien la morphologie observée : la frontière d’asymétrie positive poissonienne est définitivement atteinte.
11.3 Interprétation des écarts empiriques par rapport au modèle binomial idéal
Dans l’investigation empirique réelle, il est fréquent que les histogrammes de fréquences collectés divergent notablement du gabarit théorique décrété par la loi binomiale, bien que le processus étudié repose en apparence sur des épreuves dichotomiques. La reconnaissance experte de ces anomalies morphologiques permet de remonter directement aux violations des axiomes fondamentaux du modèle de Bernoulli.
Le dysfonctionnement distributionnel le plus couramment documenté est le phénomène de surdispersion (overdispersion), caractérisé par un profil empirique dont le dôme central apparaît aplati et dont les deux queues d’extrémités s’avèrent substantiellement plus épaisses que ne le prédirait l’équation $\mathbb{V}ar(K) = np(1-p)$. Cette déformation morphologique trahit presque invariablement une rupture de l’hypothèse d’homogénéité du paramètre $p$ au sein de l’échantillon. Si la probabilité élémentaire varie d’un sujet à l’autre — en suivant par exemple une distribution latente continue de type Bêta — la loi résultante est une loi combinée Bêta-Binomiale, dont la géométrie présente un étalement excédentaire majeur.
Inversement, l’émergence d’une sous-dispersion anormale (variance observée significativement plus faible que le modèle théorique, dôme central anormalement resserré et effilé) signale une rupture de l’hypothèse d’indépendance stochastique, souvent causée par des mécanismes autorégulateurs d’inhibition sérielle ou de rétroaction négative entre les essais successifs.
12. Synthèse prescriptive : Modélisation adéquate des données binaires en recherche
12.1 Arbre décisionnel pour le choix du cadre analytique selon la morphologie
Face à des données discrètes issues de dénombrements de succès parmi un contingent fini d’épreuves, l’expérimentateur doit se conformer à une démarche méthodologique structurée afin de sélectionner la stratégie de traitement statistique la plus appropriée. Le logigramme décisionnel suivant résume les critères d’orientation fondés sur l’évaluation conjointe des paramètres $n$ et $p$ et sur l’analyse morphologique résultante :
- Étape 1 : Évaluation du produit attendu de stabilité
- Calculer rigoureusement les quantités directrices $np$ et $n(1-p)$.
- Scénario A : Si $min(np, n(1-p)) ge 10$ (ou $15$) $to$ Régime Gaussien. La convergence morphologique est assurée. Possibilité de mobiliser les approximations normales asymptotiques, en appliquant préférentiellement la correction de continuité de Yates pour les faibles volumes ou l’intervalle de Wilson pour les proportions.
- Scénario B : Si $min(np, n(1-p)) < 10$ $to$ Poursuivre vers l'Étape 2.
- Étape 2 : Évaluation des conditions d’asymétrie et de rareté
- Scénario B1 : Si $n$ est modéré ou faible ($n < 30$) et $p \approx 0{,}5$ $to$ Régime Binomial Exact. Utiliser impérativement les tests combinatoires exacts basés sur la fonction de distribution cumulative native (par exemple, le test exact des signes ou le test binomial de Clopper-Pearson). Rejeter catégoriquement toute approximation continue non corrigée.
- Scénario B2 : Si $n$ est extrêmement élevé ($n ge 100$) et $p$ extrêmement faible ($p le 0{,}05$) avec un produit $np = lambda$ modéré $to$ Régime de Poisson. Réorienter le protocole vers les modèles de taux d’incidence ou la régression log-linéaire de Poisson.
- Scénario B3 : Si $n$ est restreint et $p$ fortement asymétrique (proche de $0$ ou de $1$) $to$ Régime Non Paramétrique ou Exact. Présence critique d’effets plancher ou plafond. Proscrire l’ANOVA classique ; recourir à des tests de rééchantillonnage (bootstrap non paramétrique ou tests de permutation).
12.2 Le recours aux modèles linéaires généralisés comme alternative robuste
Pour s’émanciper définitivement des apories causées par l’incompatibilité morphologique entre les distributions binomiales réelles et les modèles linéaires gaussiens, la statistique contemporaine préconise le recours systématique aux Modèles Linéaires Généralisés (GLM), théorisés initialement par John Nelder et Robert Wedderburn en 1972. Dans ce cadre unifié, la variable binaire ou de proportion n’est plus artificiellement contrainte d’adopter une silhouette continue symétrique qui trahit sa nature intrinsèque.
Le GLM binomial résout l’asymétrie et les effets de seuil par l’adjonction d’une fonction de lien analytique non linéaire, typiquement le lien logit (conduisant à la régression logistique canonique) :
$$\eta_i = operatorname{logit}(p_i) = \ln\left(\frac{p_i}{1 – p_i}\right) = \mathbf{x}_i^top boldsymbol{\beta}$$
Sur le plan morphologique, l’application du lien logit opère une transformation topologique fondamentale : il étire le segment de probabilité fermé $[0, 1]$ vers l’infini réel bilatéral $]-\infty, +\infty[$. Cette opération annule mathématiquement l’écrasement contre les barrières spatiales de zéro et de $n$, éliminant de facto les artefacts d’effets plancher et plafond sans dénaturer la structure d’erreur sous-jacente.
Lorsque l’asymétrie de la réponse binaire s’avère particulièrement violente et irréductible (par exemple, si $p$ ne dépasse jamais quelques centièmes, même sous de fortes variations des prédicteurs continus), le cadre GLM permet de substituer au logit le lien log-log complémentaire (cloglog) :
$$\eta_i = \ln(-\ln(1 – p_i))$$
Cette fonction de lien s’avère morphologiquement asymétrique par construction, offrant une adéquation géométrique supérieure pour modéliser des processus physiologiques ou comportementaux caractérisés par des transitions brutales depuis des états rares.
12.3 Recommandations méthodologiques pour la communication des résultats
L’éthique et la rigueur de la communication scientifique imposent une transparence absolue quant aux caractéristiques morphologiques des distributions de données binaires rapportées dans les publications spécialisées. Trop souvent, la littérature biomédicale ou psychologique se borne à communiquer des moyennes arithmétiques flanquées de pseudo écarts-types ($\bar{x} \pm s$), pratique hautement répréhensible lorsque la variable sous-jacente répond à une distribution binomiale asymétrique tronquée par les bords.
Pour assurer une parfaite reproductibilité et prévenir toute désinformation méthodologique, les chercheurs sont instamment invités à se conformer aux directives suivantes :
- Rapporter systématiquement les effectifs réels et les proportions brutes : Toujours consigner explicitement le numérateur d’événements observés $k$ ainsi que le dénominateur total d’opportunités $n$, plutôt que de se limiter à la simple mention d’un pourcentage agrégé ($k/n$).
- Adopter des intervalles de confiance adaptés à la morphologie : Proscrire rigoureusement l’intervalle de Wald naïf ($\hat{p} \pm z_{alpha/2}\sqrt{\frac{\hat{p}(1-\hat{p})}{n}}$) dès lors que l’échantillon est restreint ou que la proportion s’écarte de la zone $[0{,}3,;, 0{,}7]$. Lui préférer systématiquement l’intervalle de score de Wilson, ou l’intervalle exact de Clopper-Pearson, qui intègrent naturellement la dissymétrie géométrique de part et d’autre de l’estimateur ponctuel.
- Privilégier les représentations graphiques respectueuses de la dispersion discrète : Bannir les graphiques en barres unilatérales (dynamite plots) au profit de visualisations révélant la densité empirique réelle, telles que les histogrammes de fréquences complètes, les tracés de probabilité discrète avec intervalles asymétriques ou les graphiques de dispersion individuels (stripcharts avec gigue aléatoire contrôlée).
En respectant scrupuleusement ces principes prescriptifs, la communauté scientifique s’assure que la morphologie de la distribution binomiale n’est plus appréhendée comme un simple obstacle méthodologique, mais bien comme une source inépuisable d’enseignements substantiels sur la dynamique des processus stochastiques gouvernant le monde naturel et le comportement humain.
Références
- Agresti, A. (2013). Categorical data analysis (3e éd.). John Wiley & Sons. https://doi.org/10.1002/0471249688
- de Moivre, A. (1738). The doctrine of chances: Or, a method of calculating the probabilities of events in play (2e éd.). H. Woodfall.
- Feller, W. (1968). An introduction to probability theory and its applications (Vol. 1, 3e éd.). John Wiley & Sons.
- Laplace, P.-S. (1812). Théorie analytique des probabilités. Courcier.
- Macmillan, N. A., & Creelman, C. D. (2005). Detection theory: A user’s guide (2e éd.). Lawrence Erlbaum Associates. https://doi.org/10.4324/9781410611147
- McCullagh, P., & Nelder, J. A. (1989). Generalized linear models (2e éd.). Chapman and Hall/CRC. https://doi.org/10.1007/978-1-4899-3242-6
- National Institute of Standards and Technology. (2021). NIST/SEMATECH e-Handbook of Statistical Methods. U.S. Department of Commerce. https://doi.org/10.18434/M32189
- Poisson, S. D. (1837). Recherches sur la probabilité des jugements en matière criminelle et en matière civile, précédées des règles générales du calcul des probabilités. Bachelier.
- Rasch, G. (1960). Probabilistic models for some intelligence and attainment tests. Danmarks Paedagogiske Institut.
- Tukey, J. W. (1977). Exploratory data analysis. Addison-Wesley.
- Wilson, E. B. (1927). Probable inference, the law of succession, and statistical inference. Journal of the American Statistical Association, 22(158), 209–212. https://doi.org/10.1080/01621459.1927.10502953
- Yates, F. (1934). Contingency tables involving small numbers and the $\chi^2$ test. Supplement to the Journal of the Royal Statistical Society, 1(2), 217–235. https://doi.org/10.2307/2983604