
La résolution de systèmes d’équations linéaires constitue l’un des piliers fondamentaux des sciences appliquées, de l’économétrie, de l’ingénierie et de la modélisation statistique contemporaine. Qu’il s’agisse de calibrer des modèles d’équilibre macroéconomique, de déterminer les flux optimaux au sein d’un réseau logistique complexe ou d’estimer les paramètres d’une régression multivariée, la capacité à manipuler et résoudre des équations simultanées représente une compétence méthodologique incontournable pour le chercheur et le praticien. Bien que les approches analytiques manuelles, telles que la méthode de substitution ou l’élimination de Gauss-Jordan, conservent une valeur pédagogique indéniable, leur mise en œuvre devient rapidement fastidieuse, sujette aux erreurs d’inattention et prohibitive dès que le nombre de variables dépasse trois ou quatre dimensions.
Dans ce contexte computationnel, le tableur Microsoft Excel s’affirme comme une plateforme d’une polyvalence remarquable. Loin d’être cantonné à la simple tenue de registres comptables ou à la génération de représentations graphiques élémentaires, Excel intègre dans son moteur de calcul des primitives matricielles puissantes, capables d’exécuter des inversions de matrices et des multiplications vectorielles complexes avec une précision numérique conforme aux normes de virgule flottante IEEE 754. L’introduction récente du moteur de matrices dynamiques a profondément simplifié la manipulation des tableaux de données, rendant l’algèbre linéaire computationnelle accessible sans nécessiter l’apprentissage préalable d’environnements de programmation dédiés tels que MATLAB, R ou Python NumPy.
Le présent article propose une analyse exhaustive et rigoureuse des méthodologies permettant de résoudre un système d’équations dans Excel. En articulant les fondements théoriques de l’algèbre matricielle avec des implémentations pas à pas portant sur des systèmes à deux, trois et quatre inconnues, ce guide détaille non seulement la syntaxe des fonctions spécialisées, mais également le diagnostic des anomalies numériques, l’exploitation d’approches alternatives comme le Solveur, et les applications avancées en modélisation expérimentale. Les chercheurs, analystes de données et étudiants y trouveront un cadre de référence complet pour transformer leurs modèles théoriques en solutions quantitatives robustes et reproductibles.
1. Fondements théoriques de l’algèbre matricielle appliquée aux systèmes d’équations
1.1 Formalisation matricielle du système linéaire canonique
Un système linéaire général comprenant n équations à n inconnues réelles peut être représenté sous une forme algébrique explicite où chaque relation lie les variables par des combinaisons linéaires pondérées. Pour formaliser ce problème dans une perspective computationnelle, l’algèbre linéaire propose une condensation élégante sous la forme canonique standard AX = B. Dans cette écriture, A désigne la matrice des coefficients structurels, ou matrice technologique, de dimension n × n, dans laquelle chaque élément aij correspond au coefficient multiplicateur de la variable j dans la i-ième équation du système.
Le vecteur colonne X, de dimension n × 1, rassemble les inconnues que l’analyste cherche à déterminer de manière simultanée. De son côté, le vecteur colonne B, également de dimension n × 1, compile les termes constants, c’est-à-dire les valeurs indépendantes situées dans le membre de droite de chaque équation normalisée. L’existence et l’unicité d’une solution pour un tel système sont gouvernées sur le plan théorique par le théorème de Rouché-Fontené. Selon ce théorème fondamental, le système admet au moins une solution si et seulement si le rang de la matrice des coefficients A est strictement égal au rang de la matrice augmentée [A|B]. Lorsque ce rang commun coïncide parfaitement avec le nombre d’inconnues n, le système est dit de Cramer et possède une solution unique, ce qui constitue la situation idéale pour une modélisation numérique déterministe.
1.2 Propriétés fondamentales de l’inversion et du produit matriciel
Lorsque la matrice des coefficients A est carrée et non singulière, la résolution analytique du système linéaire s’obtient par une opération de prémultiplication matricielle. En multipliant les deux membres de l’égalité structurelle par l’inverse de A, notée A-1, on obtient la relation formelle A-1(AX) = A-1B. En vertu de la propriété d’associativité de la multiplication matricielle et de la définition même de la matrice identité I, l’expression se simplifie sous la forme IX = A-1B, ce qui aboutit directement au vecteur solution : X = A-1B. Cette formulation démontre que le calcul de la solution repose sur deux opérations successives : l’inversion de la matrice des coefficients suivie du produit de cette matrice inverse par le vecteur des constantes.
La condition sine qua non de cette approche réside dans l’existence mathématique de A-1, laquelle est garantie si et seulement si le déterminant de la matrice A est strictement non nul, soit dét(A) ≠ 0. L’inversion matricielle mobilise sur le plan algorithmique des mécanismes d’élimination ou de calcul de comatrices qui nécessitent une grande vigilance quant à la stabilité numérique. Dans les environnements informatiques, les calculs en virgule flottante peuvent introduire d’infimes erreurs d’arrondi. Lorsque le déterminant est infinitésimalement proche de zéro, la matrice est qualifiée de mal conditionnée, ce qui signifie qu’une variation négligeable dans les données d’entrée peut engendrer des perturbations substantielles dans le vecteur solution X.
1.3 Pertinence de la modélisation informatique dans l’analyse quantitative
Historiquement, la résolution des systèmes d’équations reposait sur des méthodes manuelles fastidieuses, telles que la règle de Cramer ou la méthode des pivots de Gauss-Jordan. Si la règle de Cramer offre une formulation explicite basée sur le calcul de rapports de déterminants, sa complexité factorielle O((n+1)!) la rend totalement impraticable dès que n excède quatre variables. L’élimination gaussienne réduit cette complexité temporelle à une échelle polynomiale O(n3), mais son exécution manuelle sur papier demeure hautement vulnérable aux erreurs arithmétiques humaines, particulièrement lors de la manipulation de coefficients fractionnaires ou décimaux récurrents.
L’intégration de la résolution matricielle au sein des tableurs électroniques procure des gains d’efficience et de fiabilité considérables. D’une part, l’exécution algorithmique automatisée garantit une reproductibilité scientifique absolue, permettant de modifier instantanément une valeur expérimentale dans la matrice des coefficients ou le vecteur des constantes et de recalculer immédiatement la trajectoire d’équilibre du modèle. D’autre part, la traçabilité des cellules interconnectées dans Excel facilite l’audit des calculs, la détection des incohérences dimensionnelles et l’insertion transparente des résultats au sein de chaînes de traitement quantitatives plus étendues, allant de l’optimisation financière à l’analyse factorielle en sciences sociales.
2. L’environnement matriciel d’Excel : Outils et prérequis méthodologiques
2.1 Syntaxe et fonctionnement interne de la fonction INVERSEMAT
Dans l’environnement de calcul d’Excel, l’opération d’inversion d’une matrice carrée est confiée à la fonction native INVERSEMAT (ou MINVERSE dans les versions anglophones du logiciel). Sa syntaxe officielle est particulièrement épurée : =INVERSEMAT(tableau), où l’argument tableau représente une plage contiguë de cellules contenant les coefficients numériques de la matrice A. Cette plage doit impérativement afficher des dimensions strictement identiques en lignes et en colonnes, reflétant la contrainte fondamentale selon laquelle seules les matrices carrées d’ordre n sont susceptibles de posséder un inverse au sens bilatéral.
D’un point de vue algorithmique, la fonction INVERSEMAT met en œuvre des routines numériques optimisées basées sur la décomposition LU ou le pivotage partiel de Gauss. Lorsque le tableau fourni en argument correspond à une matrice singulière, c’est-à-dire dont le déterminant est nul ou les colonnes sont linéairement dépendantes, le moteur de calcul interrompt la procédure et renvoie le code d’erreur standard #NOMBRE!. De plus, si l’une quelconque des cellules de la plage source contient du texte ou une valeur non numérique non convertible, Excel renvoie l’erreur #VALEUR!. La surveillance de ces codes de retour constitue la première ligne de défense méthodologique lors de l’exécution de calculs matriciels automatisés.
2.2 Syntaxe et règles de calcul de la fonction PRODUITMAT
La multiplication de deux entités matricielles s’effectue dans Excel par l’intermédiaire de la fonction PRODUITMAT (équivalent de MMULT en anglais). La syntaxe canonique de cette fonction s’énonce comme suit : =PRODUITMAT(matrice1; matrice2). Contrairement à l’addition matricielle élément par élément, le produit matriciel est une opération associative mais rigoureusement non commutative. Il est par conséquent capital de respecter scrupuleusement l’ordre des arguments : PRODUITMAT(A; B) produit un résultat radicalement différent de PRODUITMAT(B; A), ce dernier étant le plus souvent dimensionnellement impossible à calculer.
La règle universelle de compatibilité dimensionnelle impose que le nombre de colonnes de la première matrice soit strictement égal au nombre de lignes de la seconde matrice. Dans le cadre de la résolution canonique de notre système d’équations, la formule prend la forme générale =PRODUITMAT(INVERSEMAT(A); B). Sachant que la matrice inverse A-1 présente une dimension de n × n et que le vecteur des constantes B présente une dimension de n × 1, la multiplication respecte parfaitement la condition dimensionnelle (n colonnes pour la première, n lignes pour la seconde). Le produit génère ainsi un vecteur résultant de dimension n × 1, correspondant très exactement aux n valeurs recherchées pour le vecteur d’inconnues X.
2.3 Évolution des formules matricielles : CSE versus matrices dynamiques
L’histoire récente du tableur Excel se caractérise par une rupture technologique majeure concernant la gestion des calculs vectoriels et matriciels. Historiquement, dans les versions antérieures à Microsoft 365 (notamment Excel 2010, 2013 et 2016), l’insertion d’une formule renvoyant plusieurs valeurs nécessitait la sélection préalable de l’intégralité de la plage de destination, suivie de la saisie de la formule et de sa validation par la célèbre combinaison de touches Ctrl + Maj + Entrée (communément désignée sous l’acronyme CSE). Cette manœuvre encapsulait la formule entre accolades {=...} et gelait la structure dimensionnelle du bloc récepteur.
Depuis le déploiement du moteur de matrices dynamiques dans Excel 365 et Excel 2021, ce paradigme contraignant a été supplanté par le mécanisme d’extension dynamique, désigné en anglais sous le terme de spill. Désormais, il suffit de saisir la formule matricielle dans une cellule maîtresse unique, située dans le coin supérieur gauche de la zone de destination, puis de presser simplement la touche Entrée. Le tableur propage automatiquement les résultats calculés sur le nombre requis de lignes et de colonnes adjacentes, entourant la plage d’un liseré bleu distinctif. Cette transition améliore considérablement l’ergonomie, mais impose une attention accrue lors du partage de classeurs entre utilisateurs disposant de versions logicielles hétérogènes.
3. Préparation et structuration rigoureuse des données sur la feuille de calcul
3.1 Organisation spatiale de la matrice des coefficients (A)
La robustesse d’un modèle computationnel sous Excel dépend au premier chef de la propreté structurelle des cellules sources. Pour implémenter la matrice A, il convient d’aménager une plage tabulaire strictement contiguë, d’une largeur de n colonnes et d’une hauteur de n lignes, totalement exempte de cellules fusionnées, d’espaces vides ou de caractères textuels intercalés. Chaque équation du modèle doit être préalablement ordonnée sous sa forme standard, en alignant les variables dans le même ordre séquentiel de gauche à droite (par exemple x, y, z), de telle sorte que chaque colonne de la matrice corresponde systématiquement à une et une seule variable.
Il est impératif de documenter la matrice en disposant des libellés explicatifs en bordure immédiate de la plage, c’est-à-dire dans la ligne située au-dessus pour nommer les variables et dans la colonne située à gauche pour identifier les équations ou les contraintes physiques associées. Néanmoins, ces cellules d’étiquettes ne doivent en aucun cas être incluses dans les références d’arguments transmises à la fonction INVERSEMAT. Si un coefficient multiplicateur est absent d’une équation donnée parce que la variable n’y intervient pas, l’analyste doit impérativement saisir la valeur numérique zéro (0) et ne jamais laisser la cellule vide, le tableur pouvant selon les contextes interpréter une cellule vide comme du texte ou une référence nulle ambiguë.
3.2 Disposition et alignement du vecteur des constantes (B)
Le vecteur des constantes B regroupe l’ensemble des termes constants situés dans le membre droit de chaque équation linéaire après réduction et transfert de toutes les variables dépendantes dans le membre de gauche. Ce vecteur doit être positionné verticalement, sous la forme d’un bloc dimensionnel unicolonne comprenant rigoureusement n lignes. Pour prévenir toute confusion analytique et faciliter la relecture de la feuille, il est fortement recommandé de placer cette colonne immédiatement à droite de la matrice des coefficients A, en réservant le cas échéant une colonne séparatrice d’en-tête contenant le symbole d’égalité stricte =.
L’alignement spatial ligne par ligne doit être d’une rigueur absolue : la première cellule du vecteur B doit impérativement refléter la constante de la première équation représentée sur la première ligne de la matrice A, et ainsi de suite jusqu’à la n-ième ligne. Toute distorsion ou décalage vertical dans l’ordonnancement des constantes briserait la correspondance bijective des équations et produirait un vecteur résultant mathématiquement valide sur le plan du calcul formel mais totalement dénué de signification par rapport au problème réel modélisé.
3.3 Réservation et configuration de la plage réceptrice du vecteur solution (X)
La dernière étape préparatoire consiste à définir l’espace dédié à l’affichage du vecteur solution X. Cette zone réceptrice nécessite une dimension équivalente à celle du vecteur des termes constants, à savoir un bloc d’une colonne sur n lignes contiguës. Il est judicieux de border cette zone par les libellés verticaux des variables correspondantes, permettant ainsi d’associer visuellement et sans ambiguïté chaque valeur calculée à l’inconnue sous-jacente dès l’exécution de la formule matricielle.
Le formatage numérique des cellules réceptrices requiert également une configuration délibérée. Selon la nature des données manipulées (unités physiques, grandeurs financières, pourcentages d’attribution ou probabilités), l’utilisateur veillera à paramétrer un nombre adéquat de décimales via la boîte de dialogue de formatage de cellules. L’activation d’un format scientifique ou fractionnaire peut s’avérer opportune dans le cas de modèles physiques de précision ou pour retrouver les valeurs rationnelles exactes issues de résolutions théoriques, évitant ainsi les illusions cognitives induites par les approximations visuelles des arrondis d’affichage par défaut.
4. Exemple 1 – Résolution pas à pas d’un système à deux variables (2×2)
4.1 Formulation mathématique du modèle bidimensionnel
Pour amorcer notre démonstration pratique, considérons un système classique composé de deux équations linéaires simultanées à deux inconnues, notées x et y. Ce système se formule mathématiquement de la manière suivante :
- Équation 1 : 5x + 4y = 35
- Équation 2 : 2x + 6y = 36
Ce type de structure bidimensionnelle modélise couramment des problèmes d’allocation de ressources à deux facteurs ou des équilibres de marché pour deux biens substituables. Sur le plan de l’analyse géométrique dans le plan euclidien, chaque équation représente une droite affine. Résoudre ce système revient à déterminer les coordonnées exactes (x, y) du point d’intersection unique de ces deux droites non parallèles.
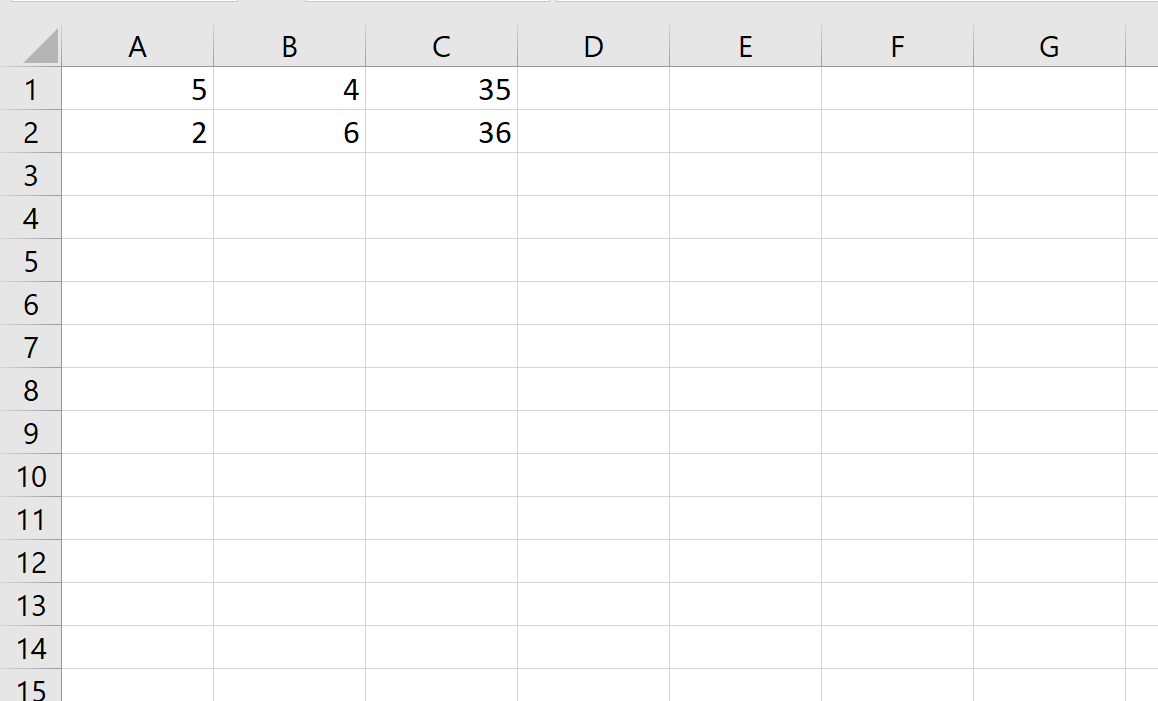
Pour transposer ce modèle dans le formalisme matriciel AX = B, nous procédons à l’extraction ordonnée des coefficients numériques. La matrice carrée A de dimension 2 × 2 s’énonce ainsi : première ligne [5, 4] et seconde ligne [2, 6]. Le vecteur colonne des constantes B, de dimension 2 × 1, comprend les valeurs scalaires 35 pour la première composante et 36 pour la seconde. Le vecteur d’inconnues s’exprime quant à lui par la colonne transposée [x, y]T. Le déterminant de la matrice A vaut (5 × 6) – (4 × 2) = 30 – 8 = 22. Le déterminant étant strictement non nul, le théorème d’inversibilité garantit l’existence d’une solution unique.
4.2 Implémentation pratique des formules matricielles dans Excel
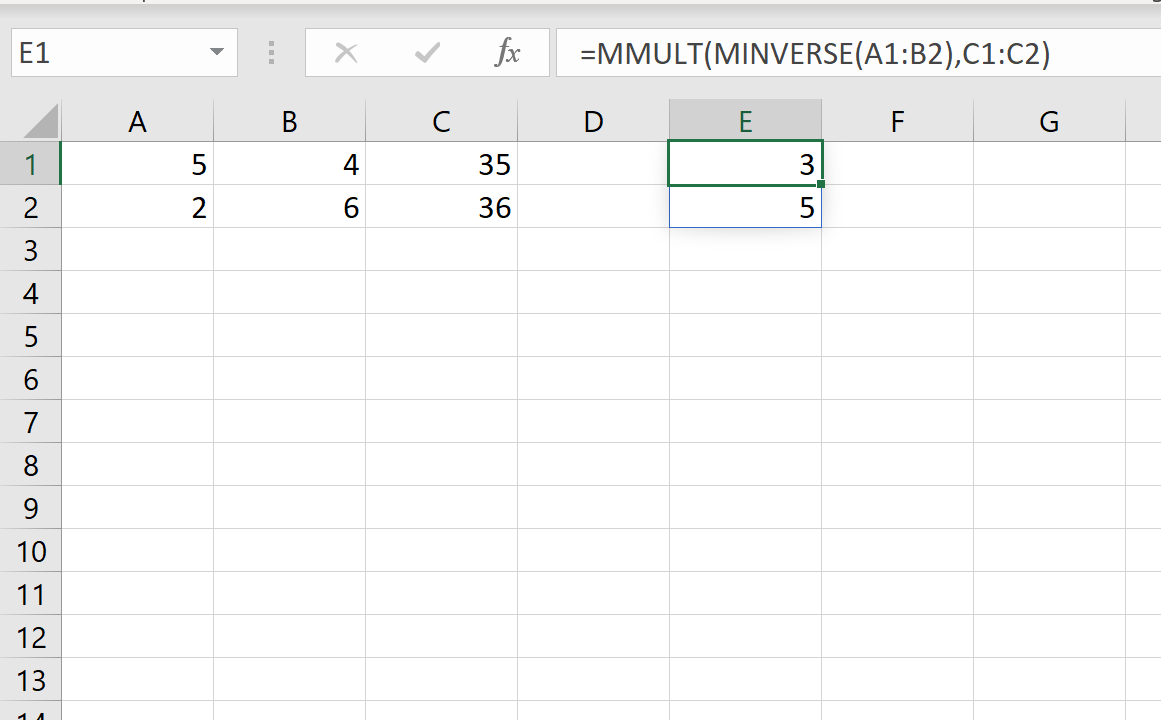
Passons à l’orchestration pratique au sein d’une feuille de calcul vierge. Positionnons les données de la matrice A dans le rectangle de cellules A1:B2 : la cellule A1 reçoit la valeur 5, la cellule B1 la valeur 4, la cellule A2 la valeur 2 et la cellule B2 la valeur 6. Dans les cellules contiguës de la colonne C, saisissons le vecteur constant B : la cellule C1 reçoit la valeur 35 et la cellule C2 accueille la valeur 36. La feuille présente dès lors une structure claire et directement exploitable.
Pour obtenir le vecteur solution X, nous allons combiner en une seule formule unifiée les fonctions PRODUITMAT et INVERSEMAT. Dans la cellule E1, saisissons l’expression formelle suivante :
=PRODUITMAT(INVERSEMAT(A1:B2); C1:C2)
Si vous utilisez une version moderne d’Excel disposant des matrices dynamiques, une simple pression sur la touche Entrée valide la formule. Le tableur calcule instantanément l’inversion de la matrice 2 × 2, multiplie le résultat par la colonne des constantes et déverse automatiquement les solutions dans les cellules E1 et E2. Si vous opérez sur une version patrimoniale d’Excel, sélectionnez préalablement la plage verticale E1:E2, collez la formule dans la barre de formule, puis pressez simultanément les touches Ctrl + Maj + Entrée pour valider le calcul sous forme matricielle figée.
4.3 Interprétation analytique et contrôle des résultats
À l’issue de l’exécution du calcul, la feuille affiche sans équivoque la valeur 3 dans la cellule E1 et la valeur 5 dans la cellule E2. Ces composantes scalaires correspondent précisément aux inconnues de notre système : x = 3 et y = 5. Le point de coordonnées cartésiennes (3, 5) constitue géométriquement l’unique point de concours des deux droites affines modélisées par les équations initiales.
Afin de confirmer la rigueur absolue de la résolution et d’illustrer la notion d’audit sur tableur, procédons au contrôle arithmétique par substitution directe dans le système d’origine. En substituant ces valeurs dans l’équation 1, nous obtenons : 5(3) + 4(5) = 15 + 20 = 35. L’égalité est parfaitement vérifiée. Pour l’équation 2, le calcul indique : 2(3) + 6(5) = 6 + 30 = 36. L’égalité est de même strictement respectée. Ce double contrôle atteste de l’exactitude de notre formulation matricielle et prouve l’efficacité de la combinaison =PRODUITMAT(INVERSEMAT(...); ...) pour des espaces dimensionnels élémentaires.
5. Exemple 2 – Résolution d’un système à trois variables (3×3)
5.1 Énoncé formel du problème tridimensionnel
Élevons la dimensionnalité de notre modélisation en abordant un système linéaire à trois équations et trois inconnues réelles, désignées respectivement par x, y et z. Ce problème d’ordre trois peut s’énoncer sous la forme canonique suivante :
- Équation 1 : 4x + 2y + 1z = 34
- Équation 2 : 3x + 5y – 2z = 41
- Équation 3 : 2x + 2y + 4z = 30
Sur le plan géométrique, chaque relation linéaire à trois variables définit un plan euclidien infini au sein d’un espace tridimensionnel. Résoudre ce système consiste à déterminer les coordonnées de l’unique point de l’espace où ces trois plans se coupent simultanément, sous réserve qu’ils ne soient ni mutuellement parallèles ni sécants selon une droite commune.
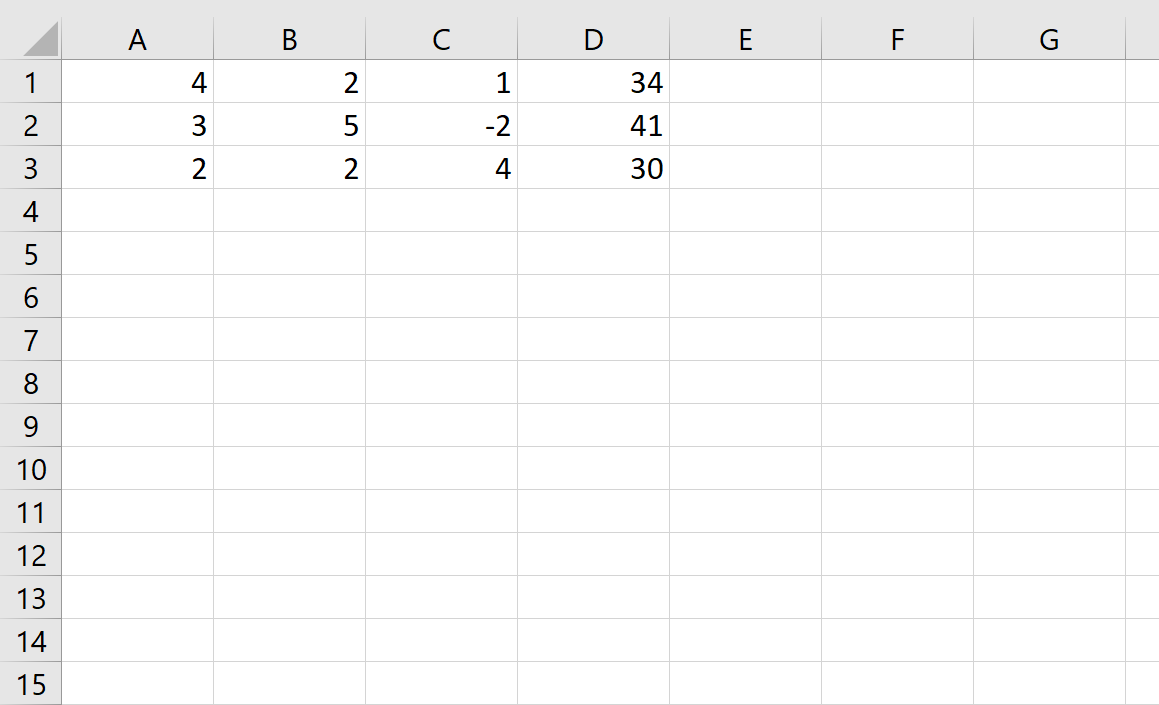
L’extraction des composantes matricielles requiert une vigilance particulière quant à la gestion des signes algébriques négatifs. La matrice des coefficients A de dimension 3 × 3 est constituée des vecteurs lignes [4, 2, 1], [3, 5, -2] et [2, 2, 4]. Remarquons que le terme multiplicateur de la variable z dans la seconde équation est négatif (-2), ce qui doit être fidèlement encodé dans le tableur. Le vecteur colonne des constantes B est quant à lui constitué des termes scalaires ordonnés [34, 41, 30]T. Le calcul préalable du déterminant de cette matrice fournit la valeur non nulle dét(A) = 54, attestant que la structure tridimensionnelle est de rang plein et par conséquent inversible.
5.2 Saisie informatique et exécution de la composition matricielle
Pour matérialiser ce modèle tridimensionnel sur Excel, structurons méthodiquement notre tableau. Réservons la plage A1:C3 pour encoder la matrice des coefficients A. Nous inscrivons dans la première ligne les valeurs 4 en A1, 2 en B1 et 1 en C1. Dans la deuxième ligne, nous entrons 3 en A2, 5 en B2 et -2 en C2. Dans la troisième ligne, nous saisissons 2 en A3, 2 en B3 et 4 en C3. En parallèle, réservons la colonne contiguë D1:D3 pour le vecteur des constantes B en y intégrant successivement les valeurs 34, 41 et 30.
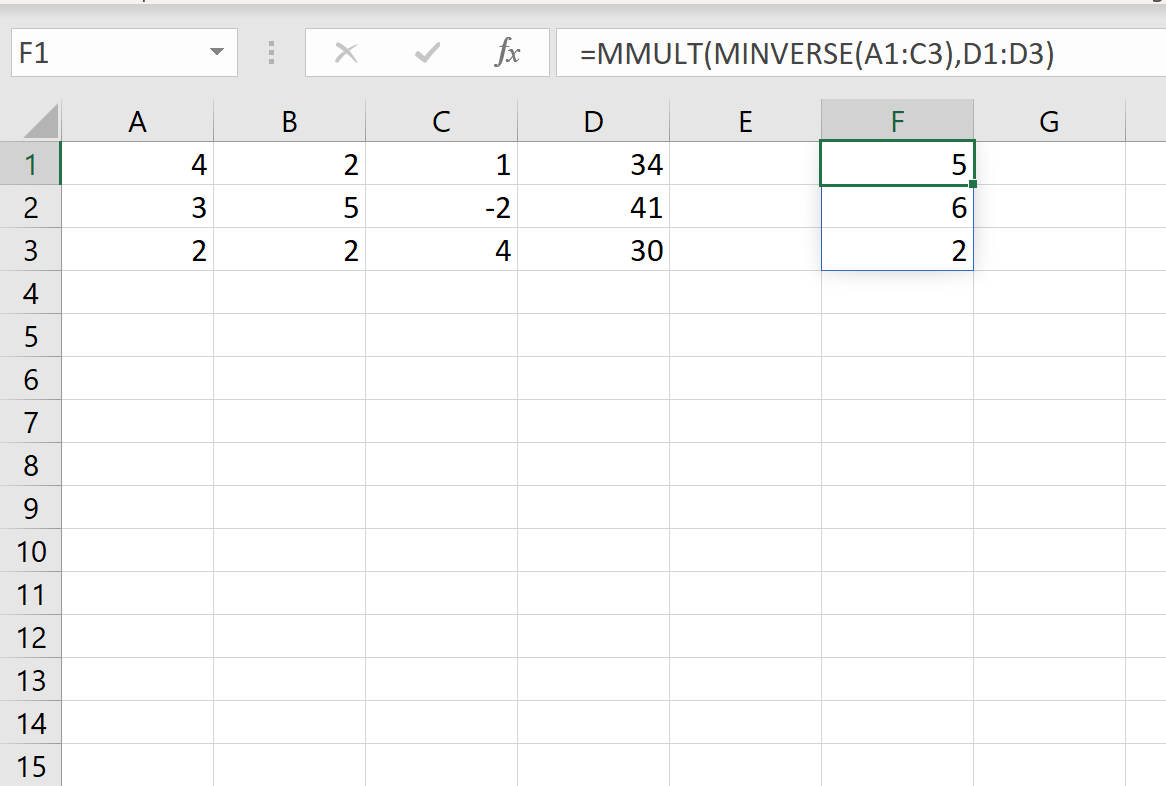
La résolution globale s’opère en sélectionnant une cellule de départ, par exemple F1, et en y insérant la formule matricielle imbriquée :
=PRODUITMAT(INVERSEMAT(A1:C3); D1:D3)
Sous Excel 365 ou Excel 2021, la validation par simple appui sur la touche Entrée déclenche le calcul matriciel dynamique. Le moteur calcule l’inverse de la matrice 3 × 3 et réalise la projection matricielle sur le vecteur D1:D3, propageant instantanément les trois composantes du vecteur solution dans les cellules F1, F2 et F3. Dans les versions antérieures à 2019, l’utilisateur prendra soin de surligner au préalable le bloc vertical F1:F3 avant de taper la formule et de la valider impérativement par la combinaison Ctrl + Maj + Entrée.
5.3 Contrôle de conformité et calcul des résidus algébriques
La plage de destination renvoie immédiatement les résultats numériques suivants : la cellule F1 affiche 5 (valeur de l’inconnue x), la cellule F2 affiche 6 (valeur de l’inconnue y), et la cellule F3 affiche 2 (valeur de l’inconnue z). L’intersection des trois plans spatiaux s’établit donc rigoureusement au point cartésien (5, 6, 2).
Dans les contextes de modélisation avancée, le chercheur ne doit pas se contenter d’une simple acceptation passive des chiffres affichés : il convient de quantifier la précision computationnelle par le calcul formel des résidus numériques. Le résidu d’une équation correspond à la différence absolue entre le terme constant observé et la valeur reconstituée par réinjection des solutions calculées. Insérons en colonne G les formules de vérification croisée :
- En
G1:=4*F1 + 2*F2 + 1*F3 - D1, ce qui donne 4(5) + 2(6) + 1(2) – 34 = 20 + 12 + 2 – 34 = 0. - En
G2:=3*F1 + 5*F2 - 2*F3 - D2, ce qui produit 3(5) + 5(6) – 2(2) – 41 = 15 + 30 – 4 – 41 = 0. - En
G3:=2*F1 + 2*F2 + 4*F3 - D3, ce qui génère 2(5) + 2(6) + 4(2) – 30 = 10 + 12 + 8 – 30 = 0.
Les résidus sont strictement égaux à zéro au niveau de précision de la machine, démontrant que la solution trouvée annule parfaitement le système sans induire d’erreur d’arrondi significative.
6. Exemple 3 – Résolution d’un système d’ordre supérieur à quatre variables (4×4)
6.1 Définition d’un système multidimensionnel complexe
Considérons à présent un système linéaire d’ordre quatre, mettant en jeu quatre variables interdépendantes désignées conventionnellement par les lettres w, x, y et z. Ce niveau de complexité correspond typiquement à des modèles de réseaux de distribution électrique régis par les lois de Kirchhoff, à des équilibres chimiques stœchiométriques simultanés ou à des modèles macroéconomiques d’entrées-sorties de type Leontief. Le système se structure ainsi :
- Équation 1 : 2w + 1x + 3y – 1z = 13
- Équation 2 : 1w – 2x + 1y + 2z = 8
- Équation 3 : 3w + 0x – 2y + 1z = 5
- Équation 4 : 0w + 4x + 1y + 3z = 25
Ce système illustre un point méthodologique crucial : la gestion rigoureuse des coefficients nuls. Dans la troisième équation, la variable x n’apparaît pas explicitement, ce qui signifie que son coefficient multiplicateur est rigoureusement égal à zéro (0x). De façon analogue, la quatrième équation ne comporte aucun terme dépendant de w, traduisant un coefficient structurel de zéro (0w). Toute omission de ces valeurs nulles lors du transfert sur le tableur détruirait irrémédiablement l’alignement des colonnes.
La matrice carrée A de dimension 4 × 4 se déploie donc selon les lignes suivantes : ligne 1 [2, 1, 3, -1], ligne 2 [1, -2, 1, 2], ligne 3 [3, 0, -2, 1], et ligne 4 [0, 4, 1, 3]. Le vecteur des constantes B de dimension 4 × 1 rassemble les composantes scalaires [13, 8, 5, 25]T. Le calcul computationnel du déterminant de cette matrice produit une valeur dét(A) = -91, ce qui confirme que la matrice est régulière, inversible et admet une unique solution vectorielle dans l’espace à quatre dimensions.
6.2 Résolution automatisée dans l’interface du tableur
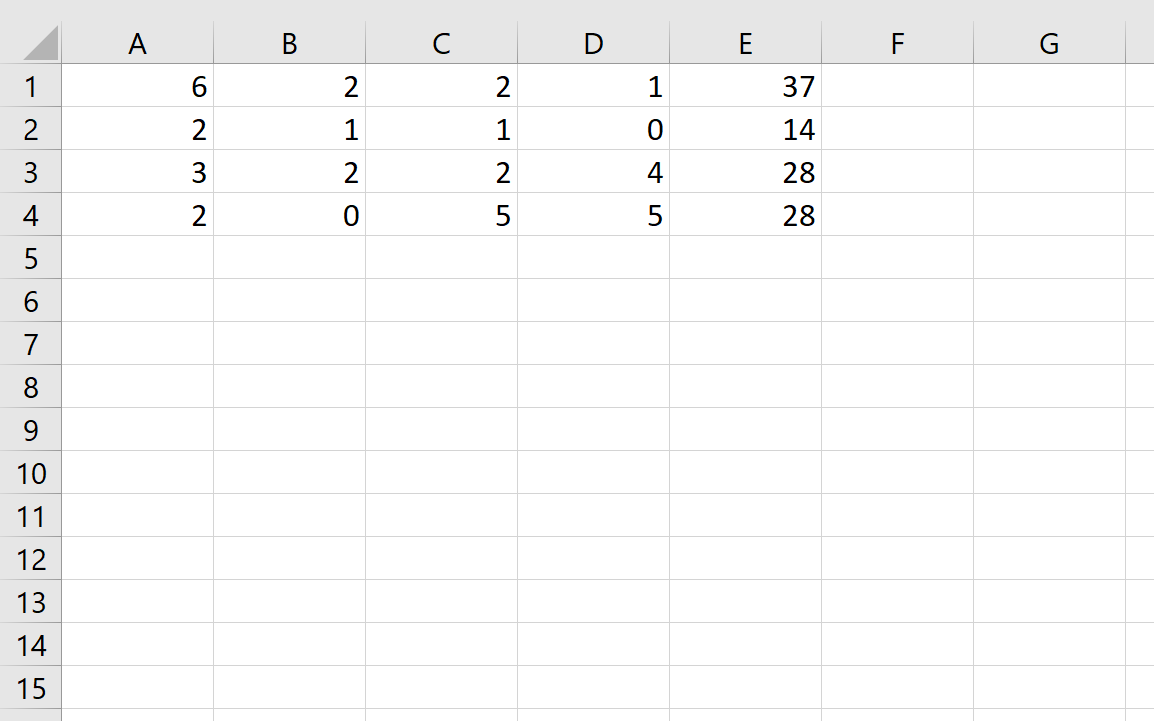
Pour exécuter la résolution sur la feuille Excel, commençons par délimiter la matrice des coefficients dans la plage rectangulaire A1:D4. Remplissons méticuleusement les cellules selon la disposition dimensionnelle prédéfinie, en veillant scrupuleusement à inscrire la valeur 0 dans la cellule B3 (coefficient de x dans l’équation 3) ainsi que dans la cellule A4 (coefficient de w dans l’équation 4). Le vecteur des termes indépendants B est logé dans la plage adjacente E1:E4 avec les valeurs respectives 13, 8, 5 et 25.
Pour recueillir l’intégralité du vecteur d’inconnues X = [w, x, y, z]T, positionnons le curseur dans la cellule cible G1. Saisissons la formule matricielle globale intégrant les dimensions étendues :
=PRODUITMAT(INVERSEMAT(A1:D4); E1:E4)
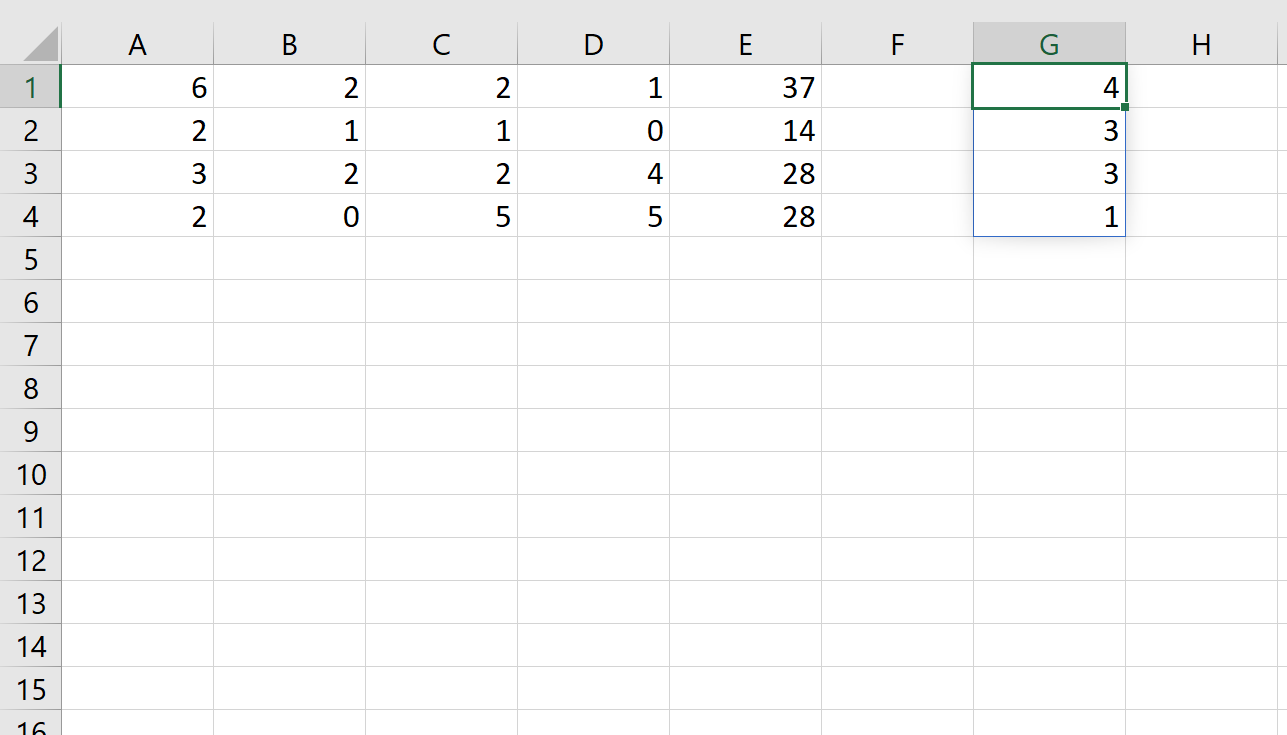
Dès validation par la touche Entrée sous les versions contemporaines d’Excel, le mécanisme de propagation matricielle calcule la matrice inverse 4 × 4 et produit instantanément les quatre scalaires solutions sur la plage verticale G1:G4. La vitesse d’exécution est virtuellement instantanée : en moins d’une milliseconde, le tableur résout un système qui réclamerait plus d’une demi-heure de manipulations algébriques manuelles et fastidieuses par la méthode de Gauss.
6.3 Vérification systématique par reconstitution matricielle inverse
L’inspection des résultats dans la plage G1:G4 nous livre les valeurs numériques des quatre inconnues :
- Cellule
G1(variable w) : 2 - Cellule
G2(variable x) : 3 - Cellule
G3(variable y) : 1 - Cellule
G4(variable z) : 4
Afin d’attester de la validité mathématique globale sans recourir à quatre équations de contrôle distinctes, exploitons la puissance du calcul matriciel pour exécuter une reconstitution inverse complète. Dans la plage I1:I4, saisissons la formule vectorielle :
=PRODUITMAT(A1:D4; G1:G4)
Cette opération réalise la multiplication directe de la matrice d’origine A par le vecteur solution calculé X. Si notre résolution est mathématiquement irréprochable, le vecteur généré dans la plage I1:I4 doit coïncider trait pour trait avec le vecteur des constantes initiales B situé en E1:E4. À l’écran, le bloc I1:I4 affiche immédiatement la série ordonnée 13, 8, 5 et 25. En calculant l’erreur absolue moyenne (MAE) via la formule =MOYENNE(ABS(I1:I4 - E1:E4)), nous obtenons un résidu infinitésimal de l’ordre de 10-15, imputable uniquement aux arrondis de précision machine en virgule flottante binaire, ce qui valide magistralement la conformité de notre résultat.
7. Gestion des cas dégénérés : Déterminant nul et singularité matricielle
7.1 Rôle déterminant de la fonction DETERMINANT dans le diagnostic
L’application aveugle des fonctions d’inversion matricielle expose l’analyste à des échecs d’exécution majeurs lorsque les postulats d’inversibilité ne sont pas satisfaits. Dans la théorie de l’algèbre linéaire, une matrice carrée A n’est inversible que si et seulement si son déterminant est non nul. À cette fin, Excel met à la disposition des utilisateurs la fonction native DETERMINANT (intitulée MDETERM dans la version anglaise), dont la syntaxe élémentaire est : =DETERMINANT(matrice).
L’incorporation de cette fonction en amont de toute tentative de résolution constitue une bonne pratique méthodologique primordiale. Si le résultat renvoyé par =DETERMINANT(A) est rigoureusement égal à 0, la matrice est qualifiée de singulière : elle ne possède aucun inverse et la fonction INVERSEMAT échouera systématiquement en affichant l’erreur #NOMBRE!. De surcroît, le calcul du déterminant permet de diagnostiquer les matrices dites « presque singulières » ou mal conditionnées. Lorsque la valeur du déterminant est extraordinairement petite (par exemple de l’ordre de 10-12), le système souffre d’une instabilité numérique aiguë : les algorithmes d’inversion peuvent amplifier de manière exponentielle de minimes variations de saisie, compromettant irrémédiablement la fiabilité scientifique des solutions obtenues.
7.2 Systèmes indéterminés : Infinité de solutions et colinéarité
Un cas dégénéré classique survient lorsqu’un système linéaire présente une dépendance linéaire interne, c’est-à-dire lorsqu’une ou plusieurs équations constituent une simple reformulation d’autres équations du modèle. Considérons par exemple le système bidimensionnel suivant : 2x + 4y = 10 et 4x + 8y = 20. Dans cette configuration, la seconde équation est strictement colinéaire à la première (multipliée par un facteur scalaire de 2). Les deux droites géométriques sont parfaitement confondues dans le plan cartésien, ce qui signifie qu’il existe une infinité de couples (x, y) satisfaisant simultanément les deux relations.
Face à un tel système indéterminé ou sous-déterminé, le déterminant de la matrice A s’annule immédiatement : dét(A) = (2 × 8) – (4 × 4) = 16 – 16 = 0. Le rang de la matrice est strictement inférieur au nombre d’inconnues (rang 1 au lieu de 2). Dans ce contexte, la méthode par inversion matricielle directe est intrinsèquement incapable de fonctionner. Excel ne possède pas de mécanisme analytique symbolique permettant de renvoyer une famille de solutions paramétriques (par exemple exprimer x en fonction d’un paramètre libre t). Le tableur renverra inéluctablement une valeur d’erreur, signalant l’impossibilité de converger vers un point d’équilibre unique.
7.3 Systèmes incompatibles et gestion de l’absence de solution
Une seconde forme de dégénérescence, plus pernicieuse encore, réside dans l’incompatibilité logique fondamentale des équations. Reprenons la matrice des coefficients précédente, mais en modifiant le membre de droite : 2x + 4y = 10 et 4x + 8y = 25. Sur le plan algébrique, multiplier la première égalité par 2 devrait logiquement conduire à 4x + 8y = 20. Or, la seconde équation affirme que cette même combinaison linéaire équivaut à 25, ce qui induit une contradiction formelle absolue (20 = 25).
Sur le plan géométrique, ces deux équations modélisent des droites strictement parallèles et disjointes qui ne se coupent jamais. Le système n’admet aucune solution réelle. Pourtant, la matrice des coefficients A est rigoureusement identique à celle du paragraphe précédent, et son déterminant demeure invariablement nul (dét(A) = 0). Lors de la tentative d’exécution de la formule =PRODUITMAT(INVERSEMAT(A); B), Excel renverra invariablement le même code d’erreur #NOMBRE!, sans faire la distinction mathématique entre un système indéterminé (infinité de solutions) et un système incompatible (zéro solution). Il incombe donc à l’analyste d’interpréter ce diagnostic numérique à la lumière du théorème de Rouché-Fontené, en examinant la compatibilité des rangs pour déterminer la cause profonde de l’échec de solvabilité.
8. Diagnostic approfondi des anomalies et erreurs courantes dans Excel
8.1 Déchiffrage et résolution de l’erreur standard #VALEUR!
L’apparition du code d’erreur #VALEUR! lors de l’exécution d’un calcul matriciel constitue l’une des déconvenues les plus fréquentes pour les praticiens du tableur. Ce message signale généralement une incompatibilité dimensionnelle fondamentale entre les matrices soumises à la fonction PRODUITMAT. Rappelons que le produit PRODUITMAT(M1; M2) requiert impérativement que le nombre de colonnes de M1 corresponde exactement au nombre de lignes de M2. Si un utilisateur sélectionne par mégarde une colonne excédentaire dans la matrice des coefficients (par exemple une plage 3 × 4 au lieu de 3 × 3) ou applique la multiplication à un vecteur transposé horizontalement (1 × 3 au lieu de 3 × 1), la cohérence dimensionnelle est violée et le tableur génère instantanément l’erreur #VALEUR!.
Une seconde cause majeure réside dans la présence insidieuse d’éléments non numériques au sein des plages sources. Il arrive fréquemment que des données importées depuis des fichiers CSV ou des bases de données externes comportent des espaces insécables, des chaînes de caractères masquées ou des séparateurs décimaux inadéquats (le point au lieu de la virgule selon les configurations régionales). Pour déboguer efficacement cette situation, il convient d’activer l’outil d’audit Évaluer la formule situé dans l’onglet Formules du ruban d’Excel. Cet outil permet d’inspecter l’évaluation séquentielle pas à pas et d’identifier avec précision la cellule exacte contenant la valeur corrompue.
8.2 Compréhension et gestion de l’erreur #PROPAGATION! (#SPILL!)
Spécifique aux versions modernes d’Excel dotées du moteur de calcul dynamique, l’erreur #PROPAGATION! (ou #SPILL! en anglais) apparaît lorsqu’une formule matricielle génère un résultat dimensionnel s’étendant sur plusieurs cellules, mais que la zone d’extension spatiale requise se heurte à un obstacle physique sur la feuille de calcul. Dans le cadre de notre résolution, si la formule =PRODUITMAT(INVERSEMAT(A); B) doit renvoyer trois composantes verticales dans les cellules E1:E3, mais que la cellule E2 contient déjà une annotation textuelle, un chiffre résiduel ou même un espace vide invisible, Excel bloque la diffusion et renvoie l’erreur #PROPAGATION! sur la cellule maîtresse E1.
La résolution de cette anomalie est extrêmement simple : il suffit de repérer la zone bordée de pointillés entourant la cellule en erreur, d’identifier les cellules occupées qui bloquent la trajectoire d’expansion et de les effacer manuellement. Dès que l’espace physique est entièrement libéré, la formule se propage d’elle-même sans qu’il soit nécessaire de la réécrire. Il convient par ailleurs d’éviter d’utiliser l’opérateur d’intersection implicite (symbolisé par l’arobase @) devant les fonctions matricielles, car cet opérateur force la réduction du tableau à une valeur scalaire unique, inhibant le comportement naturel de propagation des solutions vectorielles.
8.3 Disparités régionales et syntaxe des séparateurs de formule
L’interopérabilité internationale des fichiers Excel soulève fréquemment des conflits de syntaxe imputables aux disparités de paramétrage linguistique et régional des systèmes d’exploitation. Dans les environnements francophones standards (France, Belgique, Canada, Suisse), le séparateur décimal officiel est la virgule (,). Par voie de conséquence directe, le séparateur d’arguments au sein des fonctions Excel ne peut pas être une virgule : il prend obligatoirement la forme d’un point-virgule (;). Ainsi, l’écriture standard s’énonce : =PRODUITMAT(INVERSEMAT(A1:B2); C1:C2).
À l’inverse, dans les environnements anglophones ou nord-américains, le séparateur décimal est le point (.), et le séparateur d’arguments des fonctions est la virgule (,). Une incompréhension aiguë survient notamment lors de l’écriture de constantes matricielles codées en dur entre accolades : dans la convention francophone, les éléments d’une même ligne sont séparés par un point (ou une barre oblique inverse selon les versions) et les lignes sont séparées par des points-virgules, alors qu’en convention anglophone, les virgules séparent les colonnes et les points-virgules séparent les lignes. L’analyste travaillant dans des contextes internationaux veillera à standardiser ses classeurs et à vérifier la bonne transcription automatique de ces séparateurs lors du transfert de classeurs entre machines hétérogènes.
9. Approche alternative : Utilisation du Solveur Excel pour les équations linéaires
9.1 Activation et configuration architecturale du complément Solveur
Bien que l’algèbre matricielle constitue l’approche la plus directe et élégante pour résoudre un système linéaire dans Excel, il existe une méthode alternative d’une grande puissance : l’utilisation du complément d’optimisation numérique Solveur (Excel Solver). Développé initialement par Frontline Systems, le Solveur n’est pas activé par défaut lors de l’installation standard d’Excel. Pour le rendre opérationnel, l’utilisateur doit naviguer dans le menu Fichier > Options > Compléments, sélectionner Compléments Excel dans le menu déroulant inférieur, cliquer sur Atteindre, puis cocher la case intitulée Complément Solveur avant de valider par OK. L’outil s’insère alors à l’extrême droite de l’onglet Données du ruban.
La structuration d’un modèle pour le Solveur repose sur une séparation claire entre trois espaces fonctionnels distincts : les cellules de variables de décision, les cellules de formules dépendantes calculant le membre de gauche de chaque équation, et les cellules de constantes fixant le membre de droite. Contrairement à la résolution matricielle qui opère comme une boîte noire instantanée, le Solveur fonctionne comme un moteur algorithmique itératif guidé par des contraintes programmatiques définies au travers d’une interface graphique interactive.
9.2 Paramétrage des contraintes et choix du moteur algorithmique
Pour paramétrer la résolution d’un système linéaire via le Solveur, il convient d’associer un bloc de cellules vierges aux variables décisionnelles (notre vecteur X). Dans une série de cellules adjacentes, nous saisissons les formules calculant le résultat de chaque équation en utilisant la fonction SOMMEPROD pour multiplier la ligne des coefficients par la plage des cellules de variables décisionnelles. Ouvrons ensuite la fenêtre des paramètres du Solveur via l’onglet Données. L’objectif peut être laissé vide, ou nous pouvons définir une cellule résiduelle fictive à minimiser.
L’étape charnière réside dans l’adjonction des contraintes structurelles en cliquant sur le bouton Ajouter : chaque cellule de calcul du membre de gauche doit être soumise à une contrainte d’égalité stricte (opérateur =) face à sa cellule de constante correspondante du membre de droite. Deux précautions capitales doivent impérativement être prises :
- Décocher expressément la case Rendre les variables sans contrainte non négatives si le système d’équations est susceptible d’admettre des solutions scalaires négatives dans le corps des nombres réels.
- Sélectionner impérativement le moteur de résolution Simplex LP (Programmation Linéaire) au détriment des moteurs GRG Non linéaire ou Évolutionnaire, le moteur Simplex garantissant une convergence théorique absolue et une vitesse de calcul optimale pour les systèmes exclusivement linéaires.
9.3 Analyse comparative : Approche matricielle analytique versus Solveur itératif
Le choix entre la méthode matricielle (PRODUITMAT / INVERSEMAT) et le Solveur itératif dépend des objectifs spécifiques assignés à la modélisation. L’approche matricielle se distingue par son caractère strictement analytique, instantané et dynamique : dès qu’une valeur est altérée dans la matrice des coefficients ou le vecteur constant, l’intégralité du vecteur solution est immédiatement recalculée sans nécessiter la moindre manipulation complémentaire de l’utilisateur. Elle demeure la solution reine pour les tableaux de bord automatisés et les modèles linéaires réguliers de rang plein.
En contrepartie, le Solveur présente une polyvalence conceptuelle supérieure lorsque le système déborde du cadre classique de Cramer. Si le système comporte davantage d’équations que d’inconnues (système surdéterminé), ou au contraire s’il est sous-déterminé avec une infinité de solutions admissibles, le Solveur autorise l’intégration simultanée de contraintes d’inégalités supplémentaires (par exemple x ≥ 0, y ≤ 100) combinées à la maximisation d’une fonction d’utilité ou à la minimisation d’un coût global. De plus, le Solveur s’avère particulièrement robuste face aux systèmes frôlant la singularité, là où l’inversion matricielle standard échoue en raison de singularités de troncature numérique.
10. Applications avancées en modélisation quantitative et expérimentale
10.1 Équilibrage de modèles en psychométrie et calibrage d’échelles
Dans le champ de la recherche en psychométrie et en sciences comportementales, la résolution de systèmes d’équations linéaires joue un rôle déterminant dans l’étalonnage des scores factoriels et la construction d’échelles de mesure composites. Lorsqu’un chercheur conçoit un instrument psychométrique multidimensionnel évaluant des construits latents complexes (tels que l’intelligence émotionnelle, la charge cognitive ou l’anxiété professionnelle), les scores bruts recueillis auprès d’échantillons standardisés doivent être normalisés pour neutraliser les biais de covariance et harmoniser les contributions de chaque sous-dimension.
La détermination des coefficients de pondération optimaux d’un test composite requiert la formulation d’un système d’équations linéaires où la matrice de variance-covariance empirique sert de matrice structurelle A, tandis que le vecteur B représente les corrélations cibles recherchées avec un critère psychologique externe étalonné. En résolvant ce système directement sous Excel, les psychométriciens obtiennent le vecteur des poids factoriels exacts à assigner à chaque item ou sous-échelle. Cette approche garantit la validité de construit mathématique de l’outil psychométrique tout en offrant une transparence méthodologique totale dans le calibrage des normes diagnostiques.
10.2 Systèmes d’équations dans l’analyse des réseaux de décision cognitive
La modélisation computationnelle de la prise de décision humaine mobilise fréquemment les chaînes de Markov et les réseaux d’influence cognitive, où chaque état mental ou nœud décisionnel évolue selon des probabilités de transition interdépendantes. Dans de tels graphes de décision, la recherche de l’état d’équilibre stationnaire — c’est-à-dire la distribution de probabilité à long terme de l’opérateur humain face à des flux d’informations dynamiques — revient rigoureusement à résoudre le système d’équations linéaires canonique πP = π, assorti de la contrainte de normalisation ∑πi = 1, où P représente la matrice de transition stochastique.
Transposé sous Excel sous la forme matricielle standard (PT – I)πT = 0 avec substitution de la dernière équation par la somme unitaire, ce modèle permet aux chercheurs en ergonomie cognitive et en économie comportementale de calculer instantanément les probabilités d’arbitrage d’un décideur confronté à des compromis multi-objectifs. L’inversion matricielle fournit la distribution stationnaire avec une clarté remarquable, permettant de prédire les goulets d’étranglement attentionnels et de concevoir des interfaces homme-machine minimisant les risques d’erreur cognitive en situation de crise opérationnelle.
10.3 Estimation des paramètres dans les régressions multivariées
L’une des illustrations les plus prestigieuses de l’algèbre matricielle appliquée réside dans l’estimation des paramètres de la régression linéaire multiple par la méthode des Moindres Carrés Ordinaires (MCO). Soit un ensemble de données expérimentales composé d’une variable expliquée Y (dimension n × 1) et de k variables prédictives regroupées dans une matrice de conception X (dimension n × (k+1) en incluant la colonne d’interception unitaire). L’estimateur vectoriel des coefficients de régression β est donné par la célèbre équation normale de Gauss-Markov : (XTX)β = XTY.
Cette égalité structurelle possède rigoureusement la forme Aβ = B, où A = XTX est une matrice carrée symétrique semi-définie positive d’ordre (k+1), et B = XTY est un vecteur colonne de dimension (k+1) × 1. Dans Excel, le chercheur peut décomposer explicitement chaque étape sans recourir à la boîte noire de l’Utilitaire d’analyse :
- Calcul du produit transposé XTX via
=PRODUITMAT(TRANSPOSE(X); X) - Calcul du produit vectoriel XTY via
=PRODUITMAT(TRANSPOSE(X); Y) - Résolution finale du vecteur des estimateurs β via
=PRODUITMAT(INVERSEMAT(PRODUITMAT(TRANSPOSE(X); X)); PRODUITMAT(TRANSPOSE(X); Y))
Cette maîtrise algorithmique directe offre une compréhension intime des fondements algébriques sous-jacents aux statistiques inférentielles et permet de dériver manuellement la matrice de variance-covariance des résidus.
11. Optimisation, automatisation et bonnes pratiques sous Excel
11.1 Exploitation des plages nommées pour sécuriser et clarifier les formules
Au fur et à mesure que la complexité des feuilles de calcul s’accroît, la manipulation de références de plages brutes telles que A1:D4 ou E1:E4 devient une source majeure de confusion intellectuelle et de fragilité structurelle. L’un des moyens les plus efficients de professionnaliser ses modèles consiste à exploiter le gestionnaire de noms d’Excel pour attribuer des identifiants sémantiques formels aux matrices du système. Il suffit de sélectionner la matrice des coefficients et de la nommer Matrice_A dans la zone de nom, puis de sélectionner la colonne des constantes et de la baptiser Vecteur_B.
Grâce à cette abstraction terminologique, la formule de résolution s’affranchit des coordonnées cellulaires pour adopter une syntaxe d’une limpidité absolue, directement calquée sur la notation mathématique théorique :
=PRODUITMAT(INVERSEMAT(Matrice_A); Vecteur_B)
Cette pratique réduit drastiquement les risques d’omission ou d’écrasement de coordonnées lors de déplacements de blocs de cellules au sein du classeur. Elle facilite considérablement la relecture critique, l’auditabilité algorithmique par des tiers et l’évaluation par les pairs dans le cadre de soumissions académiques de protocoles de recherche en données ouvertes.
11.2 Automatisation des procédures de résolution par scripts VBA
Bien que les formules matricielles natives couvrent l’immense majorité des besoins analytiques réguliers, l’automatisation de flux de travail répétitifs — tels que la résolution en chaîne de centaines de systèmes linéaires de dimensions variables importés successivement — tire un avantage substantiel du recours aux macros écrites en Visual Basic for Applications (VBA). L’environnement de programmation d’Excel permet d’interagir directement avec le moteur de calcul via l’objet WorksheetFunction.
L’implémentation d’une macro de résolution automatisée peut être formalisée conceptuellement par la structure de procédure suivante :
- Détection dynamique de la dimension n du système par l’évaluation des dimensions de la zone contiguë occupée (propriété
CurrentRegion). - Affectation des tableaux de données au sein de variables de type Variants :
TableauA = Range("A1").Resize(n, n).ValueetTableauB = Range("...").Resize(n, 1).Value. - Appel séquentiel des méthodes d’algèbre matricielle natives :
TableauInverse = Application.WorksheetFunction.MInverse(TableauA)suivi deSolutionVecteur = Application.WorksheetFunction.MMult(TableauInverse, TableauB). - Restitution immédiate du tableau résultant sur la plage de sortie ciblée avec verrouillage optionnel des cellules pour prévenir toute altération accidentelle des calculs finaux.
Une telle automatisation élimine toute intervention manuelle au clavier, accélère le traitement par lots et garantit une homogénéité parfaite de l’infrastructure logicielle au sein des équipes de recherche quantitative.
11.3 Standardisation et documentation des feuilles de calcul de recherche
La reproductibilité étant le pilier central de la démarche scientifique moderne, la conception d’un modèle sous tableur doit obéir à des standards rigoureux de documentation et de contrôle de qualité. Un classeur de résolution de systèmes d’équations ne devrait jamais se résumer à une juxtaposition aride de chiffres et de formules. Il convient de concevoir un gabarit standardisé structuré en plusieurs panneaux visuellement délimités par une charte graphique sobre : zone d’introduction méthodologique, bloc de saisie des paramètres d’entrée, panneau des calculs matriciels intermédiaires et panneau de restitution des résultats finaux.
Il est hautement recommandé d’incorporer des cellules de diagnostic automatique s’appuyant sur la mise en forme conditionnelle. Par exemple, une cellule dédiée peut évaluer en temps réel la valeur du déterminant via la fonction =DETERMINANT(Matrice_A). Si le déterminant s’avère nul ou inférieur à un seuil critique d’instabilité numérique (par exemple |dét(A)| < 10-8), la cellule s’affiche en rouge vif avec un message d’alerte signalant que la matrice est singulière ou quasi-singulière. De même, un panneau de contrôle intégrant le calcul automatique des résidus ε = AX – B garantit à l’expérimentateur que la solution affichée respecte scrupuleusement les contraintes initiales du modèle physique avant toute exploitation opérationnelle.
12. Synthèse méthodologique et perspectives computationnelles étendues
12.1 Récapitulatif des étapes clés et arbre de décision pour l’utilisateur
Pour naviguer avec assurance dans le paysage des techniques de résolution de systèmes linéaires sous Excel, l’utilisateur gagne à s’appuyer sur une arborescence décisionnelle systématique. Le processus méthodique se décompose en quatre phases séquentielles immuables :
- Phase de normalisation et dimensionnement : Transposer les équations sous la forme standard ordonnée, extraire la matrice carrée A (n × n) et le vecteur B (n × 1), en renseignant impérativement la valeur zéro pour toute variable absente.
- Phase de diagnostic de régularité : Calculer le scalaire dét(A) au moyen de la fonction
=DETERMINANT(...). Si le résultat est nul, abandonner l’inversion directe et analyser la colinéarité ou l’incompatibilité du système. Si le résultat est non nul mais extrêmement proche de zéro, anticiper de potentielles erreurs de conditionnement. - Phase d’exécution algorithmique : Selon l’environnement logiciel, appliquer la formule unifiée
=PRODUITMAT(INVERSEMAT(A); B)validée par simple appui sur Entrée (matrices dynamiques sous Excel 365/2021) ou par Ctrl + Maj + Entrée sur une plage préalablement sélectionnée (versions traditionnelles). Si des contraintes d’inégalités s’appliquent, basculer sur le complément Solveur avec le moteur Simplex LP. - Phase de contrôle qualité : Vérifier l’absence de tout code d’erreur (
#VALEUR!,#PROPAGATION!,#NOMBRE!) et effectuer la contre-vérification systématique par reconstitution matricielle=PRODUITMAT(A; X)pour quantifier les résidus numériques résiduels.
12.2 Frontières technologiques d’Excel face aux bibliothèques dédiées
S’il est indéniable qu’Excel constitue un outil d’une remarquable accessibilité pour l’enseignement et la résolution de systèmes de petite à moyenne taille (typiquement pour des ordres dimensionnels n compris entre 2 et 50), il est essentiel d’avoir une juste conscience de ses frontières technologiques et computationnelles. Lorsque les modèles s’étendent à des centaines voire des milliers d’équations simultanées — comme c’est le cas dans la modélisation météorologique, l’analyse par éléments finis en mécanique des structures ou le traitement des mégadonnées en apprentissage automatique —, le tableur atteint des seuils de saturation mémoire et d’inefficience algorithmique.
Les environnements de calcul scientifique dédiés tels que Python (avec la bibliothèque NumPy reposant sur les bibliothèques C et Fortran BLAS/LAPACK), R ou MATLAB ne procèdent pas à une inversion matricielle explicite A-1 pour résoudre AX = B, car cette opération est coûteuse en temps de calcul et numériquement instable. Ils privilégient des techniques de factorisation matricielle directe telles que la décomposition LU, la décomposition QR ou la décomposition de Cholesky pour les matrices hermitiennes définies positives. Dès que l’ordre du système excède une dimension critique (n > 100), ou dès que la matrice devient hautement creuse (comportant une vaste majorité de zéros), la bascule du tableur bureautique vers un environnement de programmation scientifique s’impose comme un impératif méthodologique incontournable.
12.3 Directives pour la publication et le partage de résultats transparents
Dans l’optique de garantir l’intégrité scientifique et la conformité aux exigences contemporaines de la science ouverte (Open Science), le partage de classeurs Excel intégrant des résolutions de systèmes d’équations doit obéir à des protocoles de transparence rigoureux. Tout fichier tableur accompagnant un article de recherche ou un rapport technique d’expertise doit être accompagné d’une notice méthodologique explicative consignant précisément la version exacte d’Excel exploitée lors des calculs, l’architecture du moteur de calcul (32 bits ou 64 bits), ainsi que les paramètres régionaux du système hôte.
Il est en outre fortement recommandé d’archiver les feuilles de calcul dans des formats ouverts non propriétaires ou au format universel .xlsx standardisé ISO/IEC 29500, en prenant soin de supprimer les liens externes rompus et de figer les valeurs calculées à titre de sauvegarde textuelle dans des fichiers CSV associés. En documentant scrupuleusement la généalogie des cellules, de la formalisation théorique des équations jusqu’au vecteur des solutions réelles, l’analyste confère à son travail quantitatif une traçabilité totale, gage d’une reproductibilité parfaite et d’une crédibilité scientifique inattaquable.
Références
- Anton, H., & Rorres, C. (2014). Elementary Linear Algebra: Applications Version (11th ed.). John Wiley & Sons.
- Frontline Systems. (2023). Excel Solver Online Help and Optimization Modeling Guides. Frontline Solvers. https://www.solver.com
- Golub, G. H., & Van Loan, C. F. (2013). Matrix Computations (4th ed.). Johns Hopkins University Press.
- Lay, D. C., Lay, S. R., & McDonald, J. J. (2016). Linear Algebra and Its Applications (5th ed.). Pearson.
- Microsoft Corporation. (2024). Fonctions INVERSEMAT et PRODUITMAT dans Excel. Support technique Microsoft Office. https://support.microsoft.com
- Strang, G. (2016). Introduction to Linear Algebra (5th ed.). Wellesley-Cambridge Press.
- Winston, W. L. (2019). Microsoft Excel 2019 Data Analysis and Business Modeling (6th ed.). Microsoft Press.