
L’analyse des performances financières et économiques repose sur la capacité des analystes et des gestionnaires à extraire des tendances intelligibles à partir de données temporelles souvent bruitées. Parmi la panoplie des métriques de rentabilité et d’expansion, le taux de croissance annuel composé, universellement désigné sous son acronyme francophone TCAC ou anglo-saxon CAGR (Compound Annual Growth Rate), occupe une position centrale dans les sciences de gestion contemporaines. Cet indicateur synthétique offre une modélisation mathématique du rythme auquel une grandeur économique aurait progressé si elle avait suivi une trajectoire géométrique parfaitement constante sur un horizon pluriannuel. En s’affranchissant des fluctuations erratiques et des sursauts conjoncturels, le TCAC permet d’évaluer sur un pied d’égalité des trajectoires d’entreprises divergentes, des portefeuilles d’actifs composites ou des segments de marché concurrents.
Dans l’écosystème du traitement des données moderne, l’application infonuagique Google Sheets s’est imposée comme un standard incontournable pour la modélisation financière, le reporting corporatif et la prise de décision décentralisée. Grâce à ses fonctionnalités collaboratives en temps réel et à son moteur de calcul étendu, ce tableur hébergé permet d’implémenter le calcul du TCAC selon de multiples méthodologies, allant de la transposition directe des formules exponentielles fondamentales jusqu’à l’usage de fonctions financières spécialisées telles que RRI, TAUX ou TRI.PAIEMENTS. Cependant, l’apparente simplicité de cette métrique dissimule des subtilités arithmétiques, temporelles et logiques qui, lorsqu’elles sont négligées par l’opérateur, peuvent engendrer des biais cognitifs majeurs ou des erreurs d’interprétation susceptibles de compromettre des décisions d’investissement stratégiques.
Ce guide exhaustif a pour ambition de décortiquer de manière systématique l’ensemble des protocoles mathématiques, algorithmiques et analytiques requis pour calculer, automatiser et interpréter rigoureusement le TCAC au sein de Google Sheets. À travers une démarche progressive articulée en douze chapitres, nous explorerons non seulement les fondements de la finance actuarielle, la structuration matricielle des feuilles de calcul et les différentes syntaxes disponibles, mais également la gestion des irrégularités chronologiques, le traitement des valeurs négatives, la modélisation matricielle avancée par scripts et la rétro-ingénierie des résultats. Cette monographie s’adresse aux directeurs financiers, analystes quantitatifs, chercheurs en gestion et étudiants désireux de maîtriser pleinement les mécanismes de la croissance composée dans un environnement technologique moderne.
1. Fondements théoriques et définition mathématique du TCAC (CAGR)
1.1 Définition conceptuelle et portée du taux de croissance annuel composé
Le taux de croissance annuel composé (TCAC), traditionnellement désigné dans la littérature financière internationale sous le vocable de Compound Annual Growth Rate (CAGR), constitue une abstraction arithmétique fondamentale destinée à mesurer le taux de progression annuel moyen d’un paramètre sur une période déterminée excédant une année. Sur le plan épistémologique, il convient d’établir une distinction rigoureuse entre la croissance absolue, la moyenne arithmétique simple des variations annuelles et la moyenne géométrique des rendements. Alors que la croissance absolue se contente de mesurer la différence brute entre l’état initial et l’état terminal d’une variable sans considération du facteur temporel, et que la moyenne arithmétique souffre d’un biais systématique de surévaluation lorsqu’elle est confrontée à des pourcentages fluctuants, le TCAC s’appuie intrinsèquement sur la géométrie des intérêts composés pour restituer une dynamique fidèle.
La vertu maîtresse du TCAC réside dans sa capacité à opérer une neutralisation formelle de la volatilité intermédiaire. Dans la réalité économique, la trajectoire d’un actif financier ou du chiffre d’affaires d’une entreprise n’est jamais rectiligne : elle alterne entre phases d’expansion euphorique, stagnations conjoncturelles et contractions brutales. Le TCAC fait abstraction de cette turbulence intra-périodique en concevant une trajectoire théorique idéale au sein de laquelle la variable croîtrait chaque année à un rythme rigoureusement invariable. Cette modélisation unitaire permet ainsi de ramener des séries chronologiques complexes à une constante facilement assimilable, facilitant les comparaisons sectorielles croisées et la comparaison d’actifs aux profils de risque asymétriques.
Les champs d’application privilégiés de cette métrique embrassent l’ensemble des sciences économiques appliquées. Dans le domaine de la gestion de portefeuille et de l’analyse d’investissements, le TCAC sert d’étalon pour jauger la performance historique d’un fonds de placement, d’un indice boursier ou d’une classe d’actifs sur des horizons de trois, cinq ou dix ans. Dans le champ de la démographie organisationnelle et du contrôle de gestion, il est systématiquement mobilisé pour analyser l’évolution pluriannuelle de la masse salariale, la fidélisation de la clientèle ou l’accroissement des parts de marché. Enfin, dans l’analyse stratégique d’entreprise, il représente l’indicateur canonique pour quantifier la croissance des ventes, de l’excédent brut d’exploitation et du bénéfice net par action dans les rapports financiers annuels destinés aux actionnaires institutionnels.
1.2 Démonstration formelle de l’équation arithmétique sous-jacente
La formulation algébrique canonique du TCAC découle directement des principes universels de la capitalisation financière à intérêts composés. Si l’on désigne par $V_0$ la valeur initiale de l’actif au début de la première période, par $V_n$ la valeur finale enregistrée au terme de l’observation, et par $n$ le nombre exact d’intervalles temporels annuels séparant ces deux jalons, la relation fondamentale de la dynamique des intérêts composés s’énonce selon l’équation :
$$V_n = V_0 \times (1 + TCAC)^n$$
Pour isoler le taux de croissance composé inconnu au sein de cette équation de puissance, une suite d’opérations algébriques élémentaires doit être déployée. En divisant préalablement les deux membres de la relation par la valeur initiale $V_0$, on obtient le multiplicateur global d’expansion de la période considérée :
$$\frac{V_n}{V_0} = (1 + TCAC)^n$$
L’élimination de l’exposant $n$ requiert l’application de la fonction réciproque de la puissance n-ième, c’est-à-dire l’élévation des deux termes à la puissance fractionnaire $1/n$, ou encore l’extraction de la racine n-ième du rapport d’accroissement. L’expression prend alors la forme intermédiaire :
$$\left(\frac{V_n}{V_0}\right)^{\frac{1}{n}} = 1 + TCAC$$
En retranchant l’unité de part et d’autre de l’égalité afin de convertir le coefficient multiplicateur en un taux d’accroissement net, nous aboutissons à l’équation universelle du TCAC :
$$TCAC = \left(\frac{V_n}{V_0}\right)^{\frac{1}{n}} – 1$$
Dans ce modèle déterministe, l’opérateur de puissance fractionnaire $1/n$ assume un rôle régulateur décisif. D’un point de vue analytique, il décompose le multiplicateur global en une succession d’accroissements infinitésimaux de telle sorte que l’effet de réinvestissement des gains générés au cours des périodes antérieures soit parfaitement pris en compte. L’intégrité de cette équation repose impérativement sur la définition rigoureuse de la variable $n$, laquelle ne représente nullement le décompte des points de données observés mais bel et bien le nombre de transitions d’une année sur l’autre.
1.3 Différenciation critique entre TCAC et autres indicateurs financiers
Pour un analyste financier, la maîtrise du TCAC implique nécessairement une conscience aiguë de ses frontières conceptuelles et méthodologiques face à des indicateurs concurrents tels que le Taux de Rendement Interne (TRI ou IRR pour Internal Rate of Return) ou le rendement total cumulé. La différence architecturale primordiale entre le TCAC et le TRI réside dans la gestion des flux de trésorerie intermédiaires. Le TCAC est un indicateur de type « point à point » qui prend exclusivement en compte les valeurs aux bornes temporelles de l’échantillon, en ignorant délibérément tout apport ou retrait de capital intervenu entre $t=0$ et $t=n$. À l’inverse, le TRI modélise la rentabilité exacte d’une séquence de flux de trésorerie irréguliers en pondérant chaque mouvement par son calendrier d’occurrence spécifique.
Par ailleurs, la comparaison entre le TCAC et la moyenne arithmétique simple met en lumière ce que la théorie financière qualifie de « biais de volatilité ». Considérons une action acquise à un montant de 100 dollars qui subit une hausse de 100 % au cours de l’année 1 pour atteindre 200 dollars, avant d’enregistrer un effondrement de 50 % durant l’année 2 pour revenir à son niveau initial de 100 dollars. La moyenne arithmétique simple des rendements $((100% – 50%) / 2)$ affiche un résultat faussement flatteur de +25 %, suggérant un enrichissement substantiel de l’investisseur. En réalité, le capital final est strictement égal au capital d’origine. Le calcul du TCAC, appliquant rigoureusement $((100/100)^{1/2} – 1)$, aboutit au résultat authentique de 0,00 %, neutralisant l’illusion arithmétique.
Le tableau suivant synthétise les distinctions opérationnelles et conceptuelles indispensables à l’établissement d’un cadre décisionnel robuste en ingénierie financière :
- TCAC (CAGR) : Mesure de performance géométrique standardisée, exclut les flux intermédiaires, insensible à l’ordre des fluctuations intra-périodiques, optimal pour évaluer des métriques bilancielles (chiffre d’affaires, actif total, cours de clôture unitaire).
- Moyenne arithmétique : Mesure d’espérance mathématique de court terme, suroptimiste sur les séries volatiles, inadaptée aux projections pluriannuelles en intérêts composés.
- Taux de Rendement Interne (TRI / IRR) : Modélise la rentabilité actuarielle pondérée par le volume et le calendrier des flux financiers entrants et sortants, indispensable pour le capital-investissement et l’évaluation de projets d’infrastructure.
- Rendement pondéré dans le temps (TWR) : Segmente la période globale en sous-périodes à chaque mouvement de fonds pour isoler la compétence du gestionnaire des décisions de liquidité des souscripteurs.
2. Préparation et architecture rigoureuse des données dans Google Sheets
2.1 Structuration matricielle et hygiène des feuilles de calcul
La fiabilité algorithmique de tout calcul de taux composé dans Google Sheets dépend en amont de l’hygiène structurelle du classeur. Dans une démarche professionnelle conforme aux standards d’audit financier (tels que les principes FAST Standard), l’organisation matricielle des séries chronologiques doit impérativement privilégier une disposition verticale, où les périodes temporelles successives s’égrènent le long des lignes (vecteur colonne temporel) tandis que les différentes grandeurs observées occupent des colonnes distinctes. Cette topologie longitudinale garantit une lisibilité maximale, facilite l’extension dynamique des plages de calcul et permet d’exploiter pleinement les fonctionnalités de filtres, de tableaux croisés dynamiques et de formules matricielles.
Une séparation étanche doit être maintenue entre les zones de saisie brute et les cellules réservées aux calculs algorithmiques. Il est formellement déconseillé d’entremêler des valeurs statiques saisies manuellement et des équations de traitement au sein d’une même plage de données. Les métadonnées contextuelles, telles que les identifiants d’actifs, les codes de devises ou les annotations méthodologiques, doivent faire l’objet de colonnes dédiées afin de prévenir toute pollution des plages numériques lors de l’exécution des fonctions arithmétiques.
Enfin, l’adoption de conventions de nommage de plages (Named Ranges) constitue une pratique d’excellence pour pérenniser les modèles. Plutôt que de faire référence à des coordonnées statiques et impersonnelles telles que B2 ou B11, l’analyste avisera d’assigner des noms explicites tels que Valeur_Initiale, Valeur_Finale ou Chiffre_Affaires_Historique. Cette rigueur sémantique prémunit le modèle contre les décalages accidentels de références lors de l’insertion ou de la suppression inopinée de lignes dans la feuille de calcul.
2.2 Formatage standardisé des entrées temporelles et monétaires
L’intégrité des calculs dans Google Sheets exige un contrôle strict du typage des données. Les valeurs monétaires ou quantitatives doivent être expressément typées au format numérique, dépourvues de symboles de devises saisis manuellement sous forme de chaînes de caractères. Une saisie telle que « 1 000 $ » sous forme de texte empêchera irrémédiablement le moteur arithmétique du tableur d’exécuter des opérations d’élévation à la puissance, déclenchant l’erreur bloquante #VALUE! (ou #VALEUR! selon la configuration linguistique). Les valeurs doivent être entrées à l’état brut (par exemple 1000) puis formatées visuellement via le menu Format > Nombre > Devise ou Comptabilité, préservant ainsi la précision sous-jacente en virgule flottante.
Les données chronologiques requièrent une vigilance tout aussi pointue. Pour échapper aux ambiguïtés récurrentes entre les conventions de dates anglo-saxonnes (MM/JJ/AAAA) et européennes (JJ/MM/AAAA), il est hautement recommandé d’astreindre le classeur à la norme internationale ISO 8601 (AAAA-MM-JJ). Cette uniformisation évite que le premier mai (01/05) ne soit tragiquement réinterprété comme le cinq janvier (05/01) par un moteur de calcul configuré sous un paramètre régional divergent. Google Sheets convertit nativement les dates conformes en nombres de série séquentiels (le nombre 1 correspondant au 31 décembre 1899), rendant ainsi possibles des soustractions et des fractionnements temporels d’une parfaite justesse mathématique.
Quant aux cellules de destination appelées à accueillir le résultat du TCAC, elles doivent être systématiquement pré-formatées en pourcentage avec au minimum deux décimales visibles. L’arrondi prématuré à l’entier le plus proche masquerait des variations annuelles déterminantes : un TCAC de 7,49 % et un TCAC de 6,51 % se verraient tous deux tronqués à 7 %, dissimulant un écart de rendement substantiel sur un horizon d’une décennie.
2.3 Détermination exacte de la variable temporelle (n)
L’un des pièges les plus dévastateurs et les plus fréquents dans la modélisation du TCAC réside dans l’assimilation erronée du nombre d’observations périodiques au nombre d’intervalles de temps écoulés ($n$). Si un analyste compile les chiffres d’affaires d’une entreprise s’étalant de l’année 2015 à l’année 2024, le tableau comportera dix lignes de données distinctes. Néanmoins, le nombre de transitions de croissance effective n’est que de neuf ans (2024 moins 2015). L’application impulsive d’un exposant $1/10$ en lieu et place de l’exposant légitime $1/9$ produira une sous-estimation systématique du taux de croissance annuel composé.
La règle arithmétique formelle stipule que pour une série de données discrètes continues régulièrement espacées, le nombre de périodes $n$ est donné par la formule :
$$n = N_{\text{observations}} – 1$$
Lorsque la structure temporelle n’est pas annualisée mais repose sur des granularités plus resserrées telles que des semestres, des trimestres ou des mois, la détermination de $n$ nécessite une conversion dimensionnelle pour préserver la nature strictement annuelle du TCAC. Si la série est mesurée sur une base mensuelle et comprend $M$ mois d’écart entre la première et la dernière observation, le paramètre $n$ exprimé en années devra être calculé selon la relation :
$$n = \frac{M}{12}$$
Le tableau ci-dessous illustre la transcription de la variable $n$ pour un investissement initié au premier janvier de l’année initiale et clôturé à la date d’échéance :
- Série Annuelle (2019 à 2024) : 6 jalons observés, d’où $n = 6 – 1 = 5$ années d’expansion.
- Série Semestrielle (8 semestres consécutifs) : 8 transitions semestrielles, d’où $n = 8 / 2 = 4$ années complètes.
- Série Trimestrielle (12 trimestres consécutifs) : 12 transitions trimestrielles, d’où $n = 12 / 4 = 3$ années complètes.
- Série Mensuelle (36 mois consécutifs) : 36 transitions mensuelles, d’où $n = 36 / 12 = 3$ années complètes.
3. Méthode 1 : Calcul manuel du TCAC par formule exponentielle
3.1 Transcription syntaxique de la formule dans Google Sheets
La méthode fondamentale pour calculer le TCAC dans Google Sheets consiste à implémenter directement la formulation algébrique déduite des principes actuariels en utilisant les opérateurs arithmétiques natifs du tableur. L’opérateur d’élévation à la puissance est matérialisé dans Google Sheets par le symbole circonflexe (^). La transcription syntaxique brute de l’équation s’articule ainsi :
=(Cellule_Finale / Cellule_Initiale) ^ (1 / Nombre_Periodes) - 1
Dans cette construction, la hiérarchisation des parenthèses revêt une importance critique en vertu des lois universelles de priorité opératoire arithmétique (convention PEMDAS : Parenthèses, Exposants, Multiplication/Division, Addition/Soustraction). Si l’analyste omettait les parenthèses enserrant l’exposant fractionnaire en écrivant =(B10/B1)^1/n - 1, le moteur de calcul élèverait d’abord le quotient à la puissance 1 (opération neutre) avant de diviser l’intégralité du résultat par $n$, aboutissant à une distorsion mathématique complète et totalement erronée.
De surcroît, la maîtrise des références absolues et relatives garantit la résilience du modèle. Lorsque la formule est destinée à être étirée horizontalement ou verticalement pour évaluer des cohortes multiples, il convient de figer les lignes ou les colonnes pertinentes à l’aide du symbole dollar ($). Une formule paramétrée sous la forme =($B10/$B$1)^(1/$C$2)-1 autorisera une recopie matricielle sans corruption des bornes temporelles de comparaison.
3.2 Guide pas à pas illustré sur une série de données type
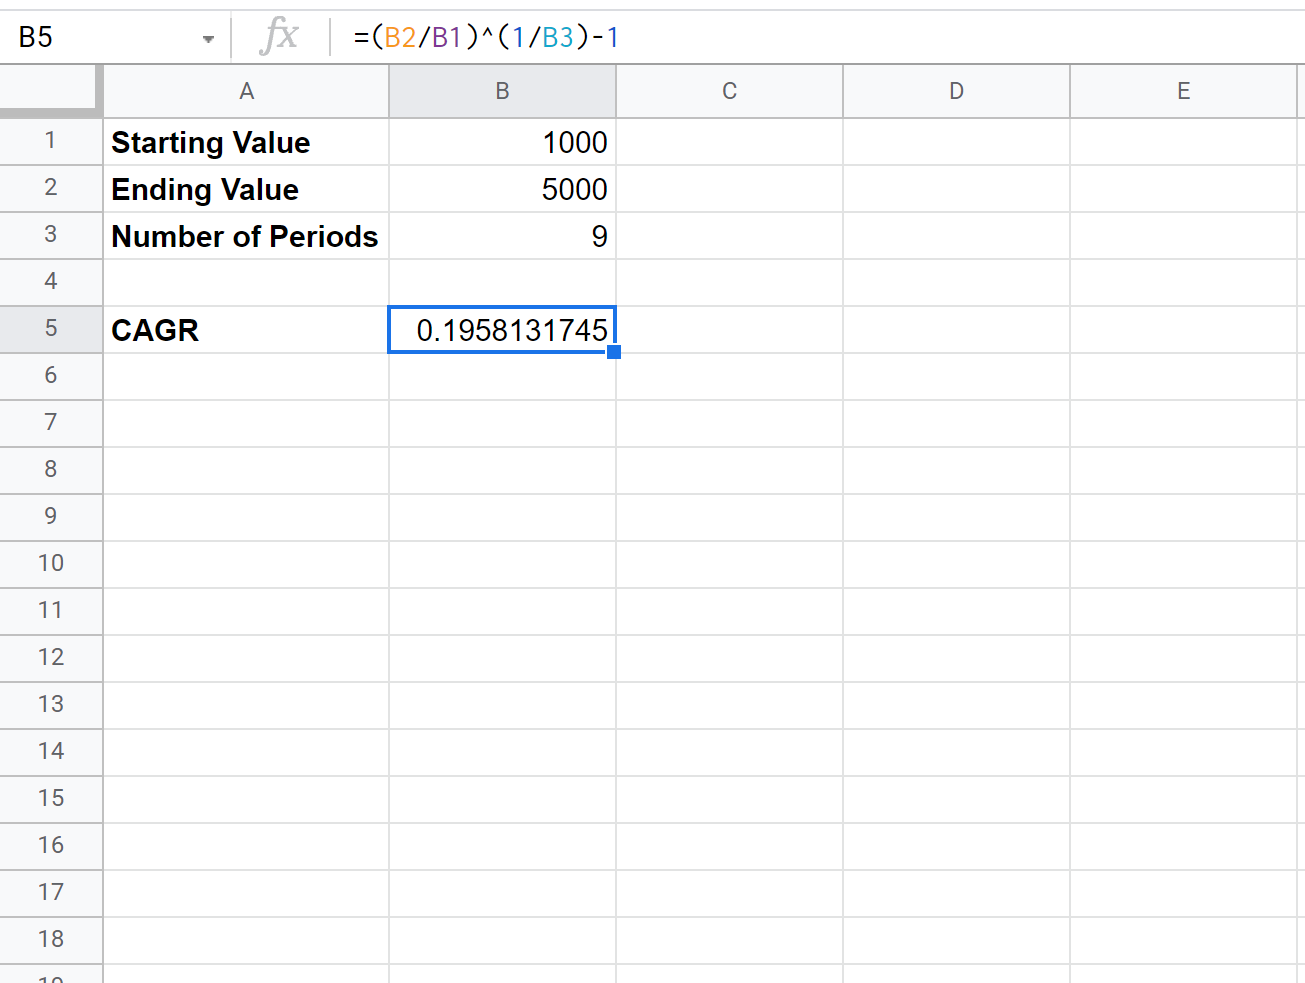
Afin de matérialiser ce protocole opératoire par une illustration empirique, étudions le cas canonique d’un investissement initial de 1 000 $ réalisé au début de l’année 2015, dont la valorisation financière culmine à 5 000 $ à la clôture de l’année 2024. Déployons pas à pas la structure dans une feuille Google Sheets :
Dans la colonne A, consignons les dates d’évaluation annuelle allant de la cellule A1 (désignant 2015) à la cellule A10 (désignant 2024). Dans la colonne B adjacente, consignons la trajectoire d’évolution du portefeuille d’actifs : la cellule B1 contient la valeur initiale 1000, tandis que la cellule B10 héberge la valeur d’évaluation finale 5000. Les cellules intermédiaires B2 à B9 peuvent contenir des valeurs historiques quelconques représentatives des oscillations de marché (par exemple 1250, 1100, 1800, etc.).
Le décompte temporel révèle ici 10 observations distinctes, ce qui matérialise exactement 9 périodes de transition annuelle continue ($10 – 1 = 9$). Pour calculer le TCAC résultant, nous positionnons le curseur d’édition sur la cellule C1 et saisissons rigoureusement l’expression algorithmique suivante :
=(B10/B1)^(1/9) - 1
Dès la validation par la touche Entrée, Google Sheets renvoie la valeur décimale brute 0,195817.... En appliquant à la cellule C1 le format de pourcentage avec deux décimales via la barre d’outils, le résultat affiché se stabilise avec une netteté absolue à 19,58 %. Cela démontre qu’une progression annualisée régulière de 19,58 % pendant 9 ans transforme fidèlement une mise initiale de 1 000 $ en un capital final de 5 000 $.
3.3 Dynamisation du décompte des périodes par fonctions auxiliaires
Bien que fonctionnelle, la saisie statique en dur de la constante « 9 » dans la formule manuelle constitue une vulnérabilité majeure de modélisation financière : si une nouvelle année d’exploitation venait à être insérée entre 2024 et 2025, le calcul du TCAC deviendrait caduc, car il omettrait d’incrémenter le dénominateur de l’exposant. Pour immuniser le tableur contre ce type de régression structurelle, il est impératif d’automatiser le décompte des périodes au moyen de fonctions d’agrégation statistique natives.
La fonction NB() (ou COUNT() dans sa syntaxe universelle) dénombre avec exactitude la quantité de cellules purement numériques présentes au sein d’une plage sélectionnée. En intégrant ce mécanisme, l’équation s’auto-adapte à la volumétrie de la série chronologique :
=(B10/B1)^(1/(NB(B1:B10)-1)) - 1
Dans les contextes où les dates sont consignées dans la colonne A sous des formats mixtes ou alphanumériques, l’analyste peut solliciter la fonction NBVAL() (ou COUNTA()) qui compte l’ensemble des cellules non vides. De façon encore plus élégante, si les années sont renseignées sous forme de nombres entiers (2015 en A1 et 2024 en A10), le nombre de transitions peut être obtenu dynamiquement par soustraction arithmétique directe entre la borne terminale et la borne initiale :
=(B10/B1)^(1/(A10 - A1)) - 1
Cette approche dynamique garantit que toute mise à jour itérative du modèle — qu’il s’agisse d’un ajout de ligne en fin de tableau ou d’un réajustement des horizons temporels — sera instantanément et fidèlement répercutée sur le calcul du TCAC sans aucune intervention humaine au niveau de la formule.
4. Méthode 2 : Calcul automatisé du TCAC avec la fonction RRI
4.1 Anatomie et sémantique technique de la fonction RRI
Conscients de la récurrence du calcul du taux composé dans les travaux d’analyse d’investissement et de modélisation corporative, les concepteurs de Google Sheets ont intégré une fonction financière native dédiée : la fonction RRI, acronyme signifiant Real Return on Investment (retour sur investissement effectif). Cette fonction financière préprogrammée a pour mission exclusive de déterminer le taux d’intérêt équivalent requis pour qu’un montant initial donné atteigne une valeur cible au terme d’un nombre déterminé de périodes.
La documentation officielle de Google Sheets formalise la syntaxe de la fonction RRI selon le schéma argumentaire ternaire suivant :
RRI(nombre_de_périodes; valeur_actuelle; valeur_future)
L’analyse sémantique des arguments révèle une analogie totale avec les variables de l’équation manuelle :
nombre_de_périodes: Le paramètre scalaire $n$ désignant le nombre d’intervalles temporels d’accroissement (annuel, mensuel ou fractionnaire).valeur_actuelle: Le montant initial investi ou la métrique de base au temps $t=0$ (strictement équivalent à $V_0$).valeur_future: Le montant final constaté ou l’objectif financier au temps $t=n$ (strictement équivalent à $V_n$).
Sur le plan algorithmique interne, la fonction RRI exécute rigoureusement la même opération arithmétique d’élévation à la puissance fractionnaire que la méthode manuelle vue précédemment. Son utilisation apporte toutefois un bénéfice cognitif indéniable : elle débarrasse la formule des empilements de parenthèses et des symboles typographiques d’exposant, éliminant ainsi les risques d’erreurs de frappe ou de lecture lors des revues de code financier.
4.2 Protocole pas à pas d’application de la fonction RRI
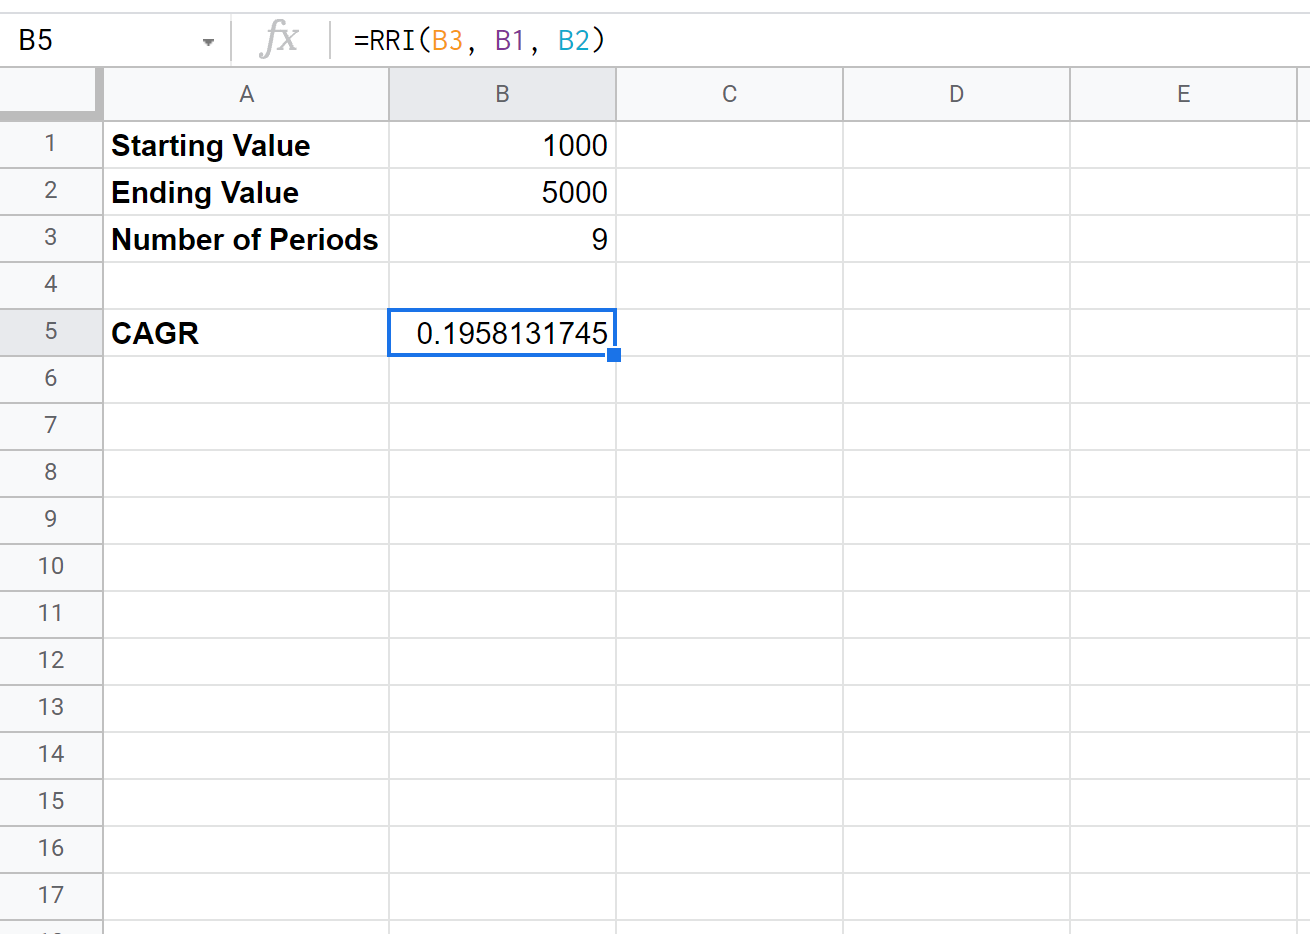
Pour mettre en application la fonction RRI sur notre série empirique de référence (portefeuille évoluant de 1 000 $ en cellule B1 jusqu’à 5 000 $ en cellule B10 sur une durée d’observation de 9 ans), le protocole d’intégration dans Google Sheets se déroule selon les étapes opératoires suivantes :
En premier lieu, sélectionnez la cellule destinée à héberger l’indicateur de rentabilité composée (par exemple C2). Démarrez la saisie par le signe d’affectation égal (=) suivi de la désignation de la fonction : =RRI(. Une invite contextuelle d’aide à la complétion apparaît spontanément dans l’interface de Google Sheets, explicitant les attentes de chaque paramètre.
Renseignez ensuite le premier paramètre consacré à la durée de l’investissement. Pour préserver la dynamique du modèle, au lieu d’inscrire le chiffre 9 en dur, nous invoquons la soustraction entre les années situées dans les colonnes temporelles ou le décompte automatisé par NB : NB(B1:B10)-1. Saisissez le point-virgule comme séparateur d’arguments. Cliquez ensuite sur la cellule de départ B1 (valeur actuelle), apposez un second point-virgule, puis cliquez sur la cellule terminale B10 (valeur future). Refermez enfin la parenthèse finale pour obtenir la formulation exhaustive :
=RRI(NB(B1:B10)-1; B1; B10)
Validez la formule par la touche Entrée. Le tableur renvoie immédiatement 0,1958. En appliquant la mise en forme de pourcentage, le résultat validé s’établit avec exactitude à 19,58 %. Cette concordance absolue confirme l’équivalence algorithmique parfaite entre la modélisation mathématique manuelle et l’usage de la fonction spécialisée native.
4.3 Comparaison fonctionnelle : Formule manuelle versus fonction RRI
Le choix délibéré entre l’implémentation d’une formule exponentielle manuelle et l’emploi de la fonction financière RRI dépend principalement de la finalité du modèle financier, des standards de gouvernance documentaire en vigueur dans l’organisation et du profil technique des auditeurs du fichier.
La formule manuelle exponentielle présente une universalité inter-logicielle totale. Que la feuille soit importée dans Microsoft Excel, Apple Numbers, LibreOffice Calc ou transformée en un script d’analyse en Python (Pandas), l’expression mathématique (Vf/Vi)^(1/n)-1 sera comprise et exécutée sans la moindre ambiguïté syntaxique. En outre, pour un public académique ou pour des analystes juniors, elle offre une valeur pédagogique inestimable en rendant apparente l’arithmétique sous-jacente des intérêts composés.
En contrepartie, la fonction RRI offre une lisibilité supérieure dans les modèles complexes. Un évaluateur chevronné qui parcourt une feuille de calcul identifie instantanément l’intention de calcul portée par le vocable RRI, là où une écriture exponentielle alambiquée nécessite un effort d’abstraction cognitive supplémentaire pour vérifier le bon positionnement des parenthèses et des termes opératoires. De plus, la fonction RRI isole de manière étanche les trois variables fondamentales du modèle, ce qui simplifie son imbrication dans des structures conditionnelles de test d’intégrité.
Le tableau comparatif suivant synthétise les arbitrages opérationnels :
- Portabilité technique : Formule manuelle (Universelle, compatible avec tous les tableurs et langages) | Fonction RRI (Native Google Sheets et Excel récent, mais parfois absente des tableurs anciens).
- Sobriété visuelle : Formule manuelle (Sensible aux erreurs de parenthèses) | Fonction RRI (Épurée, explicite, standardisée).
- Maintenance logicielle : Formule manuelle (Nécessite une vigilance sur les opérateurs) | Fonction RRI (Arguments nommés guidant nativement l’utilisateur).
5. Méthode 3 : Approches alternatives via les fonctions financières avancées
5.1 Utilisation de la fonction PUISSANCE pour décomposer le calcul
Pour les modélisateurs soucieux d’éviter l’opérateur typographique circonflexe (^), qui peut poser des difficultés de lecture ou d’encodage selon les dispositions de claviers internationaux et les polices typographiques utilisées, Google Sheets propose la fonction native PUISSANCE() (équivalente à POWER() en syntaxe internationale). Cette fonction scinde formellement l’opération en deux composantes explicites : la base et l’exposant.
La syntaxe officielle de la fonction se présente sous la forme :
=PUISSANCE(base; exposant) - 1
En transposant notre problème empirique au sein de cette nomenclature fonctionnelle, la base correspond au ratio d’expansion B10/B1 tandis que l’exposant incarne la cadence fractionnaire 1/9. La formule résultante s’exprime ainsi :
=PUISSANCE(B10/B1; 1/9) - 1
Cette méthodologie modulaire s’avère particulièrement utile lors de la conception d’outils didactiques ou de calculateurs financiers institutionnels, car elle permet d’isoler au sein d’arborescences de cellules distinctes le multiplicateur brut de croissance d’une part, et l’amortisseur de durée fractionnaire d’autre part. L’erreur la plus fréquente constatée lors de l’emploi de cette fonction réside dans l’inversion involontaire des arguments, l’analyste plaçant l’exposant avant la base, ce qui génère une anomalie de calcul majeure.
5.2 Mise en œuvre de la fonction TAUX pour modéliser le TCAC
Dans l’arsenal des fonctions actuarielles avancées de Google Sheets, la fonction TAUX() (ou RATE()) est traditionnellement dédiée à la détermination du taux d’intérêt périodique d’une rente ou d’un emprunt amortissable. Toutefois, par le biais d’un paramétrage rigoureux, elle peut être détournée avec succès pour calculer un TCAC d’une précision absolue.
La signature complète de la fonction TAUX réclame les composantes suivantes :
TAUX(nper; vpm; va; [vc]; [type]; [estimation])
Pour contraindre la fonction TAUX à répliquer fidèlement le mécanisme d’un TCAC d’investissement ponctuel, il convient de neutraliser le flux de paiement périodique en assignant au paramètre vpm (versement périodique régulier) la valeur stricte de 0. La variable nper correspond au nombre d’intervalles d’années (9 ans). La variable va (valeur actuelle) désigne l’investissement originel, tandis que vc (valeur consolidée ou future) héberge le capital de clôture.
Un impératif actuariel absolu s’impose lors de l’utilisation de cette fonction : la logique financière exige le respect scrupuleux de l’orientation des flux de trésorerie (convention de signe). Un décaissement initial (sortie de cash pour investir) doit impérativement porter un signe négatif, alors que l’encaissement terminal présente un signe positif. Si cette inversion n’est pas matérialisée, la fonction échouera et affichera une erreur #NUM!. La formule s’établit dès lors sous la structure suivante :
=TAUX(9; 0; -B1; B10)
Cette approche, bien que plus exigeante sur le plan des conventions de flux de trésorerie, offre l’avantage exceptionnel de pouvoir s’enrichir ultérieurement : si l’investisseur décide d’injecter des montants fixes chaque année en sus de son capital d’origine, le modèle s’ajustera instantanément par simple modification du paramètre vpm, ouvrant la voie à des modélisations financières plus dynamiques.
5.3 Exploitation conjointe des fonctions INDEX et EQUIV pour séries dynamiques
Dans les tableaux de bord industriels ou de reporting corporatif continu, les séries de données temporelles sont continuellement incrémentées de nouvelles entrées mensuelles ou annuelles au fil de la clôture des exercices comptables. Contraindre l’analyste à mettre à jour manuellement les coordonnées de la cellule terminale (par exemple réécrire la formule pour pointer sur B11 au lieu de B10) constitue une source récurrente d’erreurs humaines et d’obsolescence documentaire.
La combinaison matricielle des fonctions INDEX() et EQUIV() (ou MATCH()) permet d’ériger une formule automatisée capable de cibler la première valeur non vide ainsi que la dernière valeur renseignée au sein d’une colonne dynamique, sans aucune retouche structurelle ultérieure. Pour extraire la dernière valeur numérique d’une colonne B théoriquement extensible à l’infini, nous sollicitons la fonction INDEX couplée à la fonction NB :
INDEX(B:B; NB(B:B))
En intégrant ce dynamisme d’accès aux données au sein de la fonction RRI, la formule définitive de calcul du TCAC prend une envergure industrielle hautement robuste :
=RRI(NB(B2:B)-1; B2; INDEX(B2:B; NB(B2:B)))
Grâce à cette écriture, dès qu’un gestionnaire renseigne les chiffres d’affaires d’une nouvelle année dans la première ligne vacante de la colonne B, le tableur recalcule instantanément le TCAC global en incrémentant le nombre de périodes $n$ et en déplaçant le curseur de la valeur future vers la dernière cellule alimentée. Cette architecture supprime tout risque de manipulation intempestive des équations au sein des classeurs partagés en entreprise.
6. Validation empirique et rétro-vérification mathématique du taux calculé
6.1 Mécanisme de rétro-ingénierie par réapplication des intérêts composés
Dans toute mission d’expertise financière, d’évaluation corporative ou de recherche quantitative, l’analyste se doit d’apporter la preuve indiscutable de la validité de ses résultats algorithmiques avant de les soumettre aux comités de direction ou aux investisseurs. La technique la plus probante consiste à opérer une démarche de rétro-ingénierie intégrale : il s’agit de reconstruire artificiellement la trajectoire financière de l’actif, étape par étape, en appliquant mécaniquement le taux de croissance composé précédemment calculé.
Le théorème de reconstitution s’appuie sur la relation de récurrence :
$$V_{t} = V_{t-1} \times (1 + TCAC)$$
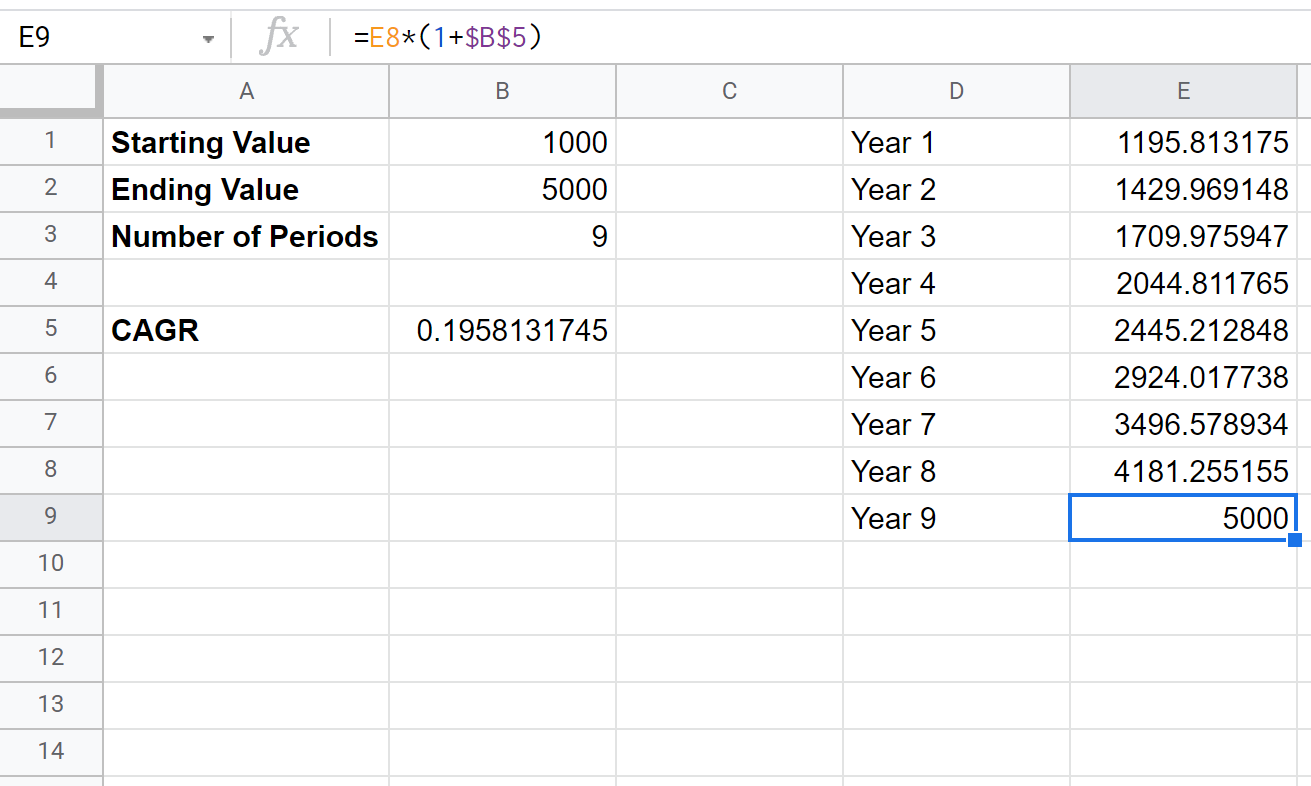
Pour concrétiser cette démonstration au sein de Google Sheets, laissons nos données historiques dans les colonnes A et B, et allouons la colonne D à la modélisation théorique. Dans la cellule D1, lions la valeur de départ en écrivant =B1 (soit 1 000 $). Puis, dans la cellule D2, implémentons la formule de progression en utilisant le TCAC calculé logé en C1 (bloqué avec des références absolues) :
=D1 * (1 + $C$1)
En étirant cette équation le long de la colonne jusqu’à la cellule D10 (correspondant au neuvième intervalle), nous constatons que la valeur reconstituée converge pas à pas vers le montant exact de 5 000,00 $. L’écart entre la valeur modélisée finale et la valeur empirique terminale est rigoureusement nul, conférant au calcul une légitimité mathématique inattaquable.
6.2 Visualisation de l’écart entre trajectoire réelle et trajectoire modélisée
Bien que la valeur initiale et la valeur finale reconstituée coïncident parfaitement, une analyse comparative des valeurs intermédiaires réelles (colonne B) et des valeurs théoriques issues du TCAC (colonne D) révèle l’ampleur de la déformation introduite par le lissage de la croissance. La confrontation de ces deux vecteurs permet de mesurer la volatilité économique réelle que le TCAC a délibérément occultée.
Pour quantifier cet écart d’adéquation temporelle, l’analyste financier intègre une métrique statistique classique : la racine de l’erreur quadratique moyenne (REQM ou RMSE pour Root Mean Square Error). Cette grandeur permet d’évaluer la représentativité du modèle lissé par rapport au sentier de croissance réel :
$$RMSE = \sqrt{\frac{1}{N} \sum_{t=1}^{N} (V_{\text{réel}, t} – V_{\text{modélisé}, t})^2}$$
Dans Google Sheets, cette mesure peut être formalisée sans étape intermédiaire à travers une syntaxe matricielle compacte :
=SQRT(MOYENNE(ARRAYFORMULA((B1:B10 - D1:D10)^2)))
Un écart quadratique moyen substantiel met en garde le gestionnaire : si le TCAC s’avère mathématiquement irréprochable d’un point de vue de borne à borne, il ne doit en aucun cas être interprété comme le reflet d’une progression linéaire sereine. Il peut dissimuler des phases de détresse financière passagères où l’actif a frôlé la cessation de paiement avant de connaître une résurgence spectaculaire au cours des dernières périodes d’observation.
7. Traitement rigoureux des dates irrégulières et périodes fractionnaires
7.1 Inadéquation du TCAC standard face aux temporalités non entières
Les paradigmes de calcul étudiés jusqu’ici postulent implicitement que les investissements s’opèrent sur des durées calendaires composées de nombres entiers d’années, calées invariablement sur des exercices fiscaux réguliers du premier janvier au trente-et-un décembre. Dans la pratique financière réelle — qu’il s’agisse de fusions-acquisitions, de levées de fonds en capital-risque ou de prises de position sur des marchés financiers cotés —, les transactions se dénouent à des dates tout à fait arbitraires (par exemple, un investissement contracté le 14 mars 2020 et cédé le 28 octobre 2023).
L’approximation simpliste consistant à arrondir la durée de détention à 3 ans ou à 4 ans induit une déformation critique du calcul. Un investissement générant un gain de 50 % sur une durée de 3 ans et 2 mois affiche un taux de rentabilité annualisé radicalement supérieur au même gain constaté sur une durée de 3 ans et 11 mois. Pour préserver la validité scientifique de l’analyse financière, il est impératif d’abandonner l’échelle des paliers discrets au profit d’un continuum temporel exact, où la variable $n$ devient un nombre décimal traduisant avec exactitude la fraction d’année écoulée.
7.2 Calcul de la durée exacte avec les fonctions FRACTION.ANNEE et DATEDIF
Google Sheets met à la disposition des modélisateurs deux outils d’ingénierie chronologique particulièrement puissants : la fonction FRACTION.ANNEE() (ou YEARFRAC()) et la fonction DATEDIF(). La fonction FRACTION.ANNEE calcule avec une précision d’orfèvre la proportion d’une année représentée par l’intervalle entre deux dates limites, en prenant en charge les subtilités calendaires telles que les années bissextiles et les conventions de comptage des jours sur les marchés financiers.
Sa syntaxe officielle s’organise ainsi :
FRACTION.ANNEE(date_début; date_fin; [base])
L’argument facultatif base revêt une importance capitale en finance de marché :
0(ou omis) : Convention américaine NASD 30/360.1: Convention Réel/Réel (Exact/Exact), impérative pour les calculs de rentabilité actuarielle sur actions et devises.2: Convention Réel/360 (Monétaire).3: Convention Réel/365 (Marchés obligataires britanniques et marchés de gré à gré).
Supposons un investissement de 10 000 $ initialisé le 15/05/2019 (cellule A1) et dont la valeur atteint 18 500 $ au 23/11/2023 (cellule A2). Pour calculer la fraction d’année exacte en convention Réel/Réel, nous inscrivons :
=FRACTION.ANNEE(A1; A2; 1)
Google Sheets renvoie précisément la valeur 4,5260 années. En intégrant directement cette formulation temporelle continue au sein de la formule exponentielle manuelle du TCAC, nous obtenons l’expression suivante :
=(B2/B1)^(1 / FRACTION.ANNEE(A1; A2; 1)) - 1
Ce calcul fournit le taux de croissance composé annualisé effectif, immunisé contre toute dérive d’arrondi chronologique, permettant de comparer équitablement des actifs dont les horizons de détention ne sont pas synchronisés.
7.3 Recours à la fonction TRI.PAIEMENTS pour les flux multi-dates
Lorsque la structure financière sous-jacente s’émancipe du schéma élémentaire de borne à borne pour intégrer des flux monétaires intermédiaires multiples intervenant à des dates irrégulières — comme des réinvestissements de dividendes sporadiques, des appels de fonds successifs ou des cessions partielles d’actifs —, le modèle mathématique du TCAC atteint ses limites théoriques indépassables. Dans ce contexte précis, la tentative de forcer un calcul de TCAC point à point relève d’une hérésie méthodologique majeure.
L’alternative universelle homologuée par la théorie financière consiste à basculer vers la fonction TRI.PAIEMENTS() (ou XIRR()). Cette dernière applique l’algorithme d’approximation itérative de Newton-Raphson pour déterminer le taux d’actualisation exact qui annule la valeur actuelle nette (VAN) d’une série de flux de trésorerie programmés sur des dates calendaires précises :
TRI.PAIEMENTS(valeurs; dates; [estimation])
La règle d’or d’utilisation exige que la plage des valeurs intègre le flux de trésorerie originel assorti d’un signe négatif (décaissement initial), suivi des mouvements intermédiaires (négatifs pour les réinvestissements, positifs pour les distributions de liquidités), jusqu’à la valeur de liquidation terminale (flux positif). La plage des dates doit présenter un alignement cellulaire strictement symétrique. Le résultat généré par TRI.PAIEMENTS s’interprète formellement comme le véritable taux de rendement annuel composé d’un portefeuille d’actifs ouvert, supplantant légitimement le TCAC en présence de flux composites.
8. Gestion méthodique des anomalies, zéros et valeurs négatives
8.1 Diagnostic des erreurs courantes (#DIV/0!, #NUM!, #VALEUR!)
L’exécution de modèles financiers dans un tableur partagé expose inévitablement les équations à des perturbations de données brutes susceptibles de générer des codes d’erreur techniques. Une compréhension rigoureuse des causes systémiques de ces défaillances est requise pour maintenir l’opérationnalité des classeurs analytiques :
L’erreur #DIV/0! survient principalement lorsque la cellule hébergeant la valeur initiale $V_0$ est vide ou égale à zéro, entraînant une division par zéro non définie dans le corps des nombres réels. Elle peut également survenir si le nombre de périodes calculé aboutit à zéro (par exemple si les dates de début et de fin sont strictement identiques), provoquant une division par zéro à l’intérieur de l’exposant fractionnaire $1/n$.
L’erreur #NUM! se manifeste fréquemment lors de la mise en œuvre de la fonction exponentielle manuelle lorsqu’elle est confrontée à des bases négatives élevées à une puissance fractionnaire. D’un point de vue analytique, élever un nombre négatif à une puissance non entière implique le recours aux nombres complexes, un domaine mathématique proscrit par le moteur arithmétique standard des fonctions réelles de Google Sheets.
Enfin, le message d’erreur #VALUE! (ou #VALEUR!) sanctionne systématiquement une non-conformité de typage : présence d’espaces insécables invisibles, saisie de points à la place de virgules décimales selon la localisation linguistique du profil Google, ou importation accidentelle de chaînes de texte au sein des plages quantitatives cibles.
8.2 L’impossibilité mathématique du TCAC standard face aux valeurs négatives
L’un des écueils conceptuels les plus retentissants en analyse d’entreprise concerne l’application aveugle du TCAC à des indicateurs financiers pouvant basculer en territoire négatif, tels que le résultat d’exploitation (EBIT), le résultat net ou les capitaux propres. Considérons une entreprise affichant une perte nette de -10 millions d’euros au terme de l’exercice 2020 et un bénéfice net de +20 millions d’euros en 2024. Le ratio d’accroissement devient :
$$\frac{V_n}{V_0} = \frac{20}{-10} = -2$$
Calculer la racine quatrième d’un nombre négatif $(-2)^{1/4}$ est une opération mathématiquement impossible dans l’ensemble des réels. À l’inverse, si l’entreprise débutait avec un résultat positif de +10 millions pour plonger à -20 millions, le ratio serait également de $-2$, aboutissant à la même impasse arithmétique.
Certains praticiens peu rigoureux préconisent des expédients artificiels, tels que la transformation arbitraire des valeurs négatives en valeurs absolues positives ou l’addition d’une constante scalaire arbitraire pour translater l’ensemble de la série au-dessus de zéro. De telles manipulations détruisent la signification économique de la métrique et produisent des taux fallacieux. Lorsque la valeur initiale ou la valeur finale est inférieure ou égale à zéro, le TCAC doit être formellement abandonné. L’analyste reportera alors son attention sur des métriques alternatives irréprochables : la variation absolue nette (en devises), le pourcentage de variation simple global ou des ratios d’intensité opérationnelle tels que l’évolution des marges relatives.
8.3 Sécurisation conditionnelle des formules via SIERREUR et SI
Afin de préserver la solidité et l’élégance visuelle des tableaux de bord financiers destinés aux comités de direction, les formules de calcul du TCAC ne doivent jamais laisser transparaître de codes d’erreur bruts. Google Sheets propose des structures d’encapsulation défensive permettant d’intercepter les anomalies en amont et de renseigner des messages d’information clairs.
La première ligne de défense consiste à utiliser la fonction SIERREUR() (ou IFERROR()), qui intercepte toute défaillance d’exécution pour renvoyer une chaîne de substitution neutre :
=SIERREUR(RRI(NB(B1:B10)-1; B1; B10); "Données non calculables")
Toutefois, une pratique d’ingénierie supérieure privilégie une validation proactive par la fonction logique SI(), ce qui permet de vérifier explicitement les postulats de validité mathématique avant de déclencher l’algorithme :
=SI(OU(B1<=0; B10<=0); "Inapplicable (Valeurs <= 0)"; SI(NB(B1:B10)<=1; "Périodes insuffisantes"; RRI(NB(B1:B10)-1; B1; B10)))
Cette syntaxe préventive neutralise les anomalies de base négative, bloque les divisions par zéro liées aux échantillons incomplets et documente explicitement l’origine de l’impossibilité de calcul directement au sein de la cellule sans altérer la cohérence visuelle de la feuille de calcul.
9. Automatisation et modélisation dynamique à grande échelle
9.1 Génération de formules matricielles avec ARRAYFORMULA
Dans les contextes d’analyse financière quantitative portant sur de vastes bases de données d’entreprises cotées ou des répertoires produits comptant des milliers de lignes, étirer manuellement une formule de TCAC vers le bas engendre une dégradation notable des performances d’affichage et alourdit considérablement l’empreinte mémoire du classeur Google Sheets. La solution réside dans l’exploitation de la fonction matricielle universelle ARRAYFORMULA().
La puissance d’ARRAYFORMULA permet d’exécuter une opération mathématique vectorielle sur des plages entières de données à partir d’une cellule d’ancrage unique. Supposons que nous disposions des valorisations initiales d’un panel de 500 portefeuilles dans la plage A2:A501, de leurs valorisations finales respectives dans la plage B2:B501, et du nombre d’années d’observation dans la colonne C2:C501. En positionnant notre curseur sur la cellule de tête D2, nous implémentons la directive matricielle :
=ARRAYFORMULA(SI(A2:A501>0; (B2:B501 / A2:A501)^(1 / C2:C501) - 1; ""))
Cette formule calcule instantanément les 500 TCAC distincts sur l’intégralité de la colonne D. Toute modification apportée ultérieurement à la formule d’origine en D2 se propage immédiatement sur l’ensemble de la colonne sans qu’aucune recopie ne soit nécessaire. Il importe de souligner une contrainte technique majeure : certaines fonctions financières hautement spécialisées, dont RRI, ne supportent pas nativement la vectorisation matricielle au sein d’ARRAYFORMULA. C’est pourquoi la formule manuelle exponentielle demeure indispensable pour les architectures matricielles à grande échelle.
9.2 Création d’une fonction personnalisée TCAC via Google Apps Script
Pour les organisations exigeant des workflows standardisés et désireuses d’éviter à leurs équipes la saisie d’équations mathématiques complexes, Google Sheets offre la possibilité de développer des fonctions personnalisées natives via son environnement de programmation infonuagique Google Apps Script, adossé au langage JavaScript standard.
Pour implémenter une fonction personnalisée dédiée au calcul du TCAC, accédez au menu Extensions > Apps Script du classeur, supprimez le code par défaut et saisissez la routine algorithmique documentée suivante :
/**

 * Calcule le Taux de Croissance Annuel Composé (TCAC / CAGR).

 * @param {number} valeurInitiale Valeur de l'actif au début de la période.

 * @param {number} valeurFinale Valeur de l'actif à la fin de la période.

 * @param {number} periodes Nombre d'années ou d'intervalles de temps.

 * @return {number} Le TCAC annualisé sous forme décimale.

 * @customfunction

 */

function TCAC_PERSONNALISE(valeurInitiale, valeurFinale, periodes) {

  if (valeurInitiale <= 0 || valeurFinale <= 0) {

    throw new Error("Les valeurs doivent être strictement positives.");

  }

  if (periodes <= 0) {

    throw new Error("Le nombre de périodes doit être supérieur à zéro.");

  }

  return Math.pow(valeurFinale / valeurInitiale, 1 / periodes) - 1;

}
Après avoir enregistré le projet sous le titre FinanceUtils, revenez sur votre feuille de calcul. Vous disposez désormais d’une fonction native parfaitement intégrée : il suffit de taper =TCAC_PERSONNALISE(B1; B10; 9) pour voir le résultat s’afficher immédiatement. L’annotation normalisée JSDoc incluse dans le script permet à Google Sheets d’afficher automatiquement la boîte d’aide à la complétion et la documentation des arguments dès que l’utilisateur saisit la fonction, professionnalisant ainsi les outils internes de l’entreprise.
9.3 Actualisation automatisée connectée aux API financières de Google Sheets
L’un des avantages prépondérants de Google Sheets sur les tableurs traditionnels installés en local réside dans son interconnexion native avec les serveurs de cotation boursière via la fonction GOOGLEFINANCE(). Cette fonctionnalité permet d’extraire en temps réel ou sous forme historique les cours des actions, des indices boursiers mondiaux et des paires de devises pour concevoir des calculateurs de TCAC entièrement automatisés.
Illustrons cette synergie en calculant le TCAC sur 5 ans de l’action Microsoft Corporation (ticker MSFT). Dans une feuille dédiée, nous pouvons extraire dynamiquement le cours de clôture historique enregistré il y a exactement 5 ans par l’entremise de la fonction :
=INDEX(GOOGLEFINANCE("MSFT"; "price"; AUJOURDHUI() - (5*365,25)); 2; 2)
Dans une cellule adjacente, le cours de négociation en temps réel est extrait instantanément par la simple requête :
=GOOGLEFINANCE("MSFT"; "price")
En encapsulant ces deux extracteurs dynamiques au sein de la fonction financière RRI, nous érigeons un indicateur de performance autonome :
=RRI(5; INDEX(GOOGLEFINANCE("MSFT"; "price"; AUJOURDHUI() - (5*365,25)); 2; 2); GOOGLEFINANCE("MSFT"; "price"))
Chaque jour de bourse, à l’ouverture du classeur, la fonction réactualise automatiquement le cours spot et recalcule le TCAC glissant sur 5 ans sans aucune intervention manuelle de l’analyste. Ce modèle fournit une base précieuse pour la veille concurrentielle et le suivi automatisé de portefeuilles de valeurs mobilières.
10. Visualisation graphique et communication des résultats d’analyse
10.1 Conception de graphiques combinés : données réelles et courbe de TCAC
La transmission des conclusions d’une analyse financière auprès d’un conseil d’administration ou d’un comité d’investissement requiert une mise en scène graphique claire et rigoureuse. La forme visuelle la plus percutante pour contextualiser un TCAC consiste à superposer, sur un même graphique, la trajectoire réelle volatile de l’actif et la trajectoire théorique lissée générée par le taux composé calculé.
Pour construire cette visualisation dans Google Sheets :
Sélectionnez la matrice complète intégrant la colonne des dates (axe des abscisses), la colonne des valeurs historiques réelles (colonne B) et la colonne des valeurs théoriques reconstituées par rétro-ingénierie (colonne D, telle que théorisée à la section 6.1). Accédez ensuite au ruban supérieur et activez la commande Insertion > Graphique.
Dans le volet de configuration de l’éditeur de graphiques, optez pour le type Graphique combiné. Paramétrez la série des données réelles sous forme de colonnes verticales (histogrammes) teintes d’un bleu corporate sobre, matérialisant les réalisations annuelles palpables de l’entreprise. En contrepoint, configurez la série du TCAC sous forme d’une ligne continue rouge carmin ou orange vif, d’une épaisseur de trait affirmée (2 ou 3 pixels), matérialisant le sentier de croissance composé théorique.
Cette superposition visuelle met en lumière la pertinence de l’abstraction financière : les décideurs perçoivent instantanément le taux d’expansion structurel de fond tout en identifiant d’un coup d’œil les exercices d’accélération exceptionnelle au-dessus de la ligne directrice et les phases de repli conjoncturel.
10.2 Création de graphiques sparkline intégrés en cellule
Dans la conception de tableaux de bord exécutifs où l’économie d’espace visuel est primordiale, l’insertion de grands graphiques de restitution s’avère parfois superflue ou encombrante. Google Sheets offre une parade ergonomique remarquable grâce à sa fonction native SPARKLINE(), qui permet de loger un graphique miniature autonome à l’intérieur même d’une cellule unique, immédiatement adjacente à la valeur du TCAC calculé.
Pour enrichir notre série d’un micro-graphique d’évolution retraçant les oscillations du portefeuille de la cellule B1 à B10, positionnez le curseur en C2 et inscrivez la directive de tracé suivante :
=SPARKLINE(B1:B10; {"charttype""line"; "linewidth"2; "color""#1A73E8"})
Pour affiner encore la portée sémiologique du graphique et faire ressortir les points saillants de la trajectoire, l’analyste peut solliciter les options d’enrichissement offertes par la syntaxe sparkline, par exemple en mettant en exergue le niveau plancher et le point culminant de la série temporelle :
=SPARKLINE(B1:B10; {"charttype""line"; "linewidth"1,5; "color""#5F6368"; "firstcolor""#188038"; "lastcolor""#D93025"})
L’intégration conjointe de la valeur chiffrée du TCAC (ex: 19,58 %) et de son sparkline narratif apporte une lecture complète : le pourcentage délivre la cadence globale de progression, tandis que le micro-tracé dévoile le niveau d’agitation conjoncturelle et de volatilité ayant accompagné cette performance.
10.3 Mise en forme conditionnelle appliquée aux seuils de croissance
Pour faciliter le travail de synthèse visuelle face à des tableaux d’analyse financière comportant des dizaines de branches d’activité ou de segments régionaux, l’application de formats conditionnels dynamiques adossés aux seuils de TCAC s’avère hautement profitable. Cette sémiotique visuelle oriente immédiatement l’attention du lecteur vers les écarts majeurs de trajectoire économique.
La mise en œuvre dans Google Sheets s’opère selon les règles de bonne gouvernance ergonomique suivantes :
Sélectionnez l’ensemble de la plage matricielle hébergeant les pourcentages de TCAC calculés. Déroulez le menu Format > Mise en forme conditionnelle. Dans le panneau latéral de gestion, configurez une règle basée sur une Échelle de couleurs graduelle plutôt que sur des couleurs pleines agressives. Adoptez une palette trichromatique douce, calibrée selon les standards internationaux de reporting :
- Borne minimale (rouge pastel ou corail atténué) : Réservée aux TCAC nuls, négatifs ou significativement inférieurs au coût moyen pondéré du capital (CMPC).
- Point médian (blanc cassé ou jaune très pâle) : Assigné au taux d’inflation de référence ou au rendement obligataire d’État sans risque.
- Borne maximale (vert d’eau ou vert émeraude doux) : Réservée aux TCAC franchissant les cibles d’expansion stratégique (ex: supérieurs à 15 %).
Il conviendra de veiller scrupuleusement à l’accessibilité visuelle (contrastes suffisants pour les personnes daltoniennes) et d’atténuer le poids visuel des segments dont la période d’échantillonnage est trop brève pour afficher une représentativité statistique crédible.
11. Biais cognitifs et analyse critique de l’interprétation du TCAC
11.1 L’illusion de linéarité et le biais de simplification
En dépit de son élégance mathématique et de son autorité institutionnelle au sein des comités d’entreprise, le TCAC véhicule des biais cognitifs insidieux qui exigent une vigilance critique permanente de la part des analystes. Le premier de ces pièges réside dans l’« illusion de linéarité » : le cerveau humain tend naturellement à interpréter un taux annuel moyen de croissance composé comme le gage d’une trajectoire ascendante régulière et maîtrisée.
Considérons deux fonds d’investissement concurrents, baptisés Alpha et Bêta, affichant tous deux un TCAC scrupuleusement identique de 15 % l’an sur une période d’observation de six années consécutives, initialisés avec un apport de 100 000 $.
Le fonds Alpha a généré des rendements annuels d’une stabilité quasi chirurgicale oscillant entre 14 % et 16 % chaque année.
À l’opposé, le fonds Bêta a enregistré des gains stratosphériques de +80 % au cours des trois premières années, avant de subir une faillite partielle matérialisée par des effondrements de -40 % consécutifs lors des trois années suivantes, pour parvenir très exactement à la même valeur finale que le fonds Alpha au terme de la sixième année.
Bien que le TCAC des deux véhicules financiers soit rigoureusement indiscernable (15,00 %), leurs profils de risque intrinsèques, leurs niveaux d’exposition au stress de marché et leurs contraintes de liquidité sont totalement dissemblables. Présenter le TCAC de façon isolée sans lui adjoindre impérativement des métriques de dispersion du risque — telles que l’écart-type des rendements annualisés, la perte maximale historique (Maximum Drawdown) ou le ratio de Sharpe — constitue un manquement déontologique notoire à la rigueur de l’expertise financière.
11.2 Sensibilité critique aux effets de point de départ et de clôture
Le point de vulnérabilité méthodologique majeur du TCAC découle directement de sa nature d’indicateur « point à point ». N’intégrant dans son équation que la première et la dernière coordonnée temporelle de la série chronologique, il s’avère d’une sensibilité extrême au choix délibéré ou accidentel de ses bornes d’échantillonnage. Ce phénomène de dépendance aux bornes ouvre la porte à des manipulations rhétoriques désignées dans la littérature sous le vocable d’« effet d’aubaine » ou d’« opportunisme de découpage temporel » (cherry-picking).
Illustrons cette fragilité empirique : supposons que l’on évalue les performances d’un indice boursier technologique sur la décennie s’étirant de 1999 à 2009. Si l’analyste fixe la borne terminale de son observation au milieu de l’année 2007, juste avant l’éclatement de la crise financière des subprimes, le TCAC calculé arborera une santé resplendissante de plus de 12 % par an. S’il décale arbitrairement la borne terminale de clôture à mars 2009, au creux du marché baissier mondial, le TCAC s’effondre pour devenir négatif sur l’ensemble de la décennie.
Pour neutraliser ce biais de bornes temporelles et restaurer une intégrité scientifique irréprochable, il est recommandé de mettre en œuvre des techniques d’échantillonnage multi-périodiques :
- Calculer et restituer systématiquement des matrices de Rolling CAGR (TCAC glissants) sur des fenêtres standardisées de 3 ans, 5 ans et 10 ans.
- Déployer des analyses de sensibilité faisant varier systématiquement la date de base et la date terminale d’un trimestre ou d’un an dans chaque sens afin d’en quantifier la robustesse.
- Proscrire l’alignement complaisant d’une année de départ sur un point bas anormal (par exemple un plancher de récession) ou d’une date de clôture sur une bulle spéculative éphémère.
11.3 Le biais d’extrapolation dans la prospective organisationnelle
Une dérive largement répandue dans la confection des plans d’affaires (business plans) de jeunes entreprises innovantes et dans les modélisations d’évaluation par actualisation des flux de trésorerie libres (DCF – Discounted Cash Flow) réside dans l’extrapolation mécanique d’un TCAC historique flatteur vers les horizons futurs. Un taux de croissance composé de 35 % par an réalisé par une jeune pousse technologique passant de 100 000 $ à 1 million de dollars de chiffre d’affaires ne saurait en aucun cas être projeté de façon linéaire sur la décennie à venir.
En vertu des lois économiques fondamentales de saturation de marché, d’apparition d’une concurrence féroce et de rendements marginaux décroissants, les trajectoires d’expansion des organisations n’obéissent pas à une dynamique exponentielle indéfinie mais convergent universellement vers des courbes logistiques en forme de S (courbes sigmoïdes). L’extension aveugle d’un TCAC conduirait rapidement l’entreprise à prétendre générer un chiffre d’affaires supérieur au produit intérieur brut de sa nation d’origine.
Toute intégration prospective d’un TCAC dans un modèle financier prévisionnel sous Google Sheets doit s’accompagner d’un modèle d’amortissement graduel intégrant le phénomène de « retour à la moyenne » (mean reversion). Le modélisateur veillera à formuler des réserves méthodologiques substantielles, en articulant plusieurs scénarios probabilisés (scénario dégradé, scénario central réaliste et scénario volontariste) assortis de barrières de freinage endogènes.
12. Synthèse procédurale, comparatif des méthodes et guide de décision
12.1 Matrice décisionnelle pour le choix de la méthode dans Google Sheets
Afin de guider rationnellement l’analyste, le contrôleur de gestion ou le consultant dans le dédale des méthodologies présentées au sein de cet ouvrage, nous formalisons une matrice décisionnelle claire, assortie d’un tableau synthétique d’arbitrage technologique.
Le choix de l’instrumentation algorithmique au sein de Google Sheets doit s’articuler autour des critères d’adéquation suivants :
- La fonction financière RRI : Constitue le choix par excellence pour toute modélisation financière standard d’entreprise, les synthèses de tableaux de bord financiers de direction et les applications exigeant une lisibilité documentaire irréprochable sur des séries régulières de point à point.
- La formule manuelle exponentielle : S’impose avec autorité dès lors que l’analyste manipule de très volumineuses matrices de calcul requérant le déploiement d’une
ARRAYFORMULA, ou lorsque le classeur est appelé à être exporté vers des plateformes tierces ne disposant pas de la fonction RRI. - La formule manuelle couplée à FRACTION.ANNEE : Devient formellement obligatoire dès que les dates de départ et d’atterrissage ne coïncident pas avec des années civiles entières et imposent la manipulation d’intervalles temporels continus non entiers.
- La fonction TRI.PAIEMENTS : Éclipse le TCAC et s’impose impérativement dès que l’actif considéré enregistre des flux monétaires intermédiaires (souscriptions additionnelles, retraits, dividendes) entre son origine et sa liquidation.
Le tableau ci-après synthétise les syntaxes opérationnelles, les prérequis formels et les zones de tolérance de chaque approche étudiée :
- Méthode 1 : Formule exponentielle standard
Syntaxe :=(V_Finale / V_Initiale) ^ (1 / n) - 1
Prérequis : Données régulièrement espacées, $n$ entier, $V_0 > 0$, $V_n > 0$.
Avantages : Universalité totale, compatibilité absolue avecARRAYFORMULA.
Limites : Risque de syntaxe sur les parenthèses de l’exposant. - Méthode 2 : Fonction financière RRI
Syntaxe :=RRI(n; V_Initiale; V_Finale)
Prérequis : Données régulières, arguments strictement positifs.
Avantages : Lisibilité supérieure, maintenance aisée, élégance sémantique.
Limites : Incompatible avec l’extension matricielleARRAYFORMULA. - Méthode 3 : Formule continue (FRACTION.ANNEE)
Syntaxe :=(V_Finale / V_Initiale) ^ (1 / FRACTION.ANNEE(D_Début; D_Fin; 1)) - 1
Prérequis : Bornes de dates exactes au format ISO 8601, valeurs positives.
Avantages : Précision temporelle mathématique absolue pour dates irrégulières.
Limites : Nécessite des cellules de dates dûment validées en nombres de série. - Méthode 4 : Fonction TAUX (RATE)
Syntaxe :=TAUX(n; 0; -V_Initiale; V_Finale)
Prérequis : Respect impératif de la convention de signe négatif sur l’investissement initial.
Avantages : Extensible à l’intégration d’annuités intermédiaires récurrentes.
Limites : Déclenche l’erreur#NUM!en cas d’omission du signe négatif. - Méthode 5 : Fonction TRI.PAIEMENTS (XIRR)
Syntaxe :=TRI.PAIEMENTS(Plage_Flux; Plage_Dates)
Prérequis : Présence conjointe de flux négatifs et positifs horodatés.
Avantages : Modélise fidèlement les apports et retraits de liquidités intermédiaires.
Limites : Algorithme itératif lourd, non adapté aux simples métriques de volume.
12.2 Liste de contrôle opérationnelle pour l’audit d’un calcul de TCAC
Avant d’entériner la diffusion d’un livrable financier ou d’intégrer vos calculs de TCAC dans un rapport d’évaluation stratégique, il est vivement recommandé d’exécuter un contrôle qualité à l’aide de la liste de vérification systématique suivante :
- Contrôle du décompte temporel ($n$) : Avez-vous scrupuleusement comptabilisé le nombre d’intervalles effectifs ($N – 1$) et non le nombre brut de lignes d’observations ?
- Audit de positivité des bornes : Avez-vous vérifié avec certitude que la valeur d’origine ($V_0$) et la valeur de clôture ($V_n$) sont strictement supérieures à zéro, excluant toute valeur négative ou nulle ?
- Typage des cellules de données : Les valeurs de départ sont-elles bien reconnues comme numériques par le tableur, exemptes de caractères de texte parasites ?
- Cohérence calendaire : En présence de dates non standardisées, avez-vous mobilisé la fonction
FRACTION.ANNEEen convention Exact/Exact plutôt que d’arrondir arbitrairement les années ? - Absence de flux intermédiaires majeurs : La série est-elle pure de tout apport ou retrait de capital qui imposerait méthodologiquement le recours à
TRI.PAIEMENTS? - Robustesse structurelle : Les coordonnées de la formule sont-elles protégées par des fonctions dynamiques (comme
NBouINDEX) ou des dollars de figeage pour prévenir tout décrochage lors de l’insertion ultérieure de lignes ? - Étanchéité contre les erreurs : La formule est-elle encapsulée au sein d’une structure logique
SIERREURouSIafin de garantir un affichage propre en toute circonstance ? - Formatage sémiologique : La cellule de restitution est-elle dûment formatée en pourcentage avec au minimum deux chiffres après la virgule ?
12.3 Perspectives d’intégration avancée dans l’écosystème cloud
La modélisation du TCAC dans Google Sheets ne constitue pas une fin en soi, mais représente plutôt la brique fondamentale d’une architecture informationnelle d’entreprise connectée. L’infrastructure Google Workspace offre des perspectives d’intégration étendues permettant d’automatiser et de démultiplier la diffusion des métriques calculées.
En connectant directement votre classeur Google Sheets à Google Looker Studio (anciennement Google Data Studio), les calculs dynamiques de TCAC peuvent alimenter en temps réel des tableaux de bord interactifs à destination des actionnaires et des directions générales. Les graphiques combinés, les jauges de performance et les cartes thermiques régionales s’actualisent instantanément dès qu’une nouvelle ligne d’exercice comptable est versée dans la feuille de calcul sous-jacente.
Pour les organisations gérant des volumes de données transactionnelles massifs excédant les capacités mémorielles d’un tableur (millions de transactions journalières), les données de base peuvent être consolidées au sein d’un entrepôt de données tel que Google BigQuery. La fonctionnalité des Feuilles connectées (Connected Sheets) permet d’interroger ces pétaoctets de données par des requêtes SQL natives et d’en restituer les agrégations de bordures temporelles directement dans Google Sheets pour y appliquer les fonctions RRI et les visualisations du TCAC.
En définitive, la rigueur analytique déployée dans la mise en œuvre de cette métrique centenaire, alliée à la flexibilité algorithmique des outils infonuagiques contemporains, confère à l’analyste une maîtrise absolue des trajectoires de croissance économique, transformant de simples séries temporelles brutes en leviers décisionnels tangibles et stratégiques.
Références
- Berk, J., & DeMarzo, P. (2020). Corporate Finance (5th ed.). Pearson.
- Bodie, Z., Kane, A., & Marcus, A. J. (2021). Investments (12th ed.). McGraw-Hill Education.
- Google. (s. d.). RRI – Aide Éditeurs Google Docs. Support Google. Consulté le 24 mai 2024, à l’adresse https://support.google.com/docs/answer/6000292
- Google Developers. (s. d.). Custom Functions in Google Sheets. Google Workspace Apps Script Documentation. Consulté le 24 mai 2024, à l’adresse https://developers.google.com/apps-script/guides/sheets/functions
- FAST Standard Organisation. (2019). The FAST Standard for Financial Modelling (Version 02c). FAST Standard Organisation. Consulté le 24 mai 2024, à l’adresse https://www.fast-standard.org/
- Investopedia. (2024). Compound Annual Growth Rate (CAGR) Formula and Calculation. Investopedia Financial Terms. Consulté le 24 mai 2024, à l’adresse https://www.investopedia.com/terms/c/cagr.asp
- Vernimmen, P., Quiry, P., Dallocchio, M., Le Fur, Y., & Salvi, A. (2023). Finance d’entreprise (21e éd.). Dalloz.