
Dans l’analyse quantitative contemporaine, l’inscription des phénomènes dans la durée constitue le pivot de l’intelligibilité scientifique. De la fluctuation infinitésimale d’un cours boursier à la respiration séculaire du climat terrestre, la matière empirique se déploie selon un vecteur irréversible : la flèche du temps. L’analyse des séries temporelles s’érige ainsi non comme une simple ramification technique de la statistique mathématique, mais comme une discipline épistémologique fondamentale, dédiée à l’extraction de structures intelligibles au sein du flux continu des événements. Face à la complexité croissante des systèmes anthropiques et naturels, modéliser la succession temporelle des états d’un système est devenu le réquisit indispensable à toute tentative d’anticipation rationnelle.
Historiquement cantonnée aux calculs astronomiques et à l’arithmétique politique des premiers démographes, la formalisation des chroniques s’est profondément métamorphosée sous l’effet conjoint de la théorie probabiliste et de la révolution informatique. Aujourd’hui, l’omniprésence des capteurs télémétriques, la numérisation intégrale des transactions socio-économiques et la surveillance biométrique continue génèrent un déluge de données séquentielles dont la morphologie défie les postulats classiques de l’échantillonnage aléatoire. L’indépendance et l’identique distribution des observations cèdent le pas à l’autocorrélation, à la mémoire longue, à la non-stationnarité et aux bifurcations chaotiques, exigeant un arsenal théorique d’une sophistication sans précédent.
Le présent traité propose une exploration exhaustive de cette science de la succession, articulant une rigueur analytique sans compromis avec l’examen minutieux de ses manifestations concrètes. À travers cinq domaines paradigmatiques — les flux commerciaux du commerce de détail, l’économétrie des marchés financiers, la dynamique thermo-convective de l’atmosphère, la micro-chronométrie psychophysiologique du myocarde et la cinétique de la demande énergétique résidentielle —, nous démontrerons comment l’analyse temporelle transcende la simple description rétrospective pour s’affirmer comme un instrument prédictif et décisionnel aux implications sociologiques, psychologiques et éthiques déterminantes.
1. Fondements épistémologiques et théoriques de l’analyse des séries temporelles
1.1 Définition formelle et nature séquentielle des données
D’un point de vue axiomatique, une série temporelle se définit comme une réalisation ordonnée d’un processus stochastique sous-jacent, indexée par un ensemble discret ou continu d’instants temporels. Mathématiquement, elle se formalise sous la forme d’une famille de variables aléatoires ${X_t}_{t in T}$, où l’indice $t$ appartient à un ensemble d’indices ordonné $T$, le plus souvent assimilé à l’ensemble des entiers relatifs $\mathbb{Z}$ pour les chroniques discrètes, ou à la droite réelle $\mathbb{R}$ pour les phénomènes continus. L’ontologie même de cette structure repose sur l’irréversibilité thermodynamique : l’ordre des réalisations n’est pas permutable, conférant à chaque observation une dépendance intrinsèque à l’histoire qui la précède.
Cette irréversibilité consacre une rupture épistémologique majeure avec les données transversales (ou cross-sectional data). Dans ces dernières, les unités statistiques sont présumées issues de tirages indépendants et identiquement distribués (i.i.d.) au sein d’une population parente à un instant figé. À l’opposé, les séquences longitudinales brisent délibérément l’hypothèse d’indépendance : la valeur prise par la variable à l’instant $t$ est conditionnée, au sens bayésien, par l’ensemble de ses réalisations antérieures, formalisant ainsi une mémoire structurelle. Cette dépendance sérielle interdit l’usage naïf de l’inférence statistique conventionnelle, sous peine de générer des régressions fallacieuses et des estimations dramatiquement biaisées de la variance.
L’échelle temporelle adoptée soulève par ailleurs la dialectique fondamentale entre discrétisation et continuité. Si les lois fondamentales de la physique s’énoncent sous forme d’équations différentielles régissant un continuum temporel, l’appareil expérimental et métrologique impose presque invariablement une discrétisation par échantillonnage à pas fixe $\Delta t$. Ce passage de l’infiniment fluide au séquentiel discret soulève les paradoxes du théorème d’échantillonnage de Nyquist-Shannon : une fréquence d’acquisition inadaptée masque les dynamiques à haute fréquence sous forme de repliement spectral (aliasing), altérant la fidélité de la chronique enregistrée par rapport au phénomène physique ou social sous-jacent.
1.2 Objectifs primaires : description, explication et prédiction
L’investigation scientifique des chroniques temporelles s’articule autour d’un triptyque fonctionnel indissociable : la décomposition descriptive, l’élucidation explicative et la projection prédictive. Sur le plan descriptif, le premier objectif consiste à désintriquer le signal du bruit. Les chroniques brutes se présentent comme des agrégats hautement volatils où se superposent des dynamiques structurelles lentes, des oscillations rythmées et des perturbations erratiques. L’analyste s’attache à décomposer la trajectoire observée afin d’isoler les composantes déterministes des composantes purement stochastiques, transformant une série brute informe en une structure analytiquement intelligible.
L’ambition explicative vise quant à elle à dépasser la simple géométrie des courbes pour exhumer les mécanismes causaux et les lois d’engendrement du phénomène. Il s’agit d’identifier les variables directrices, les rétroactions systémiques et les délais de transmission (effets de retard ou lags) qui modulent la variable cible. Cette démarche mobilise la modélisation à équations structurelles, les autorégressions vectorielles et les tests d’exogénéité, cherchant à déterminer si les fluctuations observées résultent de chocs endogènes amplifiés par la structure du système ou d’impulsions exogènes perturbant un état d’équilibre dynamique.
Enfin, la modélisation prédictive représente le point d’orgue de l’analyse sérielle, consistant à estimer la distribution de probabilité conditionnelle des états futurs du système à un horizon $t+h$, sachant la filtration de l’information disponible jusqu’à l’instant $t$. Loin d’une divination naïve, cette démarche inférentielle intègre rigoureusement l’incertitude épistémique et l’aléa irréductible via des intervalles de prévision probabilistes. Elle sert de socle à la prise de décision rationnelle dans les systèmes complexes, permettant aux acteurs institutionnels et industriels de passer d’une posture purement réactive à un arbitrage prospectif étayé par la modélisation des régularités passées.
1.3 Pertinence de l’analyse temporelle dans les sciences comportementales et appliquées
L’introduction des méthodologies sérielles dans les sciences comportementales a orchestré une véritable révolution conceptuelle, actant le passage d’une vision statique des traits humains à une ontologie des états dynamiques transitoires. Historiquement, la psychologie et la sociologie quantitative s’appuyaient majoritairement sur des inventaires psychométriques transversaux, postulant des caractéristiques individuelles stables et immuables. L’avènement des méthodes d’évaluation écologique momentanée (Ecological Momentary Assessment) et l’enregistrement continu des traces numériques ont dévoilé l’ubiquité des dynamiques non linéaires, des bifurcations émotionnelles et des régulations homéostatiques intrajournalières.
Les conduites humaines ne se réduisent pas à des équilibres statiques ; elles manifestent des mécanismes constants d’apprentissage, d’habituation, de désensibilisation et de rétroaction cybernétique face aux sollicitations environnementales. L’analyse des séries temporelles permet de quantifier la résilience psychologique à travers la vitesse de recouvrement après un choc affectif (auto-corrélation d’ordre 1), ou de détecter l’approche imminente d’un épisode psychopathologique majeur via le ralentissement critique (critical slowing down), une propriété universelle des systèmes complexes sur le point de basculer vers un régime alternatif.
Cette approche réconcilie l’extrême rigueur du formalisme mathématique avec la fidélité écologique de l’observation naturaliste. En mesurant l’individu de manière répétée au cœur de son environnement quotidien, les séries temporelles éliminent les biais d’anamnèse rétrospective inhérents aux questionnaires rétrospectifs. Elles ouvrent ainsi la voie à une compréhension idiographique des phénomènes psychologiques et sociologiques, où chaque sujet ou organisation devient son propre référent dynamique, réconciliant ainsi les singularités trajectorielles avec les lois universelles de la dynamique des systèmes adaptatifs.
2. Architecture mathématique et décomposition des chroniques temporelles
2.1 La tendance lourde et les dynamiques séculaires
La composante de tendance, communément qualifiée de dynamique séculaire, formalise l’orientation fondamentale et persistante d’une série temporelle sur un horizon temporel de long terme. Elle représente l’évolution sous-jacente du phénomène en l’absence de chocs transitoires ou d’oscillations périodiques. Mathématiquement, la tendance peut être modélisée de manière déterministe via des régressions paramétriques — linéaires, polynomiales d’ordre $p$, exponentielles ou encore logistiques pour décrire des mécanismes de saturation et d’assimilation progressive au sein d’un milieu aux capacités limitées.
Cependant, les chroniques réelles exhibent fréquemment des instabilités qui infirment l’hypothèse de tendances analytiques pures et immuables. L’irruption de crises macroéconomiques, de mutations technologiques de rupture ou de transitions climatiques introduit des ruptures structurelles (structural breaks). Celles-ci se traduisent par des discontinuités brutales du niveau de base ou par des altérations irréversibles de la pente de croissance. La détection statistique de ces bifurcations, notamment via les protocoles de Chow, de Bai-Perron ou d’analyse par ondelettes, constitue une étape incontournable pour éviter d’imposer un modèle déterministe unique sur des données dont le générateur de données a fondamentalement muté.
Pour extraire la composante tendancielle sans s’enfermer dans un carcan paramétrique rigide, le filtrage non paramétrique offre une flexibilité remarquable. Les filtres de moyennes mobiles centrées symétriques opèrent comme des filtres passe-bas idéaux, annihilant les composantes haute fréquence pour révéler le sentier séculaire. De même, des méthodologies d’optimisation pénalisée, à l’instar du filtre de Hodrick-Prescott ou des splines de lissage cubiques, équilibrent rigoureusement la fidélité aux observations empiriques et le degré de courbure de la trajectoire extraite, isolant la dynamique structurelle avec une grande pureté analytique.
2.2 Saisonnalité, périodicité et cycles sous-jacents
L’oscillation périodique représente une caractéristique omniprésente des chroniques naturelles et sociétales, traduisant l’assujettissement des processus aux cadences astronomiques et organisationnelles. La composante saisonnière stricte se distingue par une périodicité fixe, invariable et rigoureusement connue d’avance, dictée par la révolution orbitale terrestre, la rotation journalière ou les conventions calendaires humaines (heures de la journée, jours de la semaine, mois de l’année). À l’opposé, les fluctuations cycliques — telles que les cycles d’affaires en macroéconomie — désignent des oscillations quasi-périodiques dont la longueur d’onde et l’amplitude varient d’une itération à l’autre en raison de mécanismes endogènes complexes.
L’investigation de ces rythmes périodiques complexes mobilise puissamment l’analyse spectrale et la transformation de Fourier. En projetant la série chronologique depuis le domaine temporel vers le domaine fréquentiel, le périodogramme permet d’estimer la densité spectrale de puissance et d’isoler avec une précision chirurgicale les fréquences harmoniques dominantes qui gouvernent le phénomène, même lorsque ces dernières sont noyées dans une composante stochastique particulièrement dense.
Sur le plan opérationnel, la désaisonnalisation vise à soustraire cette composante rythmique pour restituer la dynamique sous-jacente épurée. Les schémas classiques postulent soit une relation additive $Y_t = T_t + S_t + \epsilon_t$, appropriée lorsque l’amplitude des oscillations saisonnières demeure stable indépendamment du niveau général de la série, soit une formulation multiplicative $Y_t = T_t \times S_t \times \epsilon_t$, impérative lorsque les écarts saisonniers croissent proportionnellement à la hausse de la tendance moyenne. Des algorithmes sophistiqués, tels que les procédures X-13ARIMA-SEATS développées par le Bureau du recensement des États-Unis ou la décomposition STL basée sur des régressions locales robustes (Loess), offrent des mécanismes de désaisonnalisation capables d’absorber des dérives progressives de la morphologie saisonnière.
2.3 Stationnarité et structure stochastique des résidus
L’édifice mathématique de la modélisation autorégressive repose sur le concept cardinal de stationnarité. Dans sa définition faible ou au second ordre, une série temporelle ${X_t}$ est stationnaire si son espérance mathématique est constante et indépendante du temps ($\mathbb{E}[X_t] = \mu, \forall t$), et si sa fonction d’autocovariance dépend exclusivement de l’écart temporel $k$ entre deux observations et non de leur positionnement chronologique absolu : $operatorname{Cov}(X_t, X_{t+k}) = \gamma(k)$. Cette invariance temporelle des moments d’ordre un et deux conditionne la possibilité même d’extrapoler les régularités statistiques du passé vers le futur.
L’évaluation rigoureuse de la stationnarité exige la mise en œuvre de tests statistiques formels visant à discriminer les processus stationnaires autour d’une tendance déterministe (procédés Trend-Stationary ou TS) des processus comportant des racines unitaires (procédés Difference-Stationary ou DS, régis par une marche aléatoire). Le test de Dickey-Fuller augmenté (ADF) et le test de Phillips-Perron testent l’hypothèse nulle de non-stationnarité stochastique, tandis que le test KPSS (Kwiatkowski-Phillips-Schmidt-Shin) postule à l’inverse la stationnarité comme hypothèse nulle, leur application conjointe offrant une confirmation croisée robuste.
Lorsque la présence d’une racine unitaire est attestée, la série doit être transformée par différenciation première $\Delta X_t = X_t – X_{t-1}$, voire par différenciation fractionnaire pour préserver les phénomènes de mémoire longue sans supprimer excessivement d’informations à basse fréquence. Dès lors que la stationnarité est garantie, l’analyse porte sur les résidus, qui doivent théoriquement se conformer aux propriétés du bruit blanc pur : des variables aléatoires non autocorrélées, de moyenne nulle et de variance constante $\sigma^2$. La moindre persistance sérielle dans ces résidus, mise en évidence par les tests de Ljung-Box ou de Durbin-Watson, trahit une information non capturée par le modèle et impose un réajustement architectural.
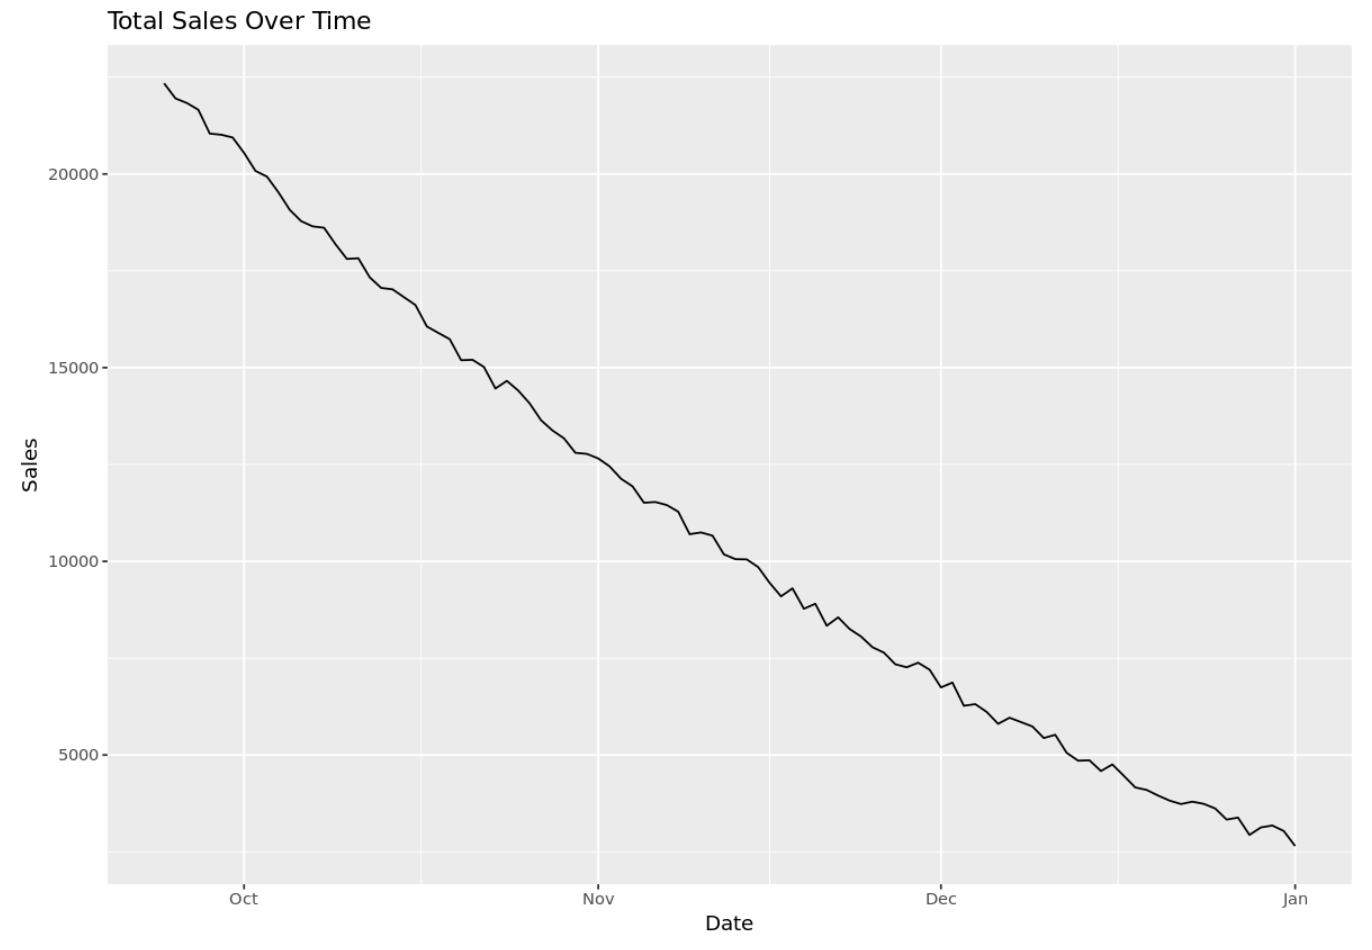
3. Exemple 1 : L’analyse des ventes au détail et la gestion de la demande
3.1 Structure temporelle des flux de transactions commerciales
L’univers de la grande distribution et du commerce de détail contemporain engendre des flux transactionnels d’une densité phénoménale, caractérisés par un entrelacement complexe d’échelles de temps hétérogènes. À l’échelle intrajournalière, les courbes de passage en caisse dessinent des morphologies hautement structurées, rythmées par les pauses méridiennes et les retours d’activité en fin d’après-midi. À l’échelle hebdomadaire, la cadence commerciale oppose la léthargie relative du début de semaine à l’effervescence du vendredi et du samedi, requérant une synchronisation logistique extrêmement serrée pour maintenir la disponibilité des linéaires.
À cette rythmique endogène s’agrège l’impact massif et discontinu des effets de calendrier. Les jours fériés mobiles, les événements festifs majeurs, la variabilité des vacances scolaires ou le décalage périodique du calendrier grégorien génèrent des déformations brutales des flux. Un jour ouvré intercalé entre un jour férié et un week-end induit des transferts massifs de volume d’achat, tandis que les campagnes promotionnelles agressives provoquent des pointes de vente asymétriques suivies de creux post-promotionnels dus au stockage spéculatif des consommateurs.
De surcroît, la nature multivariée de ces séries s’exprime à travers une organisation hiérarchique complexe. Les flux peuvent être appréhendés à l’échelle d’une référence produit unitaire (le Stock Keeping Unit ou SKU), d’une catégorie fonctionnelle, d’un point de vente spécifique, d’une région administrative, jusqu’à l’agrégat national d’une enseigne. La volatilité relative est inversement proportionnelle au niveau d’agrégation : si le volume global d’un hypermarché présente une courbe relativement lisse et prévisible, la chronique de vente d’un produit spécifique au sein d’un rayon manifeste une intermittence prononcée, truffée de zéros structurels, qui requiert des modèles probabilistes spécialisés.
3.2 Modélisation prédictive de la demande des consommateurs
L’anticipation algorithmique de la demande marchande mobilise des modèles autorégressifs avancés, au premier rang desquels figure la méthodologie SARIMA (Seasonal Autoregressive Integrated Moving Average). Capable de modéliser simultanément les dépendances à court terme et les persistances saisonnières d’ordre $s$ (par exemple $s=7$ pour le cycle hebdomadaire ou $s=52$ pour l’oscillation annuelle), le modèle s’écrit de manière condensée sous forme d’opérateurs polynomiaux de retard : $\Phi_P(B^s)\phi_p(B)(1-B^s)^D(1-B)^d X_t = \Theta_Q(B^s)\theta_q(B)\epsilon_t$. Cette architecture intègre la double saisonnalité, éliminant les racines unitaires tant sur les décalages immédiats que sur les cycles saisonniers longs.
Pour dépasser l’endogénéité stricte des séries univariées, l’intégration de prédicteurs exogènes s’opère via les architectures SARIMAX. Ces modèles couplent la mécanique autorégressive à des régressions dynamiques incorporant des covariables telles que la pression tarifaire, l’intensité des investissements publicitaires, les indicateurs météorologiques locaux et les vecteurs binaires représentatifs des actions promotionnelles. Parallèlement, les modèles additifs généralisés (GAM), popularisés par des bibliothèques telles que Prophet, décomposent la chronique selon une formulation non linéaire flexible permettant des ajustements continus face aux ruptures de tendance.
La validation scientifique de ces architectures repose sur un appareillage métrique rigoureux. L’erreur absolue médiane en pourcentage (MdAPE) et l’erreur quadratique moyenne (RMSE) constituent les jauges étalons de précision. Néanmoins, l’analyste chevronné accorde une vigilance primordiale au biais directionnel de prévision (Forecast Bias). Une sous-estimation systématique de la demande engendre une érosion immédiate du chiffre d’affaires et la dégradation de la satisfaction client, tandis qu’une surestimation chronique gonfle artificiellement le besoin en fonds de roulement par l’accumulation d’invendus périssables.
3.3 Optimisation des chaînes logistiques et des stocks
La valeur opérationnelle de l’analyse temporelle trouve son expression la plus accomplie dans l’atténuation drastique du phénomène de bullwhip effect (effet coup de fouet). En l’absence de prévisions temporelles synchronisées, la moindre variation stochastique de la demande au niveau du consommateur final s’amplifie de manière disproportionnée à mesure que le signal d’information remonte les échelons de la chaîne logistique : des détaillants aux grossistes, puis des entrepôts centraux aux manufactures. Cette amplification résulte de décisions de réapprovisionnement décorrélées du signal temporel originel.
En fondant le calcul des réapprovisionnements sur des prévisions probabilistes issues de séries temporelles, les gestionnaires logistiques modélisent dynamiquement le point de commande ($s$) et le niveau de recomplètement ($S$). La prise en compte rigoureuse de la variance conditionnelle des prévisions sur l’intégralité du délai de livraison (lead time) permet de dimensionner le stock de sécurité avec une finesse optimale. Le stock tampon n’est plus calculé sur une moyenne historique figée, mais modulé en temps réel en fonction des incertitudes spécifiques inhérentes à chaque créneau temporel prospectif.
Dans les écosystèmes contemporains de distribution omnicanale, où les magasins physiques coexistent avec le commerce électronique et les formules de retrait rapide, l’analyse temporelle orchestre les flux d’arbitrage en continu. Les séries temporelles de commandes locales permettent d’anticiper la saturation des capacités de préparation logistique urbaine, d’orienter les ordres d’expédition depuis le nœud d’approvisionnement le plus efficient et de minimiser le coût d’obsolescence des stocks, matérialisant ainsi une adéquation quasi chirurgicale entre production et consommation.
4. Implications organisationnelles et psychologie du travail dans le commerce de détail
4.1 Planification ergonomique et allocation des ressources humaines
L’application directe de la modélisation temporelle aux flux d’affluence des consommateurs révolutionne la gestion du personnel en point de vente, transformant une pratique d’attribution empirique en une ingénierie de précision ergonomique. L’alignement dynamique des plannings d’équipes sur les profils de fréquentation modélisés permet d’éradiquer la dissociation chronique entre charge de travail objective et capacité humaine opérationnelle. Ce calibrage temporel millimétré permet de juguler la surcharge cognitive des équipiers lors des pointes critiques, facteur documenté d’épuisement professionnel précoce et d’accidents du travail.
Inversement, la prévision algorithmique prévient le présentéisme stérile durant les creux d’activité cycliques, périodes fréquemment caractérisées par l’ennui professionnel et une perte de sens perçue chez les salariés. En anticipant ces plages d’atonie commerciale avec un niveau de confiance statistique élevé, les organisations peuvent reprogrammer ces temps d’accalmie pour des activités à haute valeur ajoutée mais à faible contrainte temporelle, telles que la formation continue des employés, les réaménagements logistiques profonds ou les démarches de maintenance préventive.
Cette optimisation chronobiologique s’étend à la conception même des rotations d’horaires. En intégrant des contraintes de régularité respectant les rythmes circadiens des travailleurs au sein des modèles d’optimisation sous contrainte temporelle, l’organisation atténue les pathologies liées au travail posté fragmenté. La prédictibilité des plannings, autorisée par la précision des modèles de séries temporelles à moyen terme, restaure ainsi la marge de manœuvre temporelle des salariés, favorisant un équilibre pérenne entre vie professionnelle et sphère privée.
4.2 Biais cognitifs et prise de décision chez les gestionnaires
L’introduction des modèles prédictifs temporels dans les sphères managériales éclaire d’une lumière crue les distorsions inhérentes au jugement humain face aux séquences probabilistes. Le biais d’ancrage constitue une pathologie décisionnelle particulièrement répandue : les directeurs de magasin ont tendance à surpondérer de manière disproportionnée les résultats des derniers jours observés pour anticiper les performances futures, ignorant la régression vers la moyenne et les composantes saisonnières structurelles documentées par l’historique de long terme.
Ce phénomène s’articule étroitement à l’illusion de contrôle face aux variations purement stochastiques. Confrontés à une hausse ponctuelle et aléatoire des ventes — issue d’un bruit blanc transitoire —, les gestionnaires ont une propension systématique à attribuer cette performance à des initiatives internes récentes (nouvelle disposition de vitrine, management motivationnel), bâtissant des récits rétrospectifs erronés. Inversement, ils peinent à accepter la variabilité incompressible des systèmes dynamiques complexes, tentant d’intervenir par des correctifs perpétuels qui injectent une instabilité supplémentaire dans le système opérationnel.
Ces mécanismes psychologiques alimentent une résistance managériale tenace face à l’adoption des prévisions issues d’algorithmes de séries temporelles. Lorsque les prédictions d’un modèle SARIMAX ou d’un réseau récurrent contredisent l’intuition viscérale du décideur, ce dernier tend à rejeter l’outil technique pour préserver son autonomie perçue. La médiation de cette tension requiert une transparence explicative des modèles prédictifs temporels (Explainable AI), fournissant aux acteurs de terrain des visualisations limpides de la décomposition des composantes pour bâtir une confiance symbiotique entre expertise humaine et puissance computationnelle.
4.3 Comportement du consommateur et dynamiques temporelles d’achat
L’analyse des séries temporelles à haute résolution met en exergue la réactivité du comportement des consommateurs face aux contraintes temporelles perçues. Lors d’opérations promotionnelles à durée limitée — telles que le Black Friday ou les soldes saisonnières —, l’imminence de l’échéance temporelle déclenche une transition brutale du régime de délibération rationnelle vers un régime d’impulsivité d’achat d’urgence. Ce glissement est provoqué par l’activation psychologique de la peur de manquer une opportunité (FOMO pour Fear Of Missing Out), qui induit un rétrécissement du champ attentionnel et une baisse sensible de la sensibilité aux prix.
Cette synchronisation comportementale collective se traduit sur les séries chronologiques par des ruptures de pente spectaculaires, formant des clusters temporels de dépenses massives. Toutefois, l’analyse temporelle longitudinale documente également des processus d’habituation et d’usure psychologique : la multiplication ininterrompue d’injonctions promotionnelles d’urgence engendre à moyen terme un aplatissement de la réponse de consommation, les clients développant une immunité cognitive face à des signaux d’alerte devenus banals et continus.
Par ailleurs, l’étude de la microstructure temporelle révèle des phénomènes prononcés de temporisation et de procrastination d’achat. Lorsqu’un consommateur anticipe rationnellement une baisse de prix cyclique future (ventes privées récurrentes, soldes d’hiver institutionnalisées), la chronique de vente enregistre une dépression artificielle en amont de l’événement, suivie d’un pic massif lors de son déclenchement officiel. La modélisation conjointe des séries d’intention d’achat (recherches web, ajouts au panier digital) et des flux de conversion réels permet de mesurer l’élasticité temporelle de la patience des consommateurs.
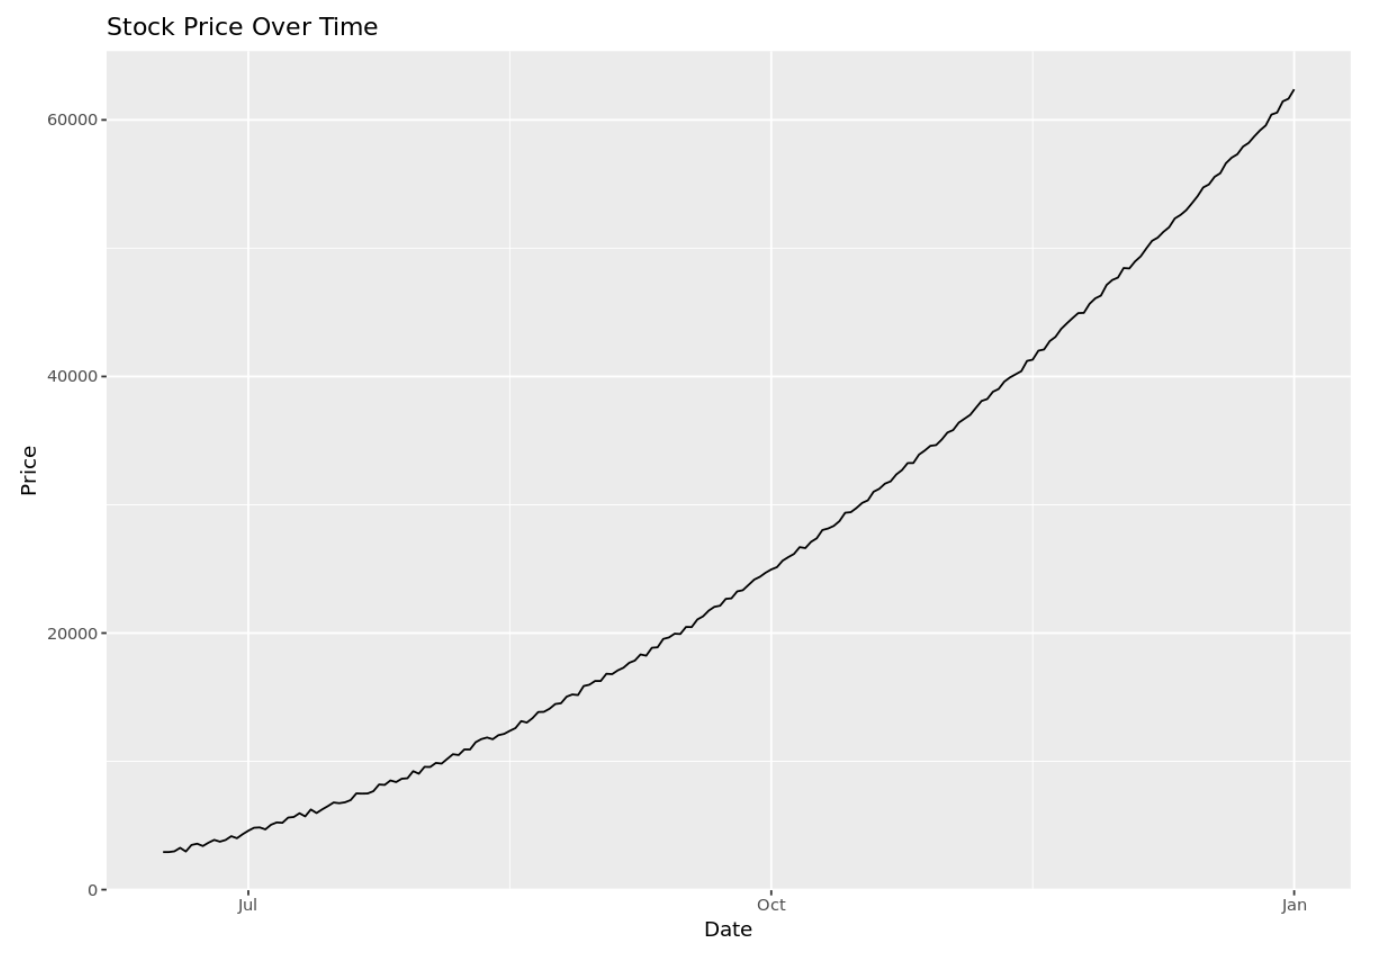
5. Exemple 2 : La modélisation des cours boursiers et l’économétrie financière
5.1 Particularités chronologiques des séries financières
Les chroniques de prix d’actifs négociés sur les marchés de capitaux déploient des propriétés statistiques hautement singulières qui les distinguent radicalement des séries temporelles industrielles ou environnementales. En accord avec l’hypothèse d’efficience des marchés dans sa version faible formalisée par Eugène Fama, les cours boursiers $P_t$ absorbent instantanément l’intégralité de l’information publiquement disponible, adoptant un comportement proche de la marche aléatoire pure : $P_t = P_{t-1} + \epsilon_t$, où $\epsilon_t$ représente une innovation imprévisible. De ce fait, les rendements logarithmiques $r_t = \ln(P_t / P_{t-1})$ manifestent une absence quasi totale d’autocorrélation sérielle linéaire, interdisant toute prédiction triviale de la trajectoire directionnelle des cours.
Cependant, l’absence d’autocorrélation linéaire ne signifie nullement l’indépendance statistique des observations successives. Les séries financières exhibent une mémoire non linéaire persistante, identifiée par une autocorrélation positive et durable des rendements mis au carré ($r_t^2$) ou de leurs valeurs absolues ($|r_t|$). Cette propriété trahit la présence de mémoire longue dans l’amplitude des variations, traduisant le fait que les chocs d’information ne se dissipent pas instantanément dans le système transactionnel.
De surcroît, la distribution des rendements financiers viole systématiquement le postulat de normalité gaussienne. Les distributions empiriques présentent une kurtose excessive prononcée, qualifiée de structure leptokurtique, caractérisée par un pic central très resserré et des queues de distribution épaisses (fat tails). Les événements extrêmes, relégués au rang d’impossibilités statistiques dans le cadre de la loi normale, surviennent avec une fréquence relative considérable. Ces mouvements discontinus procèdent de sauts stochastiques soudains déclenchés par la publication impromptue de données macroéconomiques ou géopolitiques majeures.
5.2 Modélisation de la volatilité et hétéroscédasticité conditionnelle
Face à la dynamique temporelle des rendements boursiers, la véritable cible de modélisation économétrique n’est pas le rendement moyen, mais sa variance conditionnelle au fil du temps. Les marchés financiers exhibent universellement le phénomène stylisé de regroupement de volatilité (volatility clustering), énoncé dès 1963 par Benoît Mandelbrot : aux fortes variations succèdent de fortes variations, quel qu’en soit le signe, tandis que les périodes de calme relatif tendent à s’agréger temporellement. Pour formaliser cette rupture de l’hypothèse d’homoscédasticité, Robert Engle a introduit en 1982 les modèles autorégressifs conditionnellement hétéroscédastiques (ARCH).
La formulation ARCH postule que la variance conditionnelle $\sigma_t^2$ à l’instant $t$ dépend linéairement de l’amplitude des carrés des erreurs passées : $\sigma_t^2 = \alpha_0 + \sum_{i=1}^q \alpha_i \epsilon_{t-i}^2$. Face au nombre souvent prohibitif de paramètres requis par cette spécification pour capter la persistance des chocs, Tim Bollerslev a étendu la méthodologie en 1986 avec les modèles GARCH($p,q$). La variance s’y exprime comme une combinaison linéaire parcimonieuse des carrés des innovations passées et de ses propres valeurs retardées :
$$\sigma_t^2 = \alpha_0 + \sum_{i=1}^q \alpha_i \epsilon_{t-i}^2 + \sum_{j=1}^p \beta_j \sigma_{t-j}^2$$
Néanmoins, les marchés financiers manifestent une asymétrie fondamentale de réaction face aux chocs informationnels, connue sous le nom d’effet de levier : un choc négatif (baisse brutale des cours) engendre un sursaut de volatilité nettement plus violent qu’une hausse d’égale magnitude. Cette observation a dicté la création d’architectures asymétriques, telles que le modèle EGARCH (Exponential GARCH) de Nelson ou le modèle GJR-GARCH. L’estimation en continu de ces trajectoires de volatilité constitue le fondement mathématique de l’évaluation de la Valeur en Risque (Value-at-Risk ou VaR), métrique réglementaire imposée par les accords de Bâle pour quantifier la perte maximale probable d’un portefeuille sur un horizon temporel donné à un seuil de confiance statistique calibré.
5.3 Analyses graphiques et indicateurs séquentiels avancés
En parallèle des modèles économétriques rigoureux, l’industrie du trading s’est appuyée historiquement sur des méthodes d’analyse séquentielle heuristique issues de l’analyse technique. Les moyennes mobiles exponentielles (EMA), pondérant géométriquement les observations les plus récentes par un coefficient de décroissance $\alpha = 2/(N+1)$, servent de filtres dynamiques pour dégager la direction tendancielle tout en minimisant la phase de retard temporel propre aux moyennes arithmétiques conventionnelles.
Sur cette base ont émergé les bandes de Bollinger, conçues comme un canal adaptatif encadrant la moyenne mobile par une marge de deux écarts-types glissants. Ce dispositif matérialise visuellement la contraction et l’expansion temporelle de la volatilité : un resserrement prolongé de la largeur des bandes (squeeze) préfigure fréquemment une libération explosive d’énergie cinétique sur les cours boursiers, induisant une rupture de palier directionnelle.
D’autres indicateurs oscillatoires, à l’instar de l’indice de force relative (RSI de Wilder) ou des stochastiques de Lane, mesurent la vitesse et le momentum temporel des mouvements de prix en normalisant les écarts au sein d’une fenêtre temporelle glissante d’amplitude fixée. L’étude conjointe de ces indicateurs avec les chandeliers japonais (qui synthétisent les quatre bornes temporelles d’une séance : ouverture, maximum, minimum, clôture) permet de cartographier la dialectique entre acheteurs et vendeurs. Toutefois, d’un point de vue épistémologique, ces métriques conservent un statut purement exploratoire : confrontées aux protocoles empiriques d’hypothèse de non-prédictibilité sérielle et aux tests de rééchantillonnage de Monte-Carlo, leur capacité à surperformer systématiquement une simple stratégie de détention passive après déduction des frais de friction demeure un objet de controverse scientifique majeure.
6. Finance comportementale et dynamiques émotionnelles de marché
6.1 Comportements grégaires et contagion affective temporelle
Loin de l’idéal théorique d’un agrégat d’agents rationnels maximisateurs d’utilité, les séries temporelles financières s’avèrent être le sismographe des passions collectives et de la contagion psychologique de masse. La formation des bulles spéculatives obéit à une dynamique de rétroaction positive temporelle parfaitement documentée par la finance comportementale : l’ascension initiale d’un actif attire l’attention des investisseurs marginaux, dont les flux de capitaux soutiennent la hausse, laquelle valide rétrospectivement leur décision d’entrée sur le marché. Ce mimétisme autoréférentiel amplifie la tendance jusqu’à découpler totalement les chroniques de valorisation de leurs fondamentaux économiques d’ancrage.
À cette phase d’exubérance irrationnelle succède inévitablement une inversion brutale de régime marquant l’entrée dans une dynamique de panique synchronisée. Contrairement aux phases d’accumulation qui se déploient sur des mois ou des années de manière progressive, l’effondrement s’effectue dans une compacité temporelle dramatique : la peur de la ruine financière balaie l’aversion au risque, induisant des liquidations massives coordonnées au sein des carnets d’ordres.
Ce basculement affectif est directement quantifié par l’indice VIX (Volatility Index), calculé à partir de la volatilité implicite des options sur l’indice S&P 500. Surnommé « l’indice de la peur », le VIX constitue une véritable série temporelle psychologique en temps réel. Ses décollages paraboliques traduisent la panique des acteurs qui cherchent frénétiquement à s’assurer contre un krach imminent, illustrant de façon spectaculaire comment les sentiments d’angoisse et de soulagement impriment leur empreinte stochastique dans la matière économique.
6.2 Aversion à la perte et heuristiques temporelles chez les traders
L’observation micro-chronologique des décisions des opérateurs de marché met en évidence l’omniprésence des biais issus de la théorie des perspectives formulée par Daniel Kahneman et Amos Tversky. Au cœur de cette architecture réside l’aversion asymétrique à la perte : la douleur psychologique ressentie lors d’une perte d’ampleur $x$ est empiriquement quantifiée comme deux fois supérieure au plaisir procuré par un gain de magnitude équivalente. Dans la gestion séquentielle d’une position d’investissement, ce biais se matérialise par l’effet de disposition : les investisseurs clôturent prématurément leurs positions gagnantes pour figer une satisfaction émotionnelle éphémère, tout en conservant indéfiniment des positions lourdement déficitaires dans l’espoir vain d’un retour au point mort.
Cette distorsion cognitive alimente des régimes chronologiques de sur-réaction et de sous-réaction face aux flux d’informations. Face à des annonces corporatives graduelles (résultats trimestriels continuellement favorables), les cours affichent une sous-réaction initiale prolongée (post-earnings announcement drift), l’ajustement cognitif des opérateurs se heurtant à l’inertie du conservatisme mental. Inversement, l’irruption soudaine d’un choc anxiogène déclenche une sur-réaction instantanée disproportionnée, suivie d’un lent rebond correctif à mesure que la rationalité analytique reprend ses droits.
Parallèlement, la physiologie cognitive des intervenants financiers introduit une dégradation de la rigueur analytique rythmée par la chronobiologie d’une journée de cotation. La fatigue décisionnelle, issue d’une exposition ininterrompue au stress aigu et au traitement de données visuelles instables, altère la cohérence des choix stratégiques. L’analyse des performances intrajournalières des traders montre une hausse significative de la propension à la prise de risque inconsidérée en fin de session, trahissant un affaiblissement des capacités d’inhibition préfrontale consécutif à l’épuisement cognitif.
6.3 Algorithmes de trading haute fréquence et interactions homme-machine
La microstructure contemporaine des marchés financiers a connu une mutation ontologique sous l’effet de l’automatisation intégrale, où l’horizon temporel de référence s’est contracté de la seconde vers la microseconde, voire la nanoseconde. Les automates de trading haute fréquence (THF) ingèrent des flux séquentiels d’ordres à des cadences qui dépassent irrévocablement les seuils de perception et de traitement du système nerveux humain. Dans ce contexte, l’analyse temporelle s’exécute au sein de circuits logiques programmables (FPGA) optimisés pour exploiter des inefficiences de liquidité fugaces et des arbitrages spatio-temporels transitoires.
Cette omniprésence algorithmique engendre des dynamiques d’interaction purement mécaniques porteuses de fragilités systémiques inédites. Le 6 mai 2010, lors du célèbre Flash Crash, l’indice Dow Jones s’est effondré de près de 1 000 points en quelques minutes avant de récupérer quasi instantanément l’essentiel de sa valeur. Cet événement paroxysmique a illustré les dangers du mimétisme algorithmique : des modèles prédictifs déterministes, conçus sur des métriques temporelles similaires d’atténuation du risque, ont retiré simultanément leur liquidité des carnets d’ordres en réaction à un ordre de vente massif, créant un trou d’air de liquidité sans précédent.
Ce nouvel écosystème consacre l’aliénation de l’opérateur humain, désormais relégué à un rôle de superviseur passif de mécatroniques logicielles dont il ne peut plus entraver les actions en temps réel. La supervision de ces entités autonomes soumet les gestionnaires de risque à un stress psychologique singulier, dominé par le sentiment d’impuissance face à l’éventualité d’une anomalie logicielle en cascade susceptible de ruiner une institution en une fraction de seconde, déplaçant le centre de gravité de la psychologie financière de l’audace boursière vers la gestion de la panique technologique.
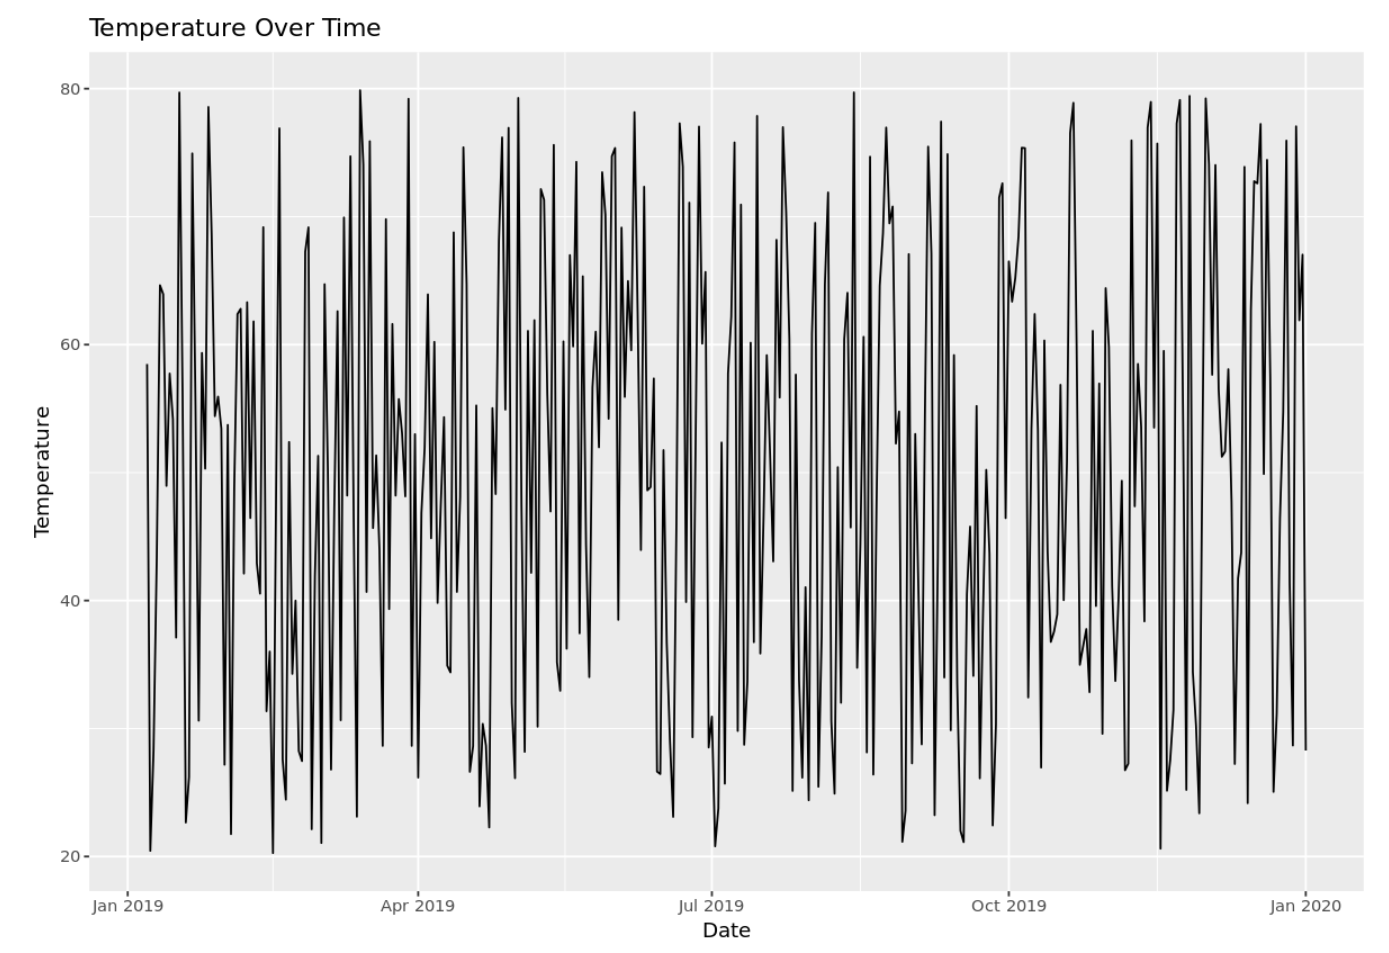
7. Exemple 3 : Les prévisions météorologiques et climatiques
7.1 Séries temporelles des paramètres atmosphériques
L’étude scientifique de l’atmosphère planétaire s’appuie sur le déploiement planétaire d’instruments de mesure constituant le plus vaste réseau mondial d’enregistrement de séries temporelles géophysiques. Stations météorologiques terrestres, bouées dérivantes en milieu océanique profond, ballons-sondes stratosphériques et satellites en orbite héliosynchrone enregistrent en continu des chroniques multidimensionnelles de température, de pression barométrique, d’humidité relative, de vecteur de vent et de concentration d’aérosols. Ces données s’articulent sur un continuum de fréquences, depuis les turbulences micro-climatiques mesurées à l’hertz jusqu’aux oscillations climatiques planétaires pluriannuelles.
L’exploitation de ces chroniques soulève des défis méthodologiques monumentaux en matière de traitement du signal. L’hétérogénéité spatiale des capteurs, l’interruption fréquente de transmission dans des environnements hostiles et l’évolution séculaire des technologies instrumentales exigent des procédures sophistiquées d’homogénéisation statistique et d’imputation de données manquantes. Pour reconstruire des trajectoires continues sans distorsion, les climatologues mobilisent le krigeage spatio-temporel et la régression sur des processus gaussiens, garantissant la cohérence thermodynamique des reconstructions.
Sur le temps long, ces chroniques documentent les grands rythmes géophysiques globaux, au premier rang desquels figure le phénomène ENSO (El Niño-Oscillation australe), l’oscillation nord-atlantique (NAO) ou l’oscillation décennale du Pacifique. L’extraction de ces signaux enfouis dans des séries temporelles séculaires permet de comprendre les interactions complexes de transfert d’énergie thermique et cinétique entre l’océan mondial et la troposphère, posant le socle fondamental de toute prospective environnementale.
7.2 Méthodes de modélisation prédictive numérique
La prévision météorologique moderne s’affranchit de la pure extrapolation statistique en fusionnant l’analyse temporelle avec les lois fondamentales de la mécanique des fluides et de la thermodynamique des milieux gazeux. Les modèles de prévision numérique du temps (PNT) reposent sur l’intégration temporelle des équations de Navier-Stokes, de l’équation de continuité de masse, de la loi des gaz parfaits et du bilan radiatif. Cette résolution s’effectue sur des maillages tridimensionnels découpant l’atmosphère en millions de cellules de calcul élémentaires.
L’articulation entre les séries temporelles observationnelles et les modèles dynamiques théoriques se concrétise au sein du processus d’assimilation de données temporelles, notamment par les méthodes variationnelles 4D-Var et les filtres de Kalman d’ensemble. Ces algorithmes corrigent continuellement la trajectoire du modèle numérique en minimisant l’écart quadratique entre ses prédictions et les séries de mesures empiriques collectées sur une fenêtre temporelle glissante, ajustant ainsi l’état initial des simulations avec une fidélité physique remarquable.
Cependant, en vertu des découvertes d’Edward Lorenz sur la dépendance sensible aux conditions initiales propre aux systèmes dynamiques non linéaires dissipatifs, l’horizon temporel de prévisibilité déterministe de l’atmosphère se heurte à une frontière infranchissable située autour de dix à quatorze jours. Pour contourner cette limite intrinsèque du chaos déterministe, les services météorologiques ont développé la prévision d’ensemble. En intégrant des dizaines de simulations parallèles dont les conditions initiales temporelles subissent de micro-perturbations stochastiques calibrées, les météorologues mesurent la divergence des trajectoires futures, substituant à la prédiction univoque une distribution probabiliste rigoureuse des scénarios d’évolution.
7.3 Détection des changements climatiques et rupture de stationnarité
L’apport le plus déterminant de l’analyse contemporaine des séries temporelles réside dans la démonstration empirique incontestable de la rupture de stationnarité du système climatique terrestre sous l’effet des forçages anthropiques. La compilation méticuleuse des anomalies de température moyenne globale depuis le milieu du XIXe siècle, corroborée par les données paléoclimatiques issues des carottes de glace glaciaires, met en lumière une dérive séculaire de la moyenne statistique sans précédent dans l’histoire de l’Holocène.
Au-delà de la dérive de la moyenne, l’analyse temporelle rigoureuse démontre une mutation de la variance et des moments d’ordre supérieur des séries climatiques. Cette altération de la distribution se traduit par une hausse exponentielle de la fréquence, de la durée et de l’intensité des événements météorologiques extrêmes : dômes de chaleur persistants, précipitations diluviennes d’intensité millénaire et sécheresses pluriannuelles. L’analyse par valeurs extrêmes généralisées (loi GEV) appliquée à ces chroniques révèle que des seuils thermiques autrefois exceptionnels s’intègrent désormais dans la normalité statistique émergente.
De surcroît, les mathématiciens du climat traquent activement les signaux précurseurs de points de bascule (tipping points) au sein des chroniques environnementales. L’affaiblissement progressif de la circulation méridienne de retournement atlantique (AMOC) ou la dégradation de la forêt amazonienne se traduisent par une perte de résilience dynamique mesurée par une augmentation persistante de l’autocorrélation temporelle d’ordre un et un gonflement de la variance à basse fréquence. Ces signatures mathématiques de ralentissement critique attestent que les systèmes étudiés perdent leur capacité d’absorption homéostatique des chocs, annonçant des transitions d’état qualitatives irréversibles.
8. Biométéorologie et répercussions psychologiques des variations climatiques
8.1 Le trouble affectif saisonnier et régulation circadienne
L’assujettissement de la psyché humaine aux séries temporelles environnementales trouve son illustration clinique la plus nette dans le trouble affectif saisonnier (TAS). Cette pathologie récurrente se caractérise par une synchronisation étroite entre la réduction de la photopériode journalière lors de la transition automno-hivernale et l’irruption d’épisodes dépressifs majeurs marqués par l’hypersomnie, l’hyperphagie glucidique et une apathie motivationnelle prononcée.
Le substrat neurobiologique de cette corrélation temporelle réside dans la désynchronisation des oscillateurs circadiens endogènes situés dans le noyau suprachiasmatique de l’hypothalamus. L’amenuisement de la luminance matinale retarde le signal d’inhibition de la sécrétion de mélatonine par la glande pinéale, provoquant un étirement pathologique de la phase sécrétoire au cours de la matinée. Cette inertie mélatoninergique désorganise en cascade les voies de neurotransmission sérotoninergique et dopaminergique, induisant la symptomatologie dépressive observée.
La validation empirique de ce mécanisme circadien s’exprime par le succès thérapeutique de la luminothérapie matinale. L’exposition contrôlée à une source lumineuse calibrée à 10 000 lux au réveil agit comme un signal temporel puissant (un Zeitgeber au sens chronobiologique), induisant un décalage de phase qui réaligne l’horloge biologique interne sur le cycle socio-professionnel. Par ailleurs, des études épidémiologiques longitudinales montrent que ce phénomène ne se restreint pas aux cas cliniques : une part substantielle de la population générale manifeste des fluctuations saisonnières subcliniques de l’humeur, attestant de la persistance de mémoires biologiques ancestrales corrélées aux rythmes astronomiques.
8.2 Impact immédiat des variables barométriques sur le bien-être subjectif
Au-delà des cycles saisonniers longs, les séries temporelles haute fréquence de paramètres météorologiques exercent une influence immédiate et mesurable sur l’état psychophysique des populations. L’incidence des chutes rapides de pression barométrique — annonciatrices de fronts froids ou orageux — montre une corrélation statistiquement significative avec l’exacerbation des céphalées de tension, des crises migraineuses et d’un état d’irritabilité nerveuse accru. Ce phénomène s’explique par des micro-variations de pression dans les cavités sinusales et le système vestibulaire, déclenchant des cascades inflammatoires locales chez les sujets météorotropes.
De même, la relation temporelle entre les vagues de chaleur prolongées et la dégradation de la santé mentale et comportementale constitue un fait empirique universellement documenté. L’analyse des chroniques d’admissions aux urgences psychiatriques et des statistiques criminelles révèle une élévation conjointe des passages à l’acte violents, des décompensations psychotiques et des suicides durant les périodes d’anomalies thermiques positives extrêmes. L’inconfort thermique nocturne, par la destruction de l’architecture du sommeil paradoxal et profond, dégrade les capacités d’autorégulation émotionnelle et d’inhibition comportementale.
Enfin, l’hygrométrie excessive combinée à l’absence de ventilation atmosphérique agit comme un facteur de fatigue cognitive et d’apathie psychomotrice. La modélisation autorégressive vectorielle croisant les paramètres biométéorologiques avec des mesures répétées du bien-être subjectif confirme que les individus hautement météorotropes présentent une réactivité émotionnelle amplifiée aux variations du gradient météorologique, transformant le bulletin atmosphérique en une variable déterminante de leur écologie psychologique interne.
8.3 Éco-anxiété et perception prospective des séries climatiques
L’irruption massive des séries temporelles climatiques dans l’espace public et médiatique a généré une mutation psychologique sociétale inédite : l’éco-anxiété ou détresse climatique prospective. Confrontés à des graphiques démontrant sans équivoque la dérive séculaire des températures, l’élévation des courbes d’émissions de gaz à effet de serre et l’effondrement des chroniques de biodiversité, de nombreux citoyens développent une angoisse chronique face à un futur perçu comme dystopique et inexorable.
Cette forme d’anxiété se distingue des troubles phobiques classiques par sa rationalité factuelle : elle repose sur la compréhension lucide de projections climatiques validées par le consensus scientifique international. Toutefois, la répétition ininterrompue d’annonces de records de températures décennaux produit chez les sujets vulnérables un phénomène d’impuissance apprise (learned helplessness). Face à l’immensité de l’inertie thermodynamique globale et à la lenteur des réponses géopolitiques coordonnées, l’individu fait l’expérience d’un effondrement du sentiment d’auto-efficacité, se réfugiant fréquemment dans l’évitement cognitif ou l’accablement mélancolique.
Pour la psychologie clinique contemporaine, le défi thérapeutique consiste à accompagner les individus dans la métabolisation émotionnelle de ces réalités quantitatives sans verser dans le déni cognitif. L’enjeu réside dans la réorientation de l’anxiété prospective vers l’action constructive, en transformant une détresse paralysante alimentée par la contemplation passive des séries temporelles en un engagement prosocial résilient axé sur l’atténuation communautaire et l’adaptation locale.
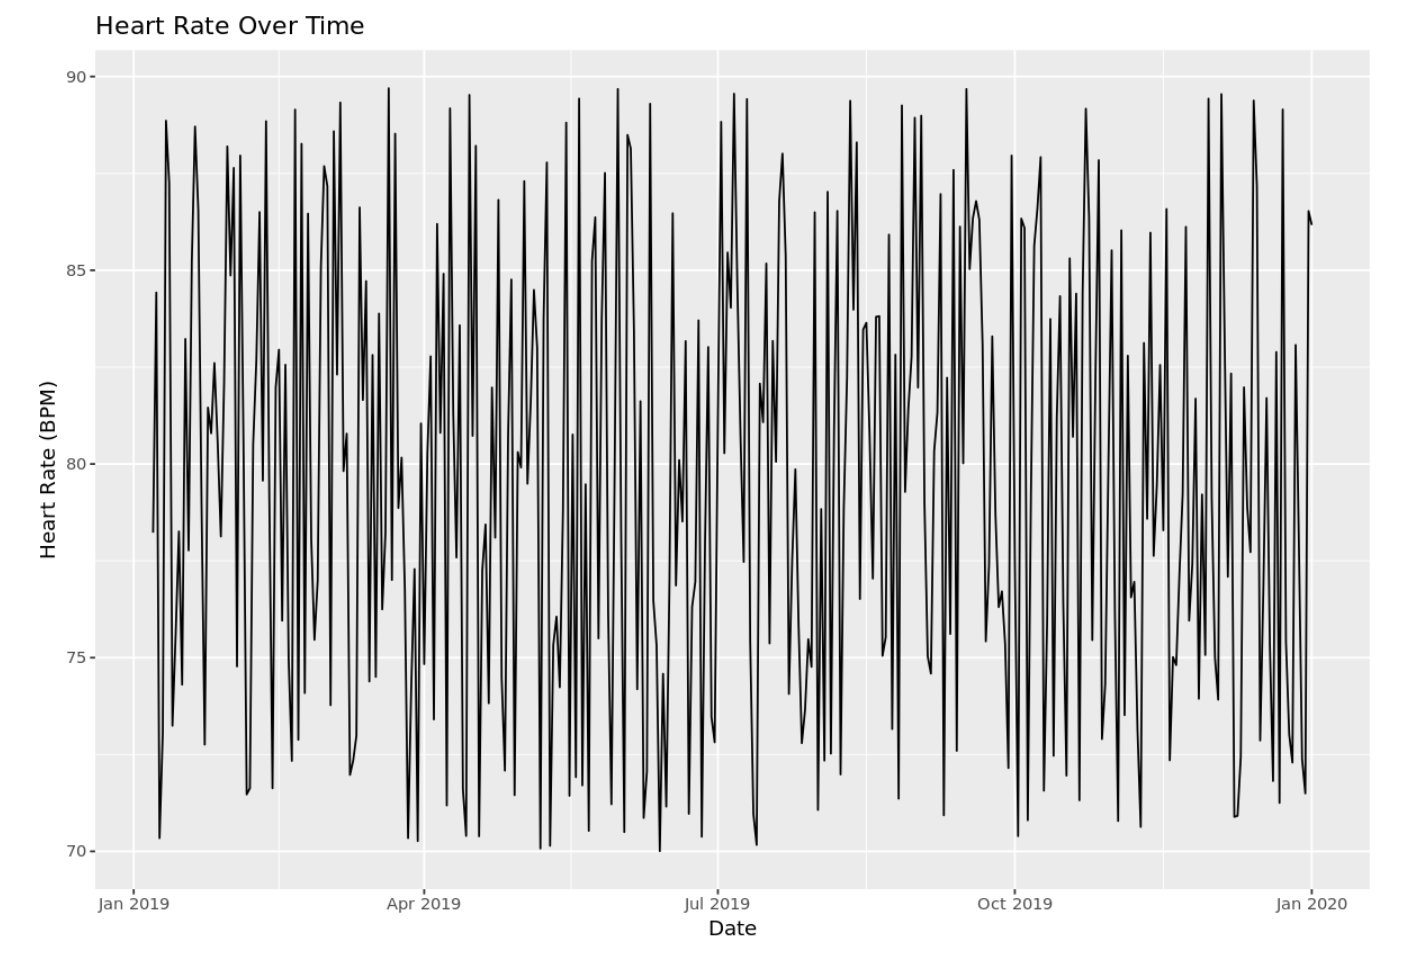
9. Exemple 4 : La variabilité de la fréquence cardiaque en psychophysiologie
9.1 Acquisition et nature du signal électrocardiographique
L’exploration contemporaine des relations entre le système nerveux central et l’appareil cardiovasculaire s’appuie de manière privilégiée sur l’analyse micro-temporelle de l’activité contractile du myocarde. Sur un tracé électrocardiographique (ECG) haute fréquence (fréquence d’échantillonnage supérieure ou égale à 1 000 Hz), le signal est dominé par le complexe QRS, qui marque la dépolarisation électrique synchrone des ventricules cardiaques. La cible fondamentale de l’analyse temporelle réside dans la mesure de la distance séparant deux sommets d’ondes R consécutifs : l’intervalle R-R ou inter-battement (Inter-Beat Interval ou IBI), exprimé en millisecondes.
Contrairement au postulat naïf d’une métronomie cardiaque parfaite, le cœur d’un organisme sain au repos bat avec une irrégularité constante et subtile : la variabilité de la fréquence cardiaque (VRC). La série temporelle résultante ${RR_i}_{i in \mathbb{N}}$ ne constitue pas un échantillonnage régulier du temps physique, mais un processus ponctuel événementiel où chaque battement cardiaque génère le marqueur d’instant suivant. Ce signal présente une non-stationnarité inhérente, modulée en continu par les ajustements posturaux, les cycles respiratoires, les sécrétions endocriniennes et les commandes motrices centrales.
L’extraction de cette série chronologique requiert un prétraitement algorithmique d’une rigueur absolue. L’apparition d’artefacts d’enregistrement (bruits de friction d’électrodes) ou d’arythmies physiologiques isolées (extrasystoles atriales ou ventriculaires) altère dramatiquement la précision des métriques de variabilité. Des filtres d’édition statistique basés sur des fenêtres glissantes et des interpolations cubiques garantissent l’élimination de ces anomalies sans déformer l’architecture temporelle du rythme sinusal de repos.
9.2 Méthodes de traitement temporel et fréquentiel de la VRC
L’exploitation analytique de la série des intervalles R-R fait appel à un double appareillage de métriques temporelles et fréquentielles standardisées par le consensus international de 1996 de la Société Européenne de Cardiologie et de la Société Nord-Américaine de Rythmologie. Sur le plan purement temporel, le SDNN désigne l’écart-type de l’ensemble des intervalles R-R normaux sur la durée d’enregistrement, reflétant la puissance globale de l’homéostasie cardiovasculaire. Le RMSSD, calculé comme la racine carrée de la moyenne des différences au carré entre intervalles adjacents :
$$\mathrm{RMSSD} = \sqrt{\frac{1}{N-1}\sum_{i=1}^{N-1}(RR_{i+1} – RR_i)^2}$$
constitue l’indicateur étalon des variations rapides inter-battements, quantifiant spécifiquement l’influence du système nerveux parasympathique via le nerf vague. La métrique pNN50, représentant le pourcentage d’intervalles consécutifs différant de plus de 50 millisecondes, corrobore cette évaluation vagale.
L’analyse fréquentielle procède quant à elle à la décomposition de la série interpolée des intervalles R-R par transformation de Fourier rapide ou modélisation autorégressive. Elle découpe la densité spectrale de puissance en bandes fréquentielles fonctionnelles. La bande des très basses fréquences (VLF, 0.0033 à 0.04 Hz) capture les rythmes hormonaux lents et les régulations thermorégulatrices. La bande des basses fréquences (LF, 0.04 à 0.15 Hz) reflète une interaction mixte du système sympathique et parasympathique, fréquemment modulée par l’activité des barorécepteurs artériels (onde de Traube-Hering-Mayer). Enfin, la bande des hautes fréquences (HF, 0.15 à 0.40 Hz) est synchronisée avec l’arythmie sinusale respiratoire et traduit le tonus vagal pur.
En complément de ces approches linéaires, l’analyse non linéaire évalue la complexité fractale et le degré d’imprévisibilité du rythme cardiaque. Le tracé de Poincaré cartographie chaque intervalle $RR_i$ en fonction du suivant $RR_{i+1}$, projetant la dynamique sous forme d’un nuage de points dont les axes $SD_1$ (dispersion orthogonale court terme) et $SD_2$ (dispersion longitudinale long terme) isolent les contributions autonomes. Enfin, l’entropie d’échantillon (Sample Entropy) quantifie l’imprévisibilité et la complexité biologique du signal : un rythme cardiaque trop régulier et prévisible trahit paradoxalement un système rigide, vieilli ou épuisé, incapable d’adaptation fine aux fluctuations de l’environnement.
9.3 Modélisation des états autonomes et régulation physiologique
L’interprétation théorique de la VRC dans les sciences comportementales est unifiée par deux modèles paradigmatiques : la théorie polyvagale de Stephen Porges et le modèle de l’intégration neuroviscérale de Julian Thayer. La théorie polyvagale propose une lecture phylogénétique de l’architecture autonome des mammifères, distinguant un système vagal myélinisé d’apparition récente — le frein vagal ventral —, capable de moduler instantanément la cadence cardiaque pour favoriser le contact social et l’apaisement, d’un système vagal non myélinisé ancestral induisant l’immobilisation sidérative face à une menace existentielle absolue.
Le modèle de l’intégration neuroviscérale démontre quant à lui l’existence d’un réseau neuro-anatomique fonctionnel reliant de manière bidirectionnelle le cortex préfrontal ventromédian, l’amygdale et le système nerveux végétatif. Dans cette architecture, un tonus vagal élevé (objectivé par un RMSSD et une puissance spectrale HF solides) constitue le reflet direct de la capacité du cortex préfrontal à exercer un contrôle inhibiteur descendant efficace sur les structures sous-corticales régissant la peur et l’agression. Le cœur cesse d’être une simple pompe mécanique pour devenir la fenêtre chronométrique du fonctionnement exécutif et de l’équilibre émotionnel.
Ainsi, la VRC mesurée sur des fenêtres temporelles ultracourtes (de 1 à 5 minutes) s’impose comme l’étalon de la flexibilité physiologique d’un sujet face aux stress psychosociaux. L’observation temporelle de la trajectoire cardiaque lors d’une tâche de stress aigu et de sa phase subséquente de récupération permet d’objectiver la cinétique homéostatique : un individu résilient présente un effondrement immédiat du tonus vagal pour mobiliser les ressources métaboliques de réponse, suivi d’une restauration rapide de la variabilité initiale marquant la réactivation du frein vagal apaisant.
10. Applications cliniques et biofeedback fondés sur la temporalité cardiaque
10.1 Évaluation du stress chronique et des pathologies anxiodépressives
Dans l’arsenal de la psychiatrie et de la psychologie médicale contemporaines, l’analyse temporelle de la variabilité cardiaque fournit un biomarqueur objectif pour diagnostiquer la charge allostatique et l’usure neurovégétative. Les états dépressifs majeurs se caractérisent par un affaissement structurel du RMSSD et une raréfaction de la complexité fractale des séries R-R. Cette altération matérialise l’érosion du frein vagal, enfermant le patient dans une rigidité autonomique qui fait écho à son enfermement cognitif et à son anhédonie clinique.
Chez les patients souffrant de trouble de stress post-traumatique (TSPT), le monitoring ambulatoire continu des chroniques cardiaques sur 24 ou 48 heures met en exergue une hyperactivation sympathique persistante, caractérisée par une tachycardie relative de repos et une extinction de la modulation respiratoire HF, y compris au cours du sommeil paradoxal. Les cauchemars et reviviscences traumatiques s’impriment sous forme d’accélérations cardiaques paroxystiques qui surviennent sur un fond d’arythmie sinusale appauvrie, objectivant l’incapacité physiologique de ces sujets à réintégrer un état de sécurité corporelle.
Au-delà de la confirmation diagnostique, les propriétés des séries temporelles R-R déploient une valeur pronostique déterminante. Un tonus vagal initial effondré constitue un facteur prédictif robuste de mauvaise réponse aux pharmacothérapies antidépressives conventionnelles et un indicateur de risque élevé de récidive à moyen terme. Le suivi longitudinal de la VRC permet ainsi de calibrer l’efficacité des interventions psychothérapeutiques, la restauration progressive de la variabilité précédant fréquemment la rémission symptomatique subjective déclarée par le patient.
10.2 Biofeedback de cohérence cardiaque et autorégulation
L’application thérapeutique active des séries temporelles cardiaques s’incarne dans le protocole de biofeedback de cohérence cardiaque. Cette méthodologie repose sur l’exploitation de la fréquence de résonance cardiorespiratoire : en guidant le patient vers une cadence respiratoire volontaire ralentie, idéalement fixée autour de 6 cycles par minute (soit une fréquence de 0.1 Hz), l’amplification de l’arythmie sinusale respiratoire entre en phase avec le cycle des barorécepteurs artériels.
Ce phénomène d’entraînement produit une métamorphose spectaculaire du tachogramme cardiaque en temps réel. La série temporelle des intervalles R-R, auparavant heurtée et stochastique, adopte une morphologie oscillatoire sinusoïdale d’une régularité remarquable. Sur le spectre de Fourier, l’énergie se concentre quasi intégralement dans un pic spectrale étroit autour de 0.1 Hz, matérialisant un état de cohérence cardiovasculaire maximal où le rendement baroréflexe et la perfusion cérébrale sont optimisés.
La pratique quotidienne répétée de ces protocoles induit des modifications neuroplastiques durables par le renforcement des boucles de rétroaction vagale ascendantes reliant le nœud sinusal aux noyaux du tronc cérébral et au cortex préfrontal. Les essais cliniques contrôlés documentent une réduction pérenne des scores d’anxiété clinique, une atténuation de l’hypertension artérielle légère et une amélioration tangible des fonctions exécutives, consacrant l’efficacité de cette thérapeutique non pharmacologique fondée sur la synchronisation volontaire d’un rythme biologique.
10.3 Interfaces cerveau-corps et psychiatrie personnalisée
La convergence des technologies portables (wearables) de capture physiologique et des algorithmes d’apprentissage profond ouvre l’ère de la psychiatrie personnalisée guidée par les séries temporelles multivariées. En combinant en continu le flux séquentiel des intervalles R-R avec des enregistrements électroencéphalographiques (EEG) légers et des mesures de conductance cutanée, des algorithmes d’intelligence artificielle entraînés sur l’architecture temporelle individuelle modélisent la dynamique de l’état neuro-émotionnel en milieu écologique non supervisé.
Cette captation continue permet la détection algorithmique prédictive d’anomalies physiologiques précédant l’irruption de crises d’angoisse paroxystiques ou d’attaques de panique. Avant même que le patient n’ait conscience de la montée de l’épisode anxieux, le modèle temporel détecte une cascade physiologique caractéristique : chute abrupte de la complexité fractale des battements cardiaques, élévation subtile de la puissance LF au détriment de la HF et asynchronisme respiratoire. Ce signalement temporel précoce déclenche une alerte sur le dispositif personnel du sujet.
Cette anticipation logicielle autorise la mise en œuvre d’interventions écologiques momentanées (Just-In-Time Adaptive Interventions ou JITAI). L’appareil invite le patient à exécuter un protocole d’urgence de recalage vagal (exercices respiratoires guidés, recentrage attentionnel) avant que le circuit amygdalien n’atteigne le seuil d’emballement émotionnel incontrôlable. Toutefois, la pérennité de ces interfaces requiert une ergonomie logicielle exemplaire évitant l’anxiété induite par la surveillance médicale continue (hyper-vigilance iatrogène), condition indispensable à une adhérence thérapeutique à long terme.
11. Exemple 5 : La consommation énergétique des ménages et les dynamiques comportementales
11.1 Caractérisation des séries temporelles de demande électrique
Le déploiement massif des compteurs communicants (tels que les compteurs Linky en France ou leurs équivalents internationaux) a transformé les réseaux de distribution d’électricité en gigantesques collecteurs de données temporelles à haute granularité. Les chroniques de puissance active soutirée, enregistrées à des intervalles de 10 à 30 minutes au sein de chaque foyer, tracent une véritable cartographie chronobiologique de la vie domestique contemporaine.
La courbe de charge résidentielle type se distingue par une signature bimodalité journalière caractéristique. Une première pointe de consommation se dessine lors du réveil matinal (chauffage d’eau, activation de l’électroménager, éclairage), suivie d’un plateau d’accalmie en milieu de journée correspondant à l’évacuation des logements pour des motifs professionnels ou scolaires. Une seconde pointe, généralement plus ample et plus étalée, s’affirme lors du retour au foyer en soirée, concentrant la demande de cuisson, de multimédia, de recharge de véhicules électriques et de chauffage d’ambiance.
Ces profils sont profondément modulés par les variations climatiques saisonnières. Dans les régions tempérées soumises au chauffage électrique, la chronique annuelle est dominée par une thermosensibilité marquée, où chaque baisse de température d’un degré en dessous d’un seuil critique induit une hausse prévisible de plusieurs gigawatts de la demande nationale. Enfin, la décomposition temporelle sépare la composante de charge de base (base load) — consommation incompressible des équipements en veille continue, des réfrigérateurs et des serveurs domotiques — des activations sporadiques hautement fluctuantes déclenchées par l’action humaine délibérée.
11.2 Désagrégation non intrusive de la charge et apprentissage automatique
L’exploitation analytique la plus sophistiquée des séries électriques résidentielles réside dans la désagrégation non intrusive de la charge (NIALM pour Non-Intrusive Appliance Load Monitoring). Conçu initialement par George Hart, le NIALM poursuit l’objectif d’extraire la consommation individuelle de chaque appareil électroménager à partir de l’unique chronique globale de puissance enregistrée au point de livraison du logement, évitant l’installation coûteuse de capteurs dédiés sur chaque prise électrique.
Cette extraction s’appuie sur la reconnaissance des signatures temporelles et fréquentielles transitoires propres à chaque typologie de charge. Le démarrage d’un moteur de réfrigérateur, les cycles de résistance chauffante d’un lave-linge ou l’alimentation à découpage d’un téléviseur génèrent des discontinuités de puissance et des distorsions harmoniques singulières au sein de la série chronologique. L’analyste mobilise des modèles probabilistes séquentiels avancés, tels que les modèles de Markov cachés factoriels (FHMM), pour décoder la suite d’états d’activation la plus probable des équipements sous-jacents conditionnellement au signal agrégé observé.
À une échelle plus large, l’anticipation de la demande sur les réseaux moyenne et basse tension fait appel à des architectures neuronales récurrentes, en particulier les réseaux à mémoire longue et court terme (Long Short-Term Memory ou LSTM) et les mécanismes d’attention (Transformers temporels). Capables d’intégrer des dépendances temporelles non linéaires complexes et d’agréger des covariables météorologiques prévisionnelles, ces modèles permettent aux gestionnaires de réseau de transport (GRT) d’anticiper la saturation des transformateurs de quartier et d’arbitrer en temps réel l’activation des capacités d’effacement ou de stockage sur batterie.
11.3 Habitudes de vie, routines familiales et inertie comportementale
L’analyse fine des chroniques énergétiques domestiques met en lumière l’ancrage profond des routines humaines dans des temporalités rigides. La consommation d’électricité n’est pas une décision autonome prise de manière isolée ; elle constitue le sous-produit direct des pratiques sociales ordonnant la vie quotidienne : préparation des repas, hygiène corporelle, loisirs et sommeil. Ces pratiques s’insèrent dans des cadres temporels normés par les contraintes institutionnelles externes (horaires scolaires, horaires de travail en entreprise).
Cette temporalité partagée génère une forte inertie comportementale face aux incitations économiques de tarification dynamique. Les modèles d’effacement tarifaire (heures pleines / heures creuses) se heurtent à la rigidité des routines domestiques : il est psychologiquement et logistiquement complexe pour un foyer avec enfants de déplacer l’heure de cuisson du dîner ou le bain des jeunes enfants à 23 heures pour bénéficier d’un tarif plus avantageux. L’inertie temporelle constitue une barrière cognitive majeure contre la flexibilité théorique postulée par les économistes néoclassiques.
De surcroît, les mutations contemporaines du monde du travail, au premier rang desquelles l’essor structurel du télétravail post-pandémique, ont radicalement restructuré les séries temporelles énergétiques des logements. La présence des occupants en journée aplatit la dépression méridienne classique de la charge, générant un profil de consommation continu caractérisé par des micro-pointes erratiques. L’analyse temporelle permet ainsi aux sociologues de quantifier l’évolution des modes de vie sans recourir aux carnets de bord déclaratifs traditionnels, particulièrement chronophages et imprécis.
11.4 Stratégies d’incitation (nudges) et rétroaction temporelle
L’optimisation de l’efficacité énergétique résidentielle repose désormais sur l’utilisation stratégique de la rétroaction temporelle pour influencer les décisions des usagers. Les théories de l’économie comportementale démontrent que la facture d’électricité conventionnelle mensuelle ou annuelle souffre d’un découplage temporel rédhibitoire : l’usager paie des semaines après l’acte de consommation pour un agrégat indifférencié de kilowattheures, ce qui annule toute possibilité d’apprentissage par renforcement opérant.
La mise à disposition d’afficheurs déportés ou d’applications mobiles fournissant une rétroaction en temps réel modifie en profondeur la perception cognitive de l’énergie. L’observation immédiate de la flambée de la courbe de charge lors de l’allumage simultané d’un four et d’un lave-linge rend tangible le coût invisible de l’activité, favorisant l’adoption spontanée de comportements de sobriété par rétroaction immédiate. Les expérimentations empiriques démontrent que la fourniture d’une rétroaction haute fréquence continue génère une réduction spontanée de 5 % à 12 % de la consommation globale sans perte de confort ressentie.
Cette efficacité est encore amplifiée par l’intégration d’incitations comportementales douces (nudges) fondées sur la comparaison sociale temporelle ascendante. En communiquant aux ménages une série temporelle confrontant leur consommation hebdomadaire à celle de foyers démographiquement similaires affichant une haute efficacité énergétique, les gestionnaires activent le levier psychologique de la conformité aux normes sociales descriptives. Toutefois, la pérennité de ces économies requiert une alternance intelligente des signaux incitatifs pour éviter le phénomène d’usure de l’attention et la reprise des trajectoires antérieures une fois la nouveauté de l’outil dissipée.
12. Synthèse transversale, limites analytiques et perspectives éthiques
12.1 Comparaison méthodologique et transposition des modèles
L’exploration des cinq domaines d’application met en évidence une universalité mathématique fascinante des structures de séries temporelles, par-delà la diversité fondamentale des substrats physiques ou sociologiques étudiés. L’équation différentielle stochastique, la modélisation autorégressive intégrée, la décomposition fréquentielle par analyse spectrale et l’estimation de volatilité par processus conditionnellement hétéroscédastiques constituent un vocabulaire formel partagé reliant l’électrocardiogramme d’un patient anxieux aux oscillations d’un réseau électrique national ou aux soubresauts d’un indice boursier.
Toutefois, cette transposition formelle ne doit pas occulter les spécificités méthodologiques déterminantes liées au ratio signal/bruit propre à chaque discipline. En météorologie physique, bien que le système soit hautement chaotique, le ratio signal/bruit demeure favorable car les lois physiques fondamentales imposent des contraintes thermodynamiques strictes à l’espace des phases. En finance de marché ou dans les sciences du comportement, le ratio signal/bruit s’effondre de manière dramatique : la composante stochastique erratique et les réactions stratégiques des agents noient fréquemment le signal émergent dans un bruit d’une densité étourdissante.
Cette variabilité impose une vigilance absolue quant au risque de surapprentissage (overfitting). Les modèles d’intelligence artificielle modernes, dotés de millions de paramètres, sont capables d’apprendre par cœur les fluctuations aléatoires d’une série chronologique historique tout en perdant toute validité de généralisation prospective. Pour prévenir cette illusion computationnelle, l’analyste rigoureux s’interdit d’appliquer une validation croisée conventionnelle qui briserait l’ordre temporel par tirage aléatoire, imposant exclusivement une validation croisée temporelle par blocage ou par fenêtre glissante (walk-forward validation), garantissant que le futur demeure rigoureusement inconnu du modèle lors de chaque phase d’apprentissage.
12.2 Considérations éthiques, surveillance et confidentialité des données
L’omniprésence de l’enregistrement haute fréquence des séries temporelles engendre des vulnérabilités éthiques et sociétales majeures relatives au droit à la vie privée. L’analyse des courbes de charge des compteurs électriques communicants via les algorithmes de NIALM permet d’inférer avec une précision troublante les rythmes d’occupation d’un foyer, les heures de réveil et de coucher, les habitudes alimentaires, le type d’équipement possédé et même les absences prolongées. Ces métriques séquentielles constituent une cartographie intime des existences privées susceptible de convoitises mercantiles abusives ou de surveillance étatique intrusive.
Ces périls sont amplifiés dans le secteur de la biométrie médicale et des objets connectés de santé. La captation ininterrompue des séries temporelles cardiaques, respiratoires et actigraphiques par des montres intelligentes transfère des flux continus de biomarqueurs vers des infrastructures cloud privées. L’exploitation non régulée de ces chroniques par des compagnies d’assurance pourrait conduire à une sélection des risques discriminant les individus affichant une diminution précoce de la flexibilité autonome, sapant les principes de solidarité mutualiste sur lesquels reposent les systèmes de sécurité sociale.
De même, sur les marchés financiers, l’asymétrie temporelle créée par l’accès exclusif aux données haute fréquence confère un avantage monopolistique disproportionné à une poignée d’acteurs institutionnels capables de co-localiser leurs serveurs à proximité immédiate des bourses de cotation. Cette capture de rente temporelle interroge l’équité fondamentale de l’accès au marché des capitaux. L’encadrement éthique exige ainsi l’établissement d’une gouvernance rigoureuse du stockage, de l’anonymisation par confidentialité différentielle et de la propriété légale des séries temporelles individuelles produites par les citoyens du monde contemporain.
12.3 Vers des modèles hybrides intégrant intelligence artificielle et causalité
L’horizon épistémologique de l’analyse des séries temporelles réside dans le dépassement de l’opposition stérile entre modèles mécanistes théoriques et algorithmes prédictifs agnostiques purement empiriques. L’intégration de l’apprentissage profond (réseaux de neurones informés par la physique ou PINNs) permet d’incorporer directement des équations différentielles ou des lois de conservation d’énergie au sein de la fonction de perte des réseaux de neurones, contraignant ces derniers à générer des prédictions mathématiquement cohérentes et physiquement plausibles.
Parallèlement, la discipline s’émancipe de la simple corrélation prédictive pour s’engager dans l’inférence causale temporelle. Si la causalité au sens de Granger a longtemps régné en maître — stipulant qu’une variable $X$ cause une variable $Y$ si la connaissance du passé de $X$ améliore significativement la prédiction de $Y$ par rapport à l’usage exclusif du passé de $Y$ —, elle souffre de limitations face aux relations non linéaires et aux variables d’interférence confondues. Des méthodologies contemporaines, à l’instar des réseaux causaux de Pearl couplés aux algorithmes de sélection d’arêtes temporelles (comme l’algorithme PCMCI), permettent d’établir des graphes de dépendance causale orientés, éliminant les relations fallacieuses et isolant les mécanismes directeurs réels au sein de systèmes dynamiques hautement dimensionnels.
Enfin, la démocratisation des environnements logiciels ouverts (Python, R, Julia) et l’émergence d’architectures d’IA explicables dotées de mécanismes d’attention temporelle assurent que l’analyse des séries temporelles ne demeurera pas une boîte noire réservée à une caste de technocrates. En restituant l’interprétabilité des trajectoires prédictives, ces outils offrent aux cliniciens, aux économistes, aux logisticiens et aux décideurs politiques la capacité d’interroger la matière temporelle avec discernement, transformant le flux incertain du temps en une partition intelligible orientant l’action humaine vers un avenir maîtrisé.
Références
Akaike, H. (1974). A new look at the statistical model identification. IEEE Transactions on Automatic Control, 19(6), 716-723. https://doi.org/10.1109/TAC.1974.1100705
Bollerslev, T. (1986). Generalized autoregressive conditional heteroskedasticity. Journal of Econometrics, 31(3), 307-327. https://doi.org/10.1016/0304-4076(86)90063-1
Box, G. E., Jenkins, G. M., Reinsel, G. C., & Ljung, G. M. (2015). Time series analysis: forecasting and control (5th ed.). John Wiley & Sons. https://www.wiley.com/en-us/Time+Series+Analysis%3A+Forecasting+and+Control%2C+5th+Edition-p-9781118675915
Engle, R. F. (1982). Autoregressive conditional heteroscedasticity with estimates of the variance of United Kingdom inflation. Econometrica, 50(4), 987-1007. https://doi.org/10.2307/1912773
Fama, E. F. (1970). Efficient capital markets: A review of theory and empirical work. The Journal of Finance, 25(2), 383-417. https://doi.org/10.2307/2325486
Hart, G. W. (1992). Nonintrusive appliance load monitoring. Proceedings of the IEEE, 80(12), 1870-1891. https://doi.org/10.1109/5.192069
Hyndman, R. J., & Athanasopoulos, G. (2021). Forecasting: principles and practice (3rd ed.). OTexts. https://otexts.com/fpp3/
Kahneman, D., & Tversky, A. (1979). Prospect theory: An analysis of decision under risk. Econometrica, 47(2), 263-291. https://doi.org/10.2307/1914185
Lorenz, E. N. (1963). Deterministic nonperiodic flow. Journal of the Atmospheric Sciences, 20(2), 130-141. <a href="https://doi.org/10.1175/1520-0469(1963)0202.0.CO;2″ target= »_blank » rel= »noopener noreferrer »>https://doi.org/10.1175/1520-0469(1963)020<0130:DNF>2.0.CO;2
Porges, S. W. (2011). The polyvagal theory: Neurophysiological foundations of emotions, attachment, communication, and self-regulation. W. W. Norton & Company. https://wwnorton.com/books/The-Polyvagal-Theory/
Runge, J., Nowack, P., Kretschmer, M., Flaxman, S., & Sejdinovic, D. (2019). Detecting and quantifying causal associations in large nonlinear time series datasets. Science Advances, 5(11), eaau4996. https://doi.org/10.1126/sciadv.aau4996
Task Force of the European Society of Cardiology and the North American Society of Pacing and Electrophysiology. (1996). Heart rate variability: Standards of measurement, physiological interpretation, and clinical use. Circulation, 93(5), 1043-1065. https://doi.org/10.1161/01.CIR.93.5.1043
Taylor, S. J., & Letham, B. (2018). Forecasting at scale. The American Statistician, 72(1), 37-45. https://doi.org/10.1080/00031305.2017.1380080
Thayer, J. F., & Lane, R. D. (2000). A model of neurovisceral integration in emotion regulation and dysregulation. Journal of Affective Disorders, 61(3), 201-216. https://doi.org/10.1016/S0165-0327(00)00338-4