
La modélisation de l’accumulation du capital constitue la pierre angulaire de l’ingénierie financière contemporaine, de la gestion de patrimoine institutionnelle et de la planification d’épargne individuelle. Parmi les mécanismes sous-jacents aux dynamiques de marché, le phénomène des intérêts composés se distingue par sa capacité fondamentale à convertir la durée d’exposition financière en levier de multiplication exponentielle. Souvent qualifié de force motrice majeure de l’économie moderne, ce mécanisme repose sur un postulat algébrique élémentaire mais aux ramifications profondes : la génération périodique de rendements non seulement sur le principal initial, mais également sur l’ensemble des intérêts capitalisés et réinvestis au cours des périodes antérieures. Comprendre cette mécanique requiert non seulement une appréhension théorique de la valeur temporelle de la monnaie, mais également une maîtrise rigoureuse des instruments informatiques capables de simuler et de projeter de telles trajectoires avec une exactitude sans faille.
Dans cette perspective, l’environnement infonuagique offert par Google Sheets s’est imposé comme une plateforme d’analyse quantitative accessible, collaborative et hautement performante. Qu’il s’agisse de concevoir des projections patrimoniales pour des investisseurs privés, de structurer des échéanciers d’emprunt pour des trésoreries corporatives ou d’élaborer des modèles d’évaluation d’actifs, le tableur de Google fournit une suite complète d’opérateurs mathématiques et de fonctions financières natives dédiées à l’évaluation de la valeur future. Cependant, l’implémentation opérationnelle d’un calcul d’intérêts composés exige une méthodologie scrupuleuse. Entre la sélection appropriée des opérateurs de puissance, la gestion fine des périodicités intra-annuelles, la modélisation des flux de trésorerie récurrents et la prise en compte des frictions du monde réel telles que l’érosion monétaire ou la fiscalité, l’analyste financier doit naviguer au sein de subtilités syntaxiques et conceptuelles déterminantes.
Ce guide exhaustif a pour vocation d’articuler les soubassements théoriques de la capitalisation avec leur transcription pratique et calculatoire au sein de Google Sheets. À travers l’analyse méticuleuse de trois cas concrets d’application — allant du dépôt forfaitaire unique à capitalisation annuelle jusqu’au modèle sophistiqué d’épargne programmée par annuités constantes, en passant par les périodicités mensuelles —, cet article déploie une approche didactique et systématique. Chaque scénario est décomposé tant sous l’angle de la formule algébrique brute que sous celui de la fonction financière native VC (Valeur Capitalisée). De surcroît, les problématiques d’architecture de feuilles de calcul, d’automatisation vectorielle, d’analyse de sensibilité et d’audit des formules y sont développées afin d’armer l’utilisateur des meilleures pratiques professionnelles en matière de modélisation financière sous tableur.
1. Fondements théoriques et mathématiques des intérêts composés
1.1 Définition conceptuelle et distinction avec l’intérêt simple
L’intérêt financier représente fondamentalement le coût d’opportunité du capital, ou le loyer exigé par un prêteur pour céder temporairement la disponibilité de ses liquidités à un emprunteur. Ce principe admis, la modalité d’imputation de cette rémunération diverge radicalement selon que l’on applique un régime d’intérêt simple ou un régime d’intérêt composé. Dans le cadre de l’intérêt simple, les flux de rémunération sont invariablement calculés sur la seule base de l’assiette initiale, appelée le principal. Quel que soit le nombre d’échéances écoulées, les intérêts échus sont réputés retirés du compte ou laissés stériles ; ils ne participent en aucun cas à la génération de nouveaux rendements lors des cycles subséquents. Ce fonctionnement confère à la trajectoire d’accumulation une nature rigoureusement linéaire, formalisée par une fonction affine où le capital croît selon une pente constante déterminée par le produit direct du capital initial et du taux nominal.
À l’opposé, le régime des intérêts composés repose sur l’incorporation systématique et contractuelle des intérêts générés au sein du capital productif à l’issue de chaque intervalle de calcul. Ce processus d’adjonction, techniquement désigné sous le terme d’anatocisme ou de capitalisation, transforme le solde de fin de période en une nouvelle assiette de calcul majorée pour la période suivante. Par conséquent, la trajectoire financière abandonne la linéarité pour épouser une courbe géométrique. Les intérêts accumulés deviennent eux-mêmes générateurs d’intérêts, amorçant une dynamique auto-amplificatrice où le rythme de progression du capital s’accélère à chaque incrément temporel.
Les implications macroéconomiques et patrimoniales de cette bifurcation structurelle sont massives sur le long terme. Alors que sur un horizon restreint — typiquement inférieur à l’unité de période — l’intérêt simple peut paraître marginalement équivalent, voire supérieur selon certaines conventions d’actualisation monétaire, l’écart entre les deux modèles s’élargit de manière vertigineuse à mesure que l’horizon temporel s’étend. L’abandon de la réinjection des gains bride la productivité du capital en plafonnant sa force motrice à sa valeur d’origine, tandis que la capitalisation pérenne mobilise l’ensemble des surplus économiques passés pour alimenter la rentabilité future, maximisant ainsi l’efficience intertemporelle de l’épargne.
1.2 Décomposition formelle de l’équation standard
L’évaluation rigoureuse de la capitalisation discrète nécessite la manipulation de l’équation standard des intérêts composés, pierre angulaire des mathématiques actuarielles. Cette équation exprime la valeur future ou capital final noté A (pour Amount dans la terminologie anglo-saxonne, souvent désigné comme VF pour Valeur Future en français) en fonction des paramètres exogènes du placement :
A = P × (1 + r / n)^(n × t)
Dans ce formalisme algébrique, P (Principal) désigne la valeur actuelle ou le capital initialement engagé au temps zéro. C’est l’encours monétaire brut qui subit le processus de valorisation. Le terme r correspond au taux d’intérêt nominal annuel, exprimé sous forme décimale (par exemple, 0,05 pour un taux de 5 %). Ce taux nominal constitue la référence contractuelle affichée par les institutions financières, mais il ne reflète pas nécessairement le rendement effectif si la capitalisation s’opère plusieurs fois par an.
La variable n quantifie précisément la fréquence de composition intra-annuelle, c’est-à-dire le nombre d’occurrences au cours d’une année civile où les intérêts sont liquidés et fusionnés avec le principal. Pour une capitalisation annuelle, n équivaut à 1 ; pour une fréquence semestrielle, n = 2 ; pour une fréquence trimestrielle, n = 4 ; et pour un rythme mensuel, n = 12. Ainsi, le quotient (r / n) définit le taux d’intérêt périodique effectif appliqué à chaque étape de calcul. Enfin, la variable t représente l’horizon d’investissement global, rigoureusement quantifié en années ou fractions d’années. Le produit (n × t) constitue l’exposant global de l’expression, représentant le nombre total de périodes de composition sur l’ensemble de la trajectoire d’investissement. L’élévation du facteur de croissance périodique (1 + r / n) à cette puissance entière ou fractionnaire capture mathématiquement la succession récursive des capitalisations.
1.3 Dynamique exponentielle et modélisation de l’effet d’amplification
D’un point de vue analytique, l’expression (1 + r / n)^(n × t) appartient à la classe des fonctions exponentielles à base strictement supérieure à l’unité (dès lors que le taux d’intérêt nominal est strictement positif). La dérivée première de cette fonction par rapport au temps t est strictement positive, confirmant la stricte croissance du capital. Plus significatif encore, sa dérivée seconde est également strictement positive, ce qui atteste d’une convexité permanente de la courbe de valeur. Cette courbure mathématique implique que la vitesse d’accumulation du capital augmente de manière endogène au fil des cycles, indépendamment de tout nouvel apport extérieur.
Cette géométrie sous-tend l’apparition d’un « effet de seuil » ou point d’inflexion psychologique dans les trajectoires patrimoniales. Durant les premières années d’un placement, l’accroissement annuel de l’encours semble modeste, car la base d’intérêts réinvestis demeure marginale face au principal historique. Toutefois, lorsque la durée d’exposition franchit un seuil critique — conditionné par le niveau du taux r —, le flux annuel d’intérêts générés surpasse le montant du capital initialement investi, puis finit par dépasser les apports totaux cumulés. À cet instant, la force de réinvestissement éclipse l’effort d’épargne d’origine.
Sur le plan macroéconomique, ce phénomène illustre avec éclat la théorie de la valeur temporelle de la monnaie formulée par les économistes néoclassiques. Un euro disponible aujourd’hui possède une valeur intrinsèque supérieure à un euro disponible demain, précisément en raison de sa capacité à produire immédiatement un rendement via le canal de l’intérêt composé. Différer la consommation présente n’est économiquement rationnel que si le consommateur est compensé par une prime d’abstinence qui s’amplifie de manière non linéaire avec le recul de l’échéance de consommation. La capitalisation exponentielle matérialise cette compensation intertemporelle.
2. Configuration préalable d’un modèle financier rigoureux dans Google Sheets
2.1 Architecture et typologie des cellules de données
La viabilité et l’auditabilité de tout modèle quantitatif développé sous tableur reposent sur une séparation hermétique entre les hypothèses d’entrée (paramètres variables) et les mécanismes de sortie (formules de calcul). Dans Google Sheets, la violation de ce principe fondamental — souvent par l’insertion de constantes numériques directement au sein des formules — constitue la source prépondérante d’erreurs de modélisation et de maintenance logicielle.
Une architecture optimale commande d’aménager, en tête de feuille ou sur un onglet dédié, un bloc d’entrées clairement circonscrit. Ce bloc doit recueillir les variables primitives du modèle : le principal (P), le taux nominal annuel (r), la fréquence de composition annuelle (n) et l’horizon temporel (t). Chacune de ces cellules doit obligatoirement recevoir un formatage typographique adéquat. Le principal doit être configuré en format « Monétaire » (par exemple, Format > Nombre > Devise), le taux d’intérêt en format « Pourcentage » avec au minimum deux décimales visibles, la fréquence et la durée en formats « Nombre » standards ou entiers.
Par ailleurs, l’adoption de conventions de nommage rigoureuses optimise la robustesse du classeur. Google Sheets permet de nommer explicitement des plages de cellules (via le menu Données > Plages nommées). Ainsi, attribuer le libellé Capital_Initial à la cellule B1 et Taux_Nominal à la cellule B2 rendra les formulations arithmétiques ultérieures infiniment plus limpides et réduira drastiquement les risques de fausse référence lors de la transmission du classeur à des tiers ou lors de son intégration dans des rapports de direction.
2.2 Principes de référencement cellulaire absolu et relatif
L’automatisation du calcul financier dans un tableur implique fréquemment l’étirement ou la duplication de formules le long d’une série chronologique. Cette manipulation technique sollicite la maîtrise absolue des modes d’adressage cellulaire, régis par l’opérateur dollar ($). Un référencement relatif standard (par exemple, B1) adapte dynamiquement ses coordonnées cartésiennes lors de la recopie incrémentale de la formule vers le bas ou vers la droite. Si cette dynamique est requise pour suivre l’évolution d’une variable périodique (comme l’année en cours), elle s’avère désastreuse si elle s’applique involontairement aux cellules contenant les paramètres invariants du modèle.
Pour immobiliser les paramètres cardinaux, l’analyste doit appliquer un référencement absolu en verrouillant simultanément l’indice de colonne et l’indice de ligne à l’aide de l’opérateur $, transformant par exemple B1 en $B$1. Le tableau suivant synthétise les comportements respectifs des différents types de références lors d’une copie vers le bas ou vers la droite :
- Référence relative (A1) : Les indices de ligne et de colonne s’incrémentent librement lors de la translation spatiale de la formule.
- Référence absolue ($A$1) : La cellule cible demeure strictement verrouillée, interdisant toute modification d’adresse, quelle que soit la direction du copier-coller.
- Référence semi-absolue / mixte ($A1) : La colonne A est figée de manière immuable, mais le numéro de ligne s’ajuste lors d’un étirement vertical.
- Référence semi-absolue / mixte (A$1) : La ligne 1 est rigoureusement bloquée, tandis que la colonne s’adapte lors d’un étirement horizontal à travers la feuille.
L’omission de cette rigueur syntaxique lors de la création d’échéanciers pluriannuels induit immanquablement des décalages d’indices, conduisant à des erreurs de propagation de données de type #VALEUR! ou à des pointages vers des cellules vides générant des résultats aberrants à somme nulle.
2.3 Opérateurs arithmétiques fondamentaux dans Google Sheets
Pour traduire l’algèbre actuarielle dans le moteur d’évaluation de Google Sheets, l’analyste mobilise un ensemble restreint mais strict d’opérateurs arithmétiques. L’addition et la soustraction s’articulent autour des caractères conventionnels + et -, la multiplication s’effectue obligatoirement via l’astérisque *, et la division analytique requiert la barre oblique /. Cependant, l’opérateur cardinal au cœur de la capitalisation demeure l’accent circonflexe ^, qui pilote l’opération d’exponentiation (élévation d’une base numérique à une puissance spécifiée).
La conformité des résultats calculés par Google Sheets dépend de l’observation scrupuleuse des règles universelles de priorité opératoire (la convention algébrique PEMDAS : Parenthèses, Exposants, Multiplications/Divisions, Additions/Soustractions). Le tableur exécute prioritairement les expressions enchâssées entre parenthèses, puis résout les puissances avant d’engager les produits et les quotients, pour terminer par les sommes et différences. Dans l’implémentation de la formule P × (1 + r / n)^(n × t), l’imbrication des parenthèses revêt un caractère critique.
En l’absence de parenthèses encadrant le produit (n × t) placé en exposant, Google Sheets élèverait le binôme à la seule puissance n, avant de multiplier le résultat global par la variable t, corrompant irrémédiablement la nature mathématique du calcul. Ainsi, l’expression logicielle doit systématiquement adopter la forme stricte : =P*(1+r/n)^(n*t). La maîtrise de ces subtilités de ponctuation constitue le premier rempart contre les anomalies algorithmiques au sein des modèles d’évaluation financière.
3. Exemple 1 : Modélisation avec capitalisation annuelle unique
3.1 Paramétrage du scénario d’investissement annuel
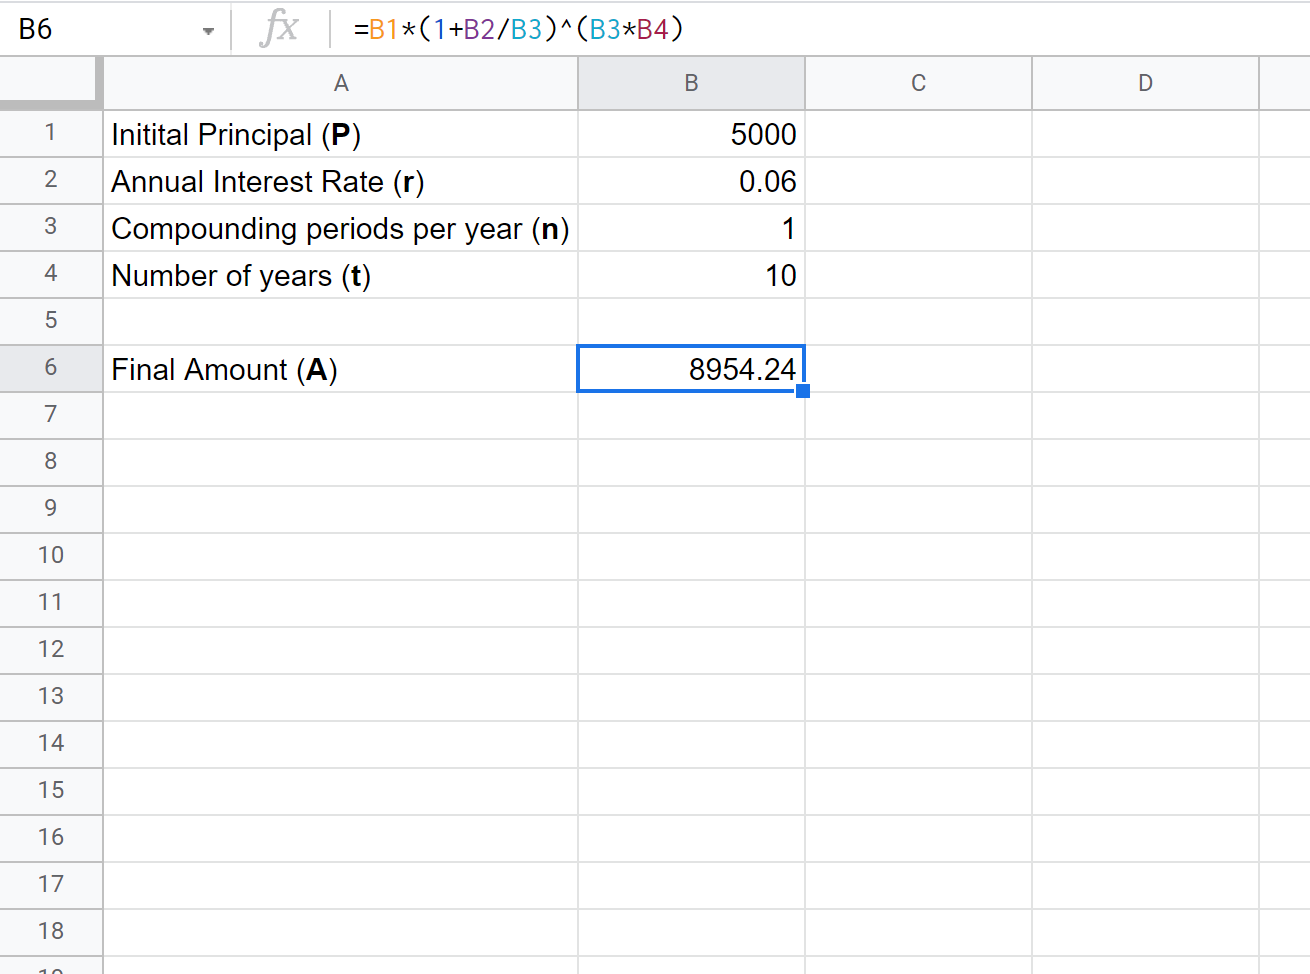
Pour ancrer l’analyse théorique dans un cadre opératoire tangible, considérons un scénario canonique d’investissement forfaitaire à terme fixe. Soit un épargnant ou un trésorier d’entreprise qui mobilise un capital initial P de 5 000,00 $ (ou euros). Ce capital est placé auprès d’un établissement financier de premier ordre garantissant un taux d’intérêt nominal contractuel annuel r de 6,00 % (soit 0,06 en notation décimale). Le contrat prévoit une capitalisation annuelle unique des intérêts à chaque date anniversaire d’ouverture du compte, ce qui fixe la variable de périodicité n à 1.
L’horizon temporel de cette projection est défini pour une période continue de dix ans (t = 10). Aucune opération intermédiaire — versement complémentaire ou retrait partiel de liquidités — ne vient perturber l’actif sous gestion durant l’entièreté de la décennie. Ce cas de figure constitue l’expression la plus pure de l’intérêt composé discret, servant d’étalon méthodologique pour valider les modèles plus complexes développés ultérieurement.
Dans la feuille de calcul Google Sheets, ces paramètres d’entrée sont assignés de manière structurée dans les cellules suivantes :
- Cellule
B1:5000(Format : Monétaire) - Cellule
B2:0,06(Format : Pourcentage à deux décimales, affichant 6,00 %) - Cellule
B3:1(Format : Nombre automatique) - Cellule
B4:10(Format : Nombre automatique)
3.2 Implémentation directe de la formule globale
L’évaluation globale de la valeur terminale s’effectue en traduisant l’équation mathématique générale directement dans une cellule de restitution, par exemple en B6. En exploitant les coordonnées des cellules de saisie préalablement configurées, l’analyste introduit la syntaxe exacte suivante dans la barre de formule de Google Sheets :
=B1*(1+B2/B3)^(B3*B4)
Dès la validation par la touche Entrée, le moteur de calcul résout l’expression séquentiellement : le quotient périodique B2/B3 donne 0,06 ; l’addition interne produit une base de 1,06 ; l’exposant B3*B4 équivaut à 10. L’élévation de 1,06 à la puissance 10 produit un facteur d’amplification d’environ 1,790847. Appliqué au montant initial de 5 000,00 $, ce coefficient délivre avec exactitude un capital final capitalisé de 8 954,24 $.
Il convient de souligner l’importance de la gestion des arrondis dans le tableur. Google Sheets conserve en mémoire interne la précision calculée en virgule flottante double précision (conformément au standard IEEE 754), soit une quinzaine de chiffres significatifs. Bien que l’affichage de la cellule soit configuré pour restreindre la visibilité aux deux centimes conventionnels, aucun arrondi forcé ne doit être appliqué en amont au sein de la formule via la fonction ARRONDI, afin de préserver l’intégrité de la modélisation financière et de ne pas propager des biais de troncature sur les horizons temporels lointains.
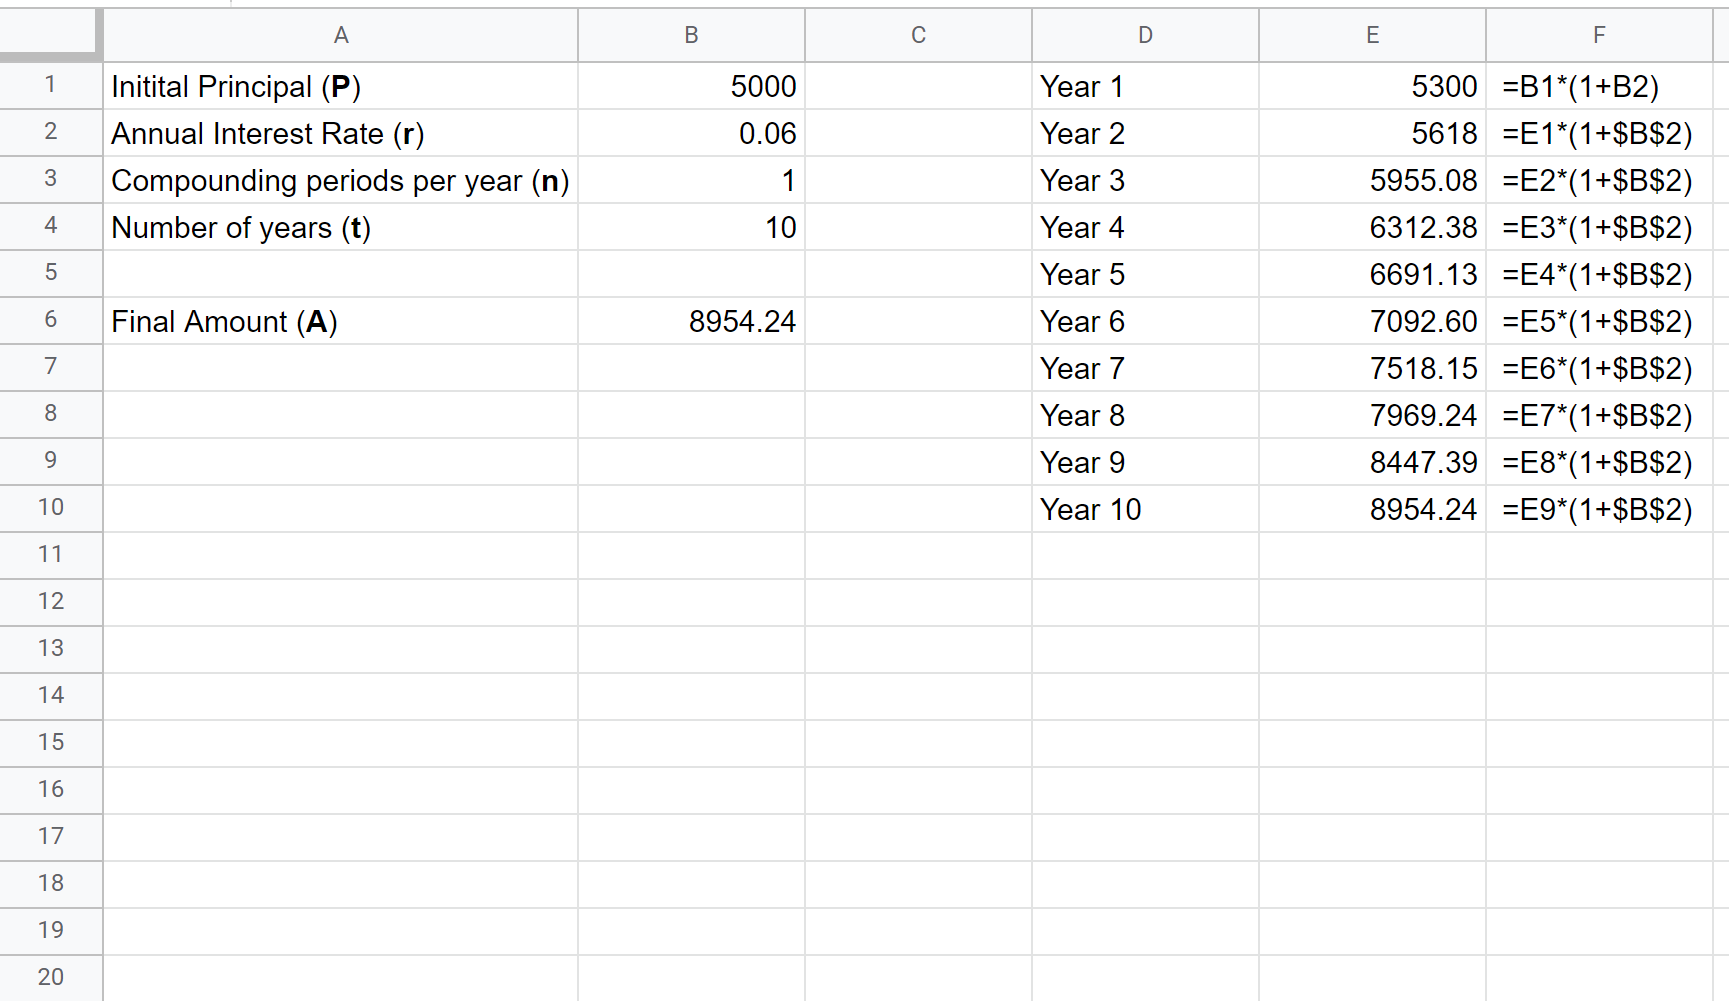
3.3 Construction d’une table d’amortissement année par année
Si la formule globale fournit instantanément la valeur d’aboutissement au terme de la trajectoire, elle masque la progression séquentielle du capital au cours du temps. Pour auditer le comportement du placement et offrir une visibilité exhaustive, il est indispensable de construire un calendrier de capitalisation annuel détaillé. Cette table permet de vérifier empiriquement que la récurrence discrète converge rigoureusement vers la solution analytique fermée.
Aménageons une structure tabulaire à partir de la ligne 10 de notre feuille de calcul, organisée autour de quatre colonnes descriptives :
- Colonne A : Année (numérotée séquentiellement de 0 à 10)
- Colonne B : Solde initial (assiette productive au début de la période)
- Colonne C : Intérêts générés (rendement produit durant l’exercice)
- Colonne D : Solde terminal (capitalisation consolidée en fin d’exercice)
La ligne initiale (Année 0) formalise le point de départ : la cellule A11 contient la valeur 0, tandis que le solde terminal en D11 référence directement la cellule d’entrée =$B$1, soit 5 000,00 $. Pour l’exercice suivant (Année 1), la cellule A12 prend la valeur 1. Le solde initial en B12 est relié de manière dynamique au solde de clôture précédent en inscrivant la formule relative =D11. Les intérêts de l’exercice, calculés en C12, résultent de l’application du taux nominal au solde d’ouverture : =B12*$B$2, produisant 300,00 $. Le solde terminal de l’exercice en D12 réalise l’agrégation arithmétique : =B12+C12, établissant le nouveau capital à 5 300,00 $.
En étendant ce bloc logique vers le bas jusqu’à la dixième année (ligne 21), l’enchaînement itératif s’exécute automatiquement. À la ligne terminale correspondant à l’année 10, la cellule D21 affiche avec une rigueur absolue la somme de 8 954,24 $. Cette équivalence parfaite entre le résultat de la récursion annuelle et la formule analytique démontre l’absence de faille logique dans la structure du classeur.
3.4 Interprétation analytique des rendements annuels observés
L’observation minutieuse de la colonne des intérêts générés (Colonne C) au fil de la décennie met en lumière la dynamique auto-accélératrice propre aux intérêts composés. Lors de la première année, le rendement brut s’élève exactement à 300,00 $. Cependant, dès la deuxième année, les intérêts atteignent 318,00$ : les 18,00 $ supplémentaires correspondent précisément aux 6 % générés par les 300,00 $ d’intérêts produits l’année précédente et incorporés au principal. Au cours de la dixième année, le flux d’intérêts annuel culmine à 506,84 $, soit une progression de plus de 68 % de la rémunération annuelle par rapport à l’exercice initial, sans qu’aucun centime additionnel n’ait été injecté par l’investisseur.
Sur l’ensemble de la période décennale, le cumul des intérêts perçus se monte à 3 954,24 $, ce qui représente un rendement global cumulé de 79,08 % par rapport à la mise de fonds originelle (calculé via la formule =(D21-B1)/B1). Si ce même capital avait été assujetti à un régime d’intérêt simple à 6 %, le gain total se serait borné à 10 × 300,00 $ = 3 000,00 $, générant un manque à gagner de 954,24$ imputable exclusivement à la non-capitalisation des flux intermédiaires.
Cette observation peut être mise en perspective théorique avec la célèbre règle empirique de 72, instrument heuristique fondamental en mathématiques financières. Cette approximation stipule que le temps nécessaire au doublement d’un capital peut être estimé en divisant le nombre 72 par le taux de rendement annuel exprimé en pourcentage. Dans notre cas, 72 / 6 donne approximativement 12 ans. Notre calcul rigoureux sous Google Sheets indique qu’à l’année 10, le capital a été multiplié par un facteur d’environ 1,79 ; un étirement du modèle sur deux années supplémentaires confirme que le seuil des 10 000,00 $ (soit le doublement exact du principal de 5 000,00 $) est effectivement fran\chi au cours de la douzième année (solde terminal de 10 060,98$), validant ainsi avec précision la pertinence de l’estimation heuristique.
4. Exemple 2 : Calcul avec capitalisation mensuelle et périodicité intra-annuelle
4.1 Paramétrage du scénario à composition mensuelle
Sur les marchés financiers réels, les instruments de dépôt, les livrets d’épargne bancaires et les contrats de crédit recourent rarement à une capitalisation annuelle unique. La norme de marché privilégie généralement une périodicité intra-annuelle, le plus souvent mensuelle. Ce fractionnement temporel a pour conséquence directe de liquider les intérêts à la fin de chaque mois calendaire, précipitant ainsi leur réincorporation dans l’assiette productive.
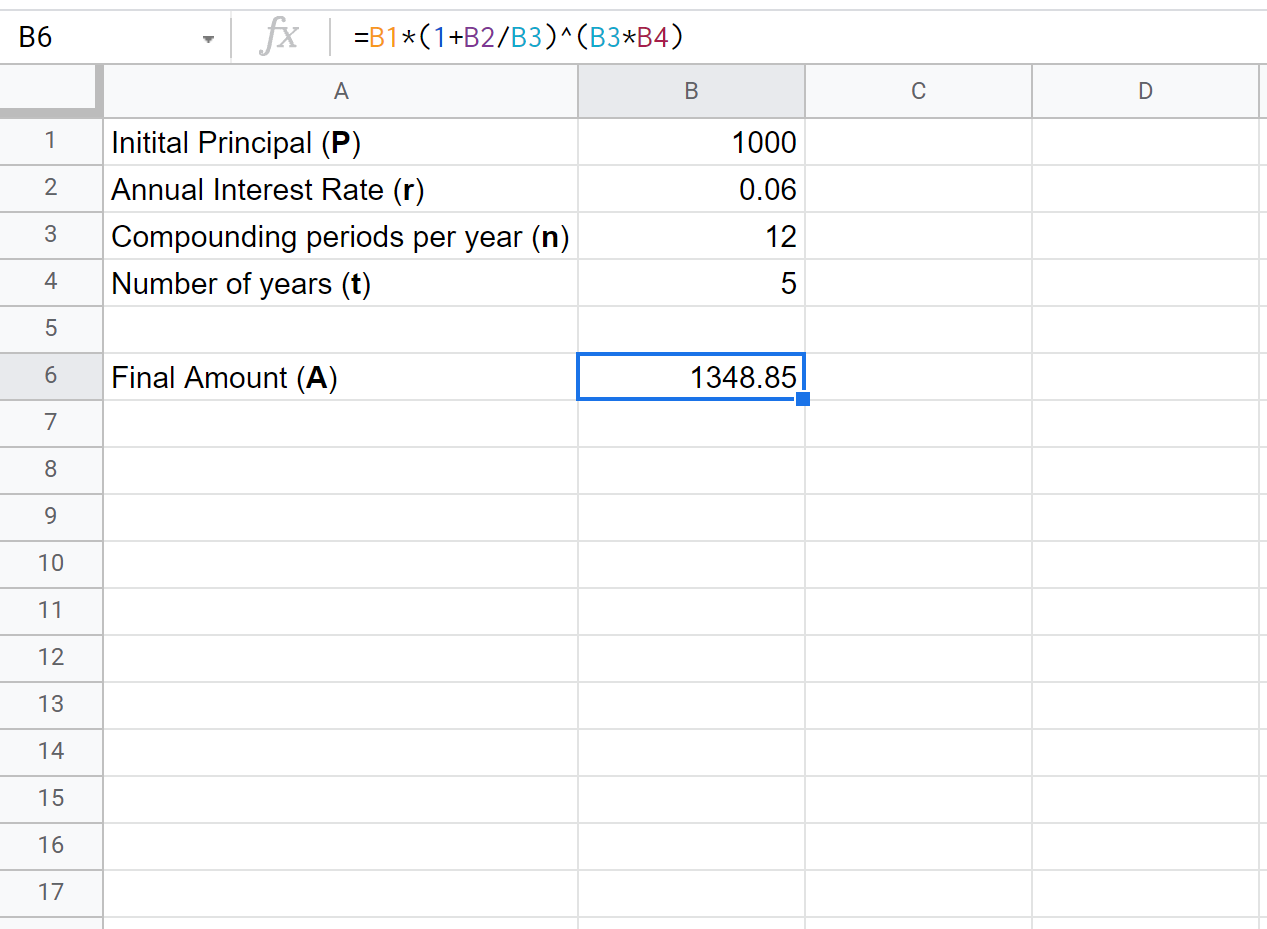
Pour mesurer l’incidence financière de cette fréquence accrue, paramétrons un second scénario d’étude. Nous retenons cette fois un capital d’investissement initial plus accessible, soit P = 1 000,00 $. Le taux nominal annuel contractuel demeure fixé à r = 6,00 % (0,06). En revanche, la périodicité de composition est réajustée pour refléter le rythme mensuel, portant la variable n à 12. Nous examinerons les répercussions de ce régime sur trois horizons d’arbitrage stratégiques : à moyen terme (5 ans), à long terme (10 ans) et à très long terme (20 ans).
Dans notre espace de travail Google Sheets, les cellules de saisie sont agencées comme suit :
- Cellule
E1:1000(Format : Monétaire) - Cellule
E2:0,06(Format : Pourcentage) - Cellule
E3:12(Format : Nombre entier désignant le découpage mensuel) - Cellule
E4:5(Format : Nombre entier désignant l’horizon initial en années)
4.2 Traduction syntaxique pour Google Sheets
L’implémentation logicielle sous Google Sheets requiert une rigueur absolue dans la manipulation simultanée de la division du taux nominal et de la multiplication de la période temporelle. La formule introduite dans la cellule de destination E6 s’écrit formellement :
=E1*(1+E2/12)^(12*E4)
Ou, en liant directement la formule à la cellule de paramétrage de fréquence pour préserver la modularité du modèle :
=E1*(1+E2/E3)^(E3*E4)
Analysons la dynamique interne de cette écriture. Le terme E2/E3 correspond au taux proportionnel mensuel, soit 0,06 / 12 = 0,005 (ou 0,5 % par mois). Chaque mois, le capital accumulé croît donc d’un demi-centième. L’exposant E3*E4 représente le nombre effectif de capitalisations mensuelles sur 5 ans, soit 12 × 5 = 60 mois d’exposition. Le facteur d’amplification s’établit ainsi à (1,005)^60, ce qui équivaut à environ 1,348850. Appliqué à l’encours initial de 1 000,00 $, le solde finalisé à l’échéance des 5 ans s’élève précisément à 1 348,85 $.
Si l’on modifie la cellule E4 pour simuler un horizon décennal (t = 10 ans, soit 120 cycles mensuels), le solde terminal bondit à 1 819,40 $. Sur un horizon de vingt ans (t = 20 ans, totalisant 240 capitalisations successives), le capital final atteint 3 310,20 $. Ce calcul met en évidence la puissance de la mécanique : au terme de 20 ans, le capital initial a plus que triplé, alors même que le taux nominal annuel n’était que de 6 %.
4.3 Extension comparative à d’autres fréquences (trimestrielle, hebdomadaire, quotidienne)
Une interrogation fondamentale en modélisation financière réside dans la sensibilité de la valeur finale à la fréquence de composition intra-annuelle. Que se passe-t-il lorsque l’on compresse l’intervalle temporel entre deux capitalisations successives ? Pour répondre empiriquement à cette problématique, structurons un tableau comparatif sous Google Sheets testant diverses valeurs de n sur un capital invariable de 1 000,00 $ placé à 6,00 % sur un horizon fixe de 10 ans :
- Capitalisation annuelle (n = 1) :
=1000*(1+0,06/1)^(1*10)= 1 790,85 $ - Capitalisation semestrielle (n = 2) :
=1000*(1+0,06/2)^(2*10)= 1 806,11 $ - Capitalisation trimestrielle (n = 4) :
=1000*(1+0,06/4)^(4*10)= 1 814,02 $ - Capitalisation mensuelle (n = 12) :
=1000*(1+0,06/12)^(12*10)= 1 819,40 $ - Capitalisation hebdomadaire (n = 52) :
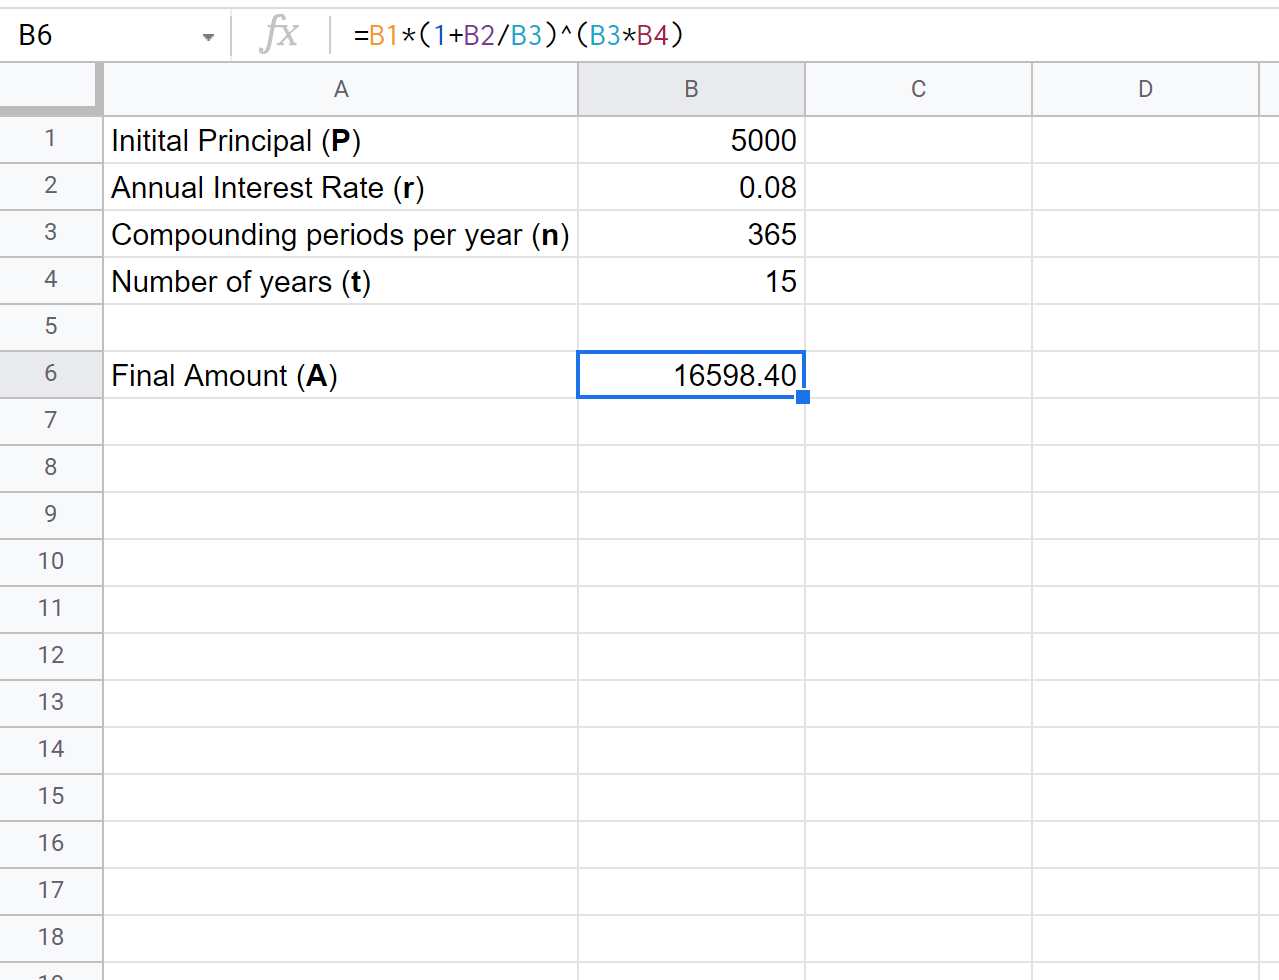
=1000*(1+0,06/52)^(52*10)= 1 821,49 $ - Capitalisation quotidienne (n = 365) :
=1000*(1+0,06/365)^(365*10)= 1 822,03 $
L’examen minutieux de cette séquence met en exergue le principe économique des rendements marginaux décroissants. Le passage d’une capitalisation annuelle à une fréquence mensuelle génère un surplus appréciable de 28,55 $ (1 819,40 $ contre 1 790,85 $). En revanche, le passage d’une capitalisation mensuelle à une fréquence quotidienne (multipliant pourtant le nombre d’occurrences de calcul par plus de 30) ne procure qu’un gain marginal résiduel de 2,63$ sur une décennie entière.
Sur le plan mathématique, cette trajectoire asymptotique s’explique par la convergence de la fonction vers la limite de la capitalisation continue. Lorsque la fréquence n tend vers l’infini mathématique, la formule discrète converge formellement vers l’exponentielle népérienne selon la définition fondamentale d’Euler :
lim (n → ∞) P × (1 + r / n)^(n × t) = P × e^(r × t)
Dans Google Sheets, cette limite absolue d’accumulation continue peut être calculée instantanément à l’aide de la fonction native EXP via la syntaxe : =1000*EXP(0,06*10), délivrant un plafond théorique indépassable de 1 822,12 $. Cette comparaison démontre que la capitalisation quotidienne capture la quasi-totalité du surplus d’efficacité théorique accessible dans le monde réel.
5. Exemple 3 : Modélisation avancée avec versements périodiques continus
5.1 Formulation théorique de l’annuité capitalisée
Les deux cas précédents modélisaient un comportement patrimonial passif, caractérisé par un dépôt forfaitaire unique abandonné à la capitalisation sur longue période. Or, la réalité de la constitution d’épargne ou de l’amortissement financier repose majoritairement sur des flux réguliers et récurrents, désignés sous le terme d’annuités ou d’épargne programmée. Dans une telle configuration, l’actif terminal est le fruit d’une double dynamique : la capitalisation autonome du principal initial d’une part, et l’accumulation continue d’une suite de versements périodiques (notés PMT pour Payment) venant s’agréger au capital d’autre part.
La formalisation mathématique de cette mécanique exige d’agréger la valeur future d’un flux ponctuel et la somme des termes d’une suite géométrique représentant la valeur capitalisée des flux réguliers. En considérant des versements constants intervenant en fin de chaque période (régime à terme échu, convention standard en finance), le capital final résultant des seuls versements périodiques s’énonce comme suit :
VF_versements = PMT × [ ((1 + r / n)^(n × t) – 1) / (r / n) ]
Si les versements interviennent en début de chaque période (régime à terme à échoir, caractéristique des loyers ou des primes d’assurance où les fonds génèrent des intérêts dès le premier jour du cycle), la formule ci-dessus doit être multipliée par le facteur d’anticipation périodique (1 + r / n).
En agrégeant l’effet du principal initial et la série d’annuités à terme échu, nous obtenons l’équation composite complète :
A = P × (1 + r / n)^(n × t) + PMT × [ ((1 + r / n)^(n × t) – 1) / (r / n) ]
Cette expression capture l’intégralité du cycle de vie d’un portefeuille d’épargne dynamique, intégrant simultanément le stock de capital préexistant et les flux d’alimentation incrémentaux.
5.2 Saisie de la formule arithmétique combinée dans la feuille
Pour illustrer la mise en œuvre logicielle de cette architecture complexe, configurons un cas concret d’épargne programmée. Soit un capital de départ P de 2 000,00 $, complété par des versements mensuels réguliers PMT de 100,00 $. Le taux nominal annuel r est fixé à 7,00 % (0,07), avec une fréquence mensuelle n de 12, sur un horizon de projection de 15 ans (t = 15).
Organisons les entrées au sein de Google Sheets :
- Cellule
A1: Capital initial (P) →2000 - Cellule
A2: Versement mensuel (PMT) →100 - Cellule
A3: Taux nominal annuel (r) →0,07 - Cellule
A4: Fréquence annuelle (n) →12 - Cellule
A5: Durée en années (t) →15
La traduction directe de l’équation composite intégrale dans une cellule unique (sans recourir à des calculs intermédiaires) impose une gestion minutieuse des parenthèses imbriquées afin d’éviter toute dérive dans l’évaluation arithmétique. La formule complète s’articule comme suit :
=(A1*(1+A3/A4)^(A4*A5)) + (A2*(((1+A3/A4)^(A4*A5)-1)/(A3/A4)))
Décomposons la résolution numérique opérée par Google Sheets :
- Le premier terme évalue la capitalisation du dépôt initial :
2000*(1+0,07/12)^(180), ce qui produit 5 697,82 $. - Le second terme traite la série des 180 versements mensuels de 100 $ : le facteur d’accumulation
((1+0,07/12)^180 - 1) / (0,07/12)donne un multiplicateur de 316,962. Multiplié par le versement de 100 $, ce volet contribue à hauteur de 31 696,25 $. - La sommation finale délivre une valeur terminale consolidée de 37 394,07 $.
L’introduction d’une telle formule au sein d’une feuille de travail exige une vigilance accrue quant à l’exactitude des séparateurs d’arguments et des blocs parenthésés. Une erreur courante consiste à omettre les parenthèses enserrant le dénominateur du taux périodique (A3/A4) dans le quotient d’annuité, ce qui altérerait l’ordre des divisions et fausserait intégralement le calcul.
5.3 Comparaison entre scénario à flux unique et scénario d’épargne programmée
L’intérêt de la modélisation sous tableur réside dans sa capacité à quantifier les écarts d’efficacité financière entre différentes stratégies d’épargne. Dans le cas d’espèce, analysons la composition interne du patrimoine accumulé au terme des 15 années d’exercice :
L’effort financier net réellement consenti par l’investisseur (le capital déboursé) se compose du versement initial de 2 000,00 $ et de 180 mensualités de 100,00 $ (soit 18 000,00 $), représentant un engagement cumulé de 20 000,00 $. Or, le solde terminal du compte s’élevant à 37 394,07 $, la masse nette d’intérêts composés captés s’établit à 17 394,07 $. Autrement dit, les gains financiers purs représentent près de 87 % de la totalité du capital physiquement épargné.
Comparons cette trajectoire à une stratégie alternative qui consisterait à placer un montant forfaitaire unique équivalent à l’effort total consenti (soit 20 000,00 $ dès le départ) sans aucun versement ultérieur, au même taux de 7 % sur 15 ans :
=20000*(1+0,07/12)^(12*15) délivrerait un capital terminal de 56 978,21 $, générant 36 978,21 $ d’intérêts.
Cette divergence substantielle s’explique sur le plan actuariel : dans le scénario forfaitaire, l’intégralité des 20 000 $ bénéficie de la pleine force de capitalisation pendant les 180 mois de l’horizon temporel. À l’inverse, dans le cadre de l’épargne programmée, le dernier versement de 100 $ n’est exposé au marché que pendant 30 jours, générant un rendement marginal négligeable. Néanmoins, l’épargne programmée offre un avantage comportemental et opérationnel fondamental : elle permet d’accumuler un capital massif sans exiger de trésorerie initiale élevée, tout en lissant le risque de valorisation temporelle sur les marchés volatils via une politique disciplinée de moyenne des coûts d’achat (Dollar Cost Averaging).
6. Exploitation de la fonction financière native VC (Valeur Capitalisée)
6.1 Anatomie technique de la fonction VC (ou FV)
Bien que la formulation algébrique directe présente des vertus didactiques indéniables, Google Sheets propose une suite de fonctions financières hautement optimisées et normalisées à l’échelle industrielle. Parmi celles-ci, la fonction VC (Valeur Capitalisée, ou FV pour Future Value dans l’interface en anglais) constitue l’instrument le plus robuste et ergonomique pour traiter l’intégralité des problématiques d’intérêt composé. La signature de cette fonction se structure autour de cinq arguments formels :
VC(taux, nombre_de_périodes, montant_du_versement, [valeur_actuelle], [type])
Chacun de ces arguments requiert une qualification rigoureuse :
- taux : Le taux d’intérêt périodique effectif régissant chaque intervalle de calcul (correspondant au ratio r / n). Une erreur fréquente consiste à insérer le taux nominal annuel brut sans le diviser par la fréquence de composition intra-annuelle.
- nombre_de_périodes : Le nombre total d’intervalles de composition sur l’horizon global (correspondant au produit n × t).
- montant_du_versement : Le montant de l’annuité constante injectée ou retirée à chaque période (la variable PMT). En l’absence de versements périodiques (cas des dépôts forfaitaires uniques), cet argument doit obligatoirement être fixé à
0. - valeur_actuelle (optionnel) : Le capital initialement déposé ou emprunté au temps zéro (le principal P). Si omis, le système lui attribue la valeur par défaut de zéro.
- type (optionnel) : Indicateur binaire précisant le moment de l’exigibilité des flux récurrents. La valeur
0(valeur par défaut si l’argument est omis) spécifie un versement en fin de période (terme échu). La valeur1désigne un versement en début de période (terme à échoir).
Un principe fondamental régit l’utilisation des fonctions financières sous Google Sheets : la convention des flux de trésorerie (cash-flow sign convention). Tout décaissement de trésorerie (somme investie ou prêtée quittant la poche de l’acteur financier) doit être représenté par un montant négatif. Inversement, tout encaissement (capital récupéré en fin de contrat ou emprunt initialement perçu) constitue un flux positif. Si cette polarité algébrique n’est pas respectée, la fonction renverra une valeur numérique négative, ce qui perturbera les calculs subséquents ou l’interprétation des tableaux de synthèse.
6.2 Résolution des trois exemples précédents avec la fonction native
Démontrons l’élégance et la concision de la fonction VC en réitérant la résolution des trois cas d’étude développés précédemment. Les résultats obtenus doivent converger à l’identique avec ceux issus des formulations arithmétiques complexes.
Résolution de l’Exemple 1 (Capitalisation annuelle sans versement additionnel) :
Dans ce scénario (P = 5 000 $, r = 6 %, n = 1, t = 10 ans), la cellule B8 accueille l’instruction native suivante :
=VC(B2/B3; B3*B4; 0; -B1)
En assignant un signe négatif à la valeur actuelle (-B1), la fonction renvoie directement un montant positif de 8 954,24 $, confirmant la validité du calcul.
Résolution de l’Exemple 2 (Capitalisation mensuelle sans versement additionnel) :
Pour le placement de 1 000 $ sur 5 ans à 6 % composé mensuellement (n = 12, t = 5), la formulation s’énonce :
=VC(E2/E3; E3*E4; 0; -E1)
Le système retourne immédiatement 1 348,85 $. Pour 10 ans et 20 ans, le simple ajustement de la cellule référencée E4 recalcule instantanément les totaux respectifs de 1 819,40 $ et 3 310,20 $.
Résolution de l’Exemple 3 (Scénario mixte avec versements programmés) :
Pour le cas combinant un dépôt initial de 2 000 $ et des versements mensuels de 100 $ à 7 % sur 15 ans, la fonction VC démontre toute sa puissance synthétique :
=VC(A3/A4; A4*A5; -A2; -A1; 0)
Remarquez la double affectation du signe négatif : tant le versement mensuel récurrent (-A2) que le capital initial (-A1) représentent des décaissements d’épargne. La fonction résout simultanément la composante géométrique des annuités et l’exponentiation du stock initial, délivrant sans effort de dérivation arithmétique le résultat consolidé de 37 394,07 $.
6.3 Avantages ergonomiques et limites algorithmiques de la fonction VC
L’utilisation préférentielle de la fonction VC au sein des modèles financiers professionnels repose sur plusieurs atouts déterminants. En premier lieu, elle réduit drastiquement le risque d’erreur syntaxique lié à l’enchevêtrement des parenthèses ou aux fautes de frappe dans les puissances. En second lieu, elle optimise la compacité visuelle du classeur, rendant les modèles plus lisibles pour des tiers vérificateurs ou des auditeurs financiers. Enfin, elle offre une compatibilité native parfaite lors de l’exportation ou de l’importation de classeurs entre Google Sheets et d’autres logiciels tableurs tels que Microsoft Excel.
Toutefois, la fonction VC présente des limites structurelles intrinsèques qu’il convient de garder à l’esprit lors de la conception d’architectures décisionnelles complexes. Son principal écueil réside dans son hypothèse de constance absolue : la fonction présuppose que le taux d’intérêt périodique demeure parfaitement invariable sur l’ensemble de la trajectoire d’investissement, et que les versements récurrents sont d’un montant strictement figé. Dès lors qu’un modèle requiert l’intégration de taux variables par paliers, de courbes de taux obligataires à structure par terme complexe, ou de flux d’épargne indexés dynamiquement sur l’inflation ou les progressions salariales, la fonction VC devient inopérante. Dans de telles configurations, seule la construction d’un échéancier itératif ligne par ligne ou l’usage de fonctions de flux asymétriques (telles que VAN ou des scripts personnalisés) permet de capturer la réalité des flux financiers.
7. Représentation graphique et perception visuelle de la capitalisation
7.1 Configuration d’un graphique en aires empilées
Bien que l’exactitude des tables numériques satisfasse l’analyste quantitatif, la communication de résultats financiers auprès de parties prenantes non spécialistes exige une restitution visuelle impactante. L’esprit humain peinant structurellement à conceptualiser la non-linéarité des progressions exponentielles, la modélisation graphique constitue le véhicule privilégié pour révéler la divergence temporelle entre le capital déboursé et les intérêts générés.
Dans cette perspective, le graphique en aires empilées (Stacked Area Chart) s’avère particulièrement pertinent. Pour le configurer efficacement sous Google Sheets, il convient d’extraire d’abord une matrice de données chronologique articulée autour de trois colonnes :
- Colonne A : Période (Années 0 à 30).
- Colonne B : Apports cumulés (somme arithmétique du dépôt initial et des versements successifs nets de tout gain).
- Colonne C : Intérêts cumulés (différence arithmétique entre la valeur totale du portefeuille et les apports cumulés).
Une fois la table renseignée, sélectionnez l’ensemble de la plage et activez le module graphique via Insertion > Graphique. Dans l’éditeur latéral, sélectionnez le type « Graphique en aires empilées ». Configurez la Colonne A en axe des abscisses (X), et activez les colonnes B et C en séries superposées. Attribuez une teinte sobre (comme un gris ardoise ou un bleu marine) à la composante des apports, et une couleur vive (comme un vert émeraude) à l’aire supérieure représentant les intérêts accumulés. Cette disposition met immédiatement en scène l’effet de levier : l’aire des apports s’élève de manière strictement rectiligne, tandis que l’aire des intérêts s’épaissit de façon exponentielle au fil du temps, finissant par engloutir visuellement l’effort d’épargne d’origine au cours des dernières décennies de simulation.
7.2 Graphiques logarithmiques pour l’évaluation de la linéarité du taux
Si le graphique linéaire standard exalte la dimension spectaculaire de l’exponentielle, il présente l’inconvénient d’écraser visuellement les variations relatives intervenant durant les premiers cycles d’investissement. De surcroît, il ne permet pas à l’analyste de valider d’un simple coup d’œil la régularité du taux de croissance géométrique sous-jacent. Pour surmonter cette limitation, l’ingénierie financière recourt aux échelles semi-logarithmiques.
Sous Google Sheets, cette transformation s’opère directement au sein du panneau de personnalisation du graphique (Personnaliser > Axe vertical > Échelle logarithmique, base 10). Lorsque l’axe vertical est converti en échelle logarithmique, toute fonction exponentielle de la forme Y = P × (1 + r)^t subit une linéarisation mathématique immédiate :
log(Y) = log(P) + t × log(1 + r)
Sur ce tracé, la trajectoire d’un capital accumulé à taux composé constant n’apparaît plus comme une courbe ascendante creusée vers le bas, mais comme une droite rigoureusement rectiligne dont la pente est proportionnelle au taux d’intérêt périodique log(1 + r). Tout fléchissement ou accélération de la pente met instantanément en exergue une altération du taux de rentabilité interne. Cette représentation offre un outil diagnostique précieux pour désamorcer les biais cognitifs des investisseurs et identifier visuellement les phases d’accélération ou de stagnation au sein de séries temporelles étendues.
7.3 Dynamisation interactive du tableau de bord
Pour transformer une feuille statique en un instrument d’aide à la décision interactif, Google Sheets propose des contrôles d’interface utilisateur intégrés, tels que les menus déroulants et les curseurs de défilement (sliders). L’intégration de ces composants dynamiques permet à l’utilisateur de moduler instantanément les hypothèses fondamentales (taux, durée, montant des versements) et d’observer en direct le recalcul des indicateurs et le redéploiement des visualisations associées.
Pour créer un sélecteur d’horizon temporel, insérez par exemple dans la cellule dédiée à la durée une règle de validation de données (Données > Validation des données > Ajouter une règle) pointant vers une liste déroulante d’options prédéfinies : « 5 ans », « 10 ans », « 15 ans », « 20 ans », « 30 ans ». Alternativement, configurez des puces de sélection numérique. Les cellules de calcul réagissent immédiatement au changement de valeur sélectionnée, actualisant l’échéancier et le graphique en temps réel.
Pour parfaire l’ergonomie, automatisez les titres des graphiques en les liant à des formules textuelles de concaténation. Par exemple, saisissez dans une cellule de service l’instruction :
="Trajectoire du portefeuille sur "&B4&" ans (Taux nominal : "&TEXTE(B2;"0,0%")&")"
Puis référencez cette cellule comme titre principal de votre visualisation. Ainsi, le tableau de bord s’auto-documente à chaque altération de scénario, garantissant une clarté absolue lors des présentations managériales ou patrimoniales.
8. Analyse de sensibilité et simulation de scénarios financiers
8.1 Construction d’une matrice croisée Taux d’intérêt versus Durée
Dans un contexte d’incertitude macroéconomique, fonder une stratégie patrimoniale sur une hypothèse ponctuelle et figée de rendement constitue un écueil méthodologique majeur. L’analyste financier doit évaluer la robustesse du plan à travers une analyse de sensibilité bidimensionnelle, confrontant simultanément les fluctuations possibles du taux d’intérêt de marché et les variations de l’horizon temporel effectif.
Dans Google Sheets, la construction d’une table à double entrée permet de cartographier instantanément l’ensemble de ces combinaisons. Disposons horizontalement, sur la ligne d’en-tête (par exemple de C10 à H10), une série de taux d’intérêt nominaux incrémentaux : 3 %, 4 %, 5 %, 6 %, 7 %, 8 %. Verticalement, sur la colonne de gauche (de B11 à B20), échelonnons les durées de détention : de 5 ans à 50 ans par pas de 5 ans. Au point d’intersection de chaque ligne et de chaque colonne, nous devons évaluer la valeur finale d’un principal de référence (disons 10 000 $ en $A$1).
Au lieu de copier manuellement des formules individuelles au sein de chaque case, nous pouvons mobiliser une formule matricielle dynamique exploitant la puissance du moteur de calcul de Google Sheets, ou inscrire en C11 une formule à références semi-absolues que l’on étirera sur l’ensemble de la grille :
=VC(C$10;$B11; 0; -$A$1)
Notez la disposition méticuleuse des dollars : C$10 fige la ligne de taux tout en autorisant le glissement de colonne, tandis que $B11 fige la colonne de durée tout en autorisant le glissement de ligne. Cette matrice croisée produit une vision synoptique exhaustive du champ des possibles financiers, révélant la dispersion des valeurs terminales du scénario le plus conservateur au plus agressif.
8.2 Évaluation de la sensibilité au facteur temps face au facteur rendement
L’exploitation de cette matrice de sensibilité met en lumière un axiome actuariel fondamental : la prépondérance structurelle du facteur temps sur le facteur taux dans les processus d’accumulation à long terme. Cette propriété découle directement de la forme de l’équation standard A = P × (1 + r)^t, où le taux r réside dans la base polynomiale alors que la durée t occupe la position exponentielle.
Pour illustrer ce phénomène, comparons deux stratégies patrimoniales contrastées à partir des données de notre matrice pour un capital initial de 10 000 $ :
- Stratégie A (Recherche d’hyper-rendement) : L’investisseur s’expose à des actifs volatils pour obtenir un taux soutenu de 8 % par an, mais liquide son placement au terme de 15 ans. Le capital terminal s’élève à 31 721,69 $.
- Stratégie B (Horizon temporel étendu) : L’investisseur adopte une allocation prudente générant un rendement modéré de 4 % par an, mais maintient son exposition sur un horizon de 35 ans. Le capital terminal s’établit à 39 460,89 $.
Bien que le taux de rendement de la Stratégie B soit moitié moindre que celui de la Stratégie A, la valeur finale accumulée est supérieure de près de 25 %. L’allongement de la durée d’exposition compense et dépasse largement le déficit de rentabilité annuelle. Cette démonstration quantitative prouve que pour un épargnant individuel, la variable déterminante de la réussite patrimoniale n’est pas tant la quête obsessionnelle du dernier point de pourcentage de surperformance annuelle, mais la précocité de l’entrée sur le marché et la constance du temps passé investi.
8.3 Simulation stochastique simplifiée dans Google Sheets
Dans la réalité économique, les marchés financiers ne délivrent jamais un rendement linéaire et immuable de X % chaque année de manière déterministe. Les rendements réels sont stochastiques, marqués par une alternance imprévisible d’années de forte hausse, de stagnation et de krachs boursiers sévères. Cette variabilité introduit un risque spécifique majeur dans la gestion de portefeuille : le risque de séquence des rendements (Sequence of Returns Risk).
Google Sheets permet d’esquisser une modélisation stochastique simplifiée de type Monte-Carlo sans recourir à un code complexe. Supposons un portefeuille sur 10 ans. Au lieu d’affecter un taux fixe dans notre tableau annuel, nous pouvons générer un rendement annuel aléatoire borné représentatif de la classe d’actifs ciblée. Dans la colonne des taux (Colonne B), inscrivons la formule :
=ALEA.ENTRE.BORNES(-15; 25) / 100
Cette instruction simule un rendement annuel fluctuant de manière aléatoire entre -15 % et +25 %, reflétant la volatilité empirique d’un indice d’actions mondiales. En observant les résultats à chaque recalcul de la feuille (touche F5 ou modification d’une cellule), on constate que même si le rendement arithmétique moyen sur 10 ans converge autour de 5 %, la valeur terminale effective du portefeuille varie considérablement d’un tirage à l’autre. Deux trajectoires affichant une rentabilité moyenne strictement identique sur le papier produiront des soldes terminaux divergents selon que les années négatives surviennent au début du cycle (lorsque l’encours est faible) ou à la fin du cycle (lorsque la base productive accumulée est à son zénith). Cette simulation sensibilise l’analyste à l’impérieuse nécessité de ne pas confondre espérance de rendement théorique et certitude de capitalisation réelle.
9. Diagnostics, audit et élimination des erreurs courantes
9.1 Erreurs d’incohérence temporelle dans les arguments
L’anomalie la plus répandue lors de l’implémentation de calculs financiers sous tableur réside dans la non-concordance des bases temporelles entre les différents arguments d’une même formule. Ce biais d’incohérence périodique survient quasi systématiquement dès lors que l’on manipule des échéanciers intra-annuels.
L’erreur classique consiste à coupler un taux d’intérêt nominal annuel (par exemple 6 %) avec une durée exprimée en mois (par exemple 60 mois) sans diviser le taux par 12, ou inversement, à ajuster le taux mensuel tout en laissant la durée exprimée en années dans l’exposant. Considérons la syntaxe fautive suivante :
=1000*(1+0,06)^(60)
Dans cette écriture, le tableur interprète l’exposant 60 comme 60 années consécutives à un taux annuel de 6 %, délivrant un résultat astronomique et absurde de 32 987,69 $ au lieu des 1 348,85 $ attendus pour un placement de 5 ans à composition mensuelle.
Pour immuniser les classeurs contre cette défaillance, il est vivement recommandé d’intégrer des barrières de sécurité via des tests de contrôle logique conditionnels (fonction SI). Par exemple, vous pouvez conditionner l’exécution du calcul à la cohérence des paramètres d’entrée via l’instruction :
=SI(OU(B3<=0; B4<=0); "Erreur : Paramètres temporels invalides"; VC(B2/B3; B3*B4; 0; -B1))
Ce garde-fou interdit le traitement de données négatives ou nulles dans les dénominateurs et sécurise l’expérience utilisateur au sein de modèles distribués.
9.2 Résolution des anomalies d’affichage et de syntaxe
Outre les biais théoriques, les utilisateurs de Google Sheets se heurtent fréquemment à des codes d’erreur système bloquants lors de la saisie de formules complexes. Le tableau ci-dessous explicite la cause racine et la remédiation immédiate des principales anomalies rencontrées lors du calcul des intérêts composés :
- Erreur #VALEUR! : Apparaît lorsqu’une formule tente d’exécuter une opération arithmétique sur une cellule contenant du texte ou un espace invisible. Solution : Assurez-vous que les cellules de taux ou de principal ne comportent aucun caractère typographique parasite (tel qu’un symbole monétaire tapé à la main au lieu d’un formatage natif) et utilisez la fonction
CNUMsi nécessaire pour forcer la conversion numérique. - Erreur #REF! : Survient typiquement lors de la suppression par mégarde d’une ligne ou d’une colonne contenant un paramètre d’entrée référencé par le modèle, ou lors d’une référence circulaire fermée (une formule qui pointe directement ou indirectement sur sa propre cellule). Solution : Auditez les dépendances cellulaires et vérifiez dans
Fichier > Paramètres > Calculque le calcul itératif n’a pas été activé de manière inappropriée. - Erreur #NOMBRE! : Se manifeste lorsque l’algorithme sous-jacent rencontre un dépassement de capacité arithmétique (valeur supérieure à 1,79 × 10^308) ou que l’argument d’une racine/puissance viole les règles mathématiques réelles. Solution : Contrôlez la magnitude des exposants introduits.
Une vigilance particulière doit également être portée aux formats régionaux de Google Sheets. Selon que les paramètres régionaux du classeur (Fichier > Paramètres) sont configurés sur « France » ou « États-Unis », le séparateur décimal commute entre la virgule (,) et le point (.), et le séparateur d’arguments dans les fonctions bascule du point-virgule (;) à la virgule standard (,). Une formule importée d’un site anglo-saxon comme =FV(0.05, 10, 0, -1000) provoquera une erreur syntaxique fatale au sein d’un classeur paramétré en français si elle n’est pas réécrite sous la forme : =VC(0,05; 10; 0; -1000).
9.3 Audit formel et traçabilité des dépendances
Avant d’engager des capitaux institutionnels ou personnels sur la foi d’un modèle développé sous tableur, un audit formel de la chaîne de dépendance s’impose. La méthode la plus expéditive pour inspecter globalement la structure interne d’une feuille consiste à permuter l’affichage des résultats vers l’affichage des formules brutes à l’aide du raccourci clavier universel Ctrl + ` (ou via le menu Affichage > Afficher les formules). Cette manipulation désactive temporairement le rendu numérique au profit du texte intégral des algorithmes, permettant de vérifier en un coup d’œil l’homogénéité des colonnes étirées et de repérer les éventuelles saisies manuelles venues corrompre une suite mathématique.
Pour un audit cellulaire ciblé, l’analyste peut s’appuyer sur la coloration syntaxique active de Google Sheets. Lorsque l’on clique au sein de la barre de formule d’une cellule complexe, chaque référence cellulaire se pare d’une teinte chromatique spécifique (orange, bleu, violet) dont l’écho visuel encadre directement les cellules sources sur la grille. Suivre scrupuleusement ces guides optiques permet de vérifier sans ambiguïté qu’aucun décalage d’indice n’a été introduit lors de l’étirement des formules et que les paramètres constants demeurent rigoureusement verrouillés sur leurs adresses absolues respectives.
10. Intégration des facteurs exogènes : Inflation et fiscalité
10.1 Modélisation du rendement réel corrigé de l’inflation
Projeter la croissance d’un capital sur dix, vingt ou trente ans en devises nominales expose l’analyste au redoutable biais de l’illusion monétaire. Une valeur terminale de 100 000 $ projetée dans un demi-siècle ne confère absolument pas le pouvoir d’achat que représente cette même somme au moment présent, en raison de l’érosion continue induite par l’inflation. Pour évaluer la création de richesse matérielle réelle, le modèle doit corriger la trajectoire nominale à l’aide du taux d’inflation prévisionnel.
Une approximation courante et fallacieuse consiste à soustraire simplement le taux d’inflation du taux nominal (r_réel ≈ r_nominal – i). Cette soustraction linéaire sous-estime l’impact réel de l’inflation sur les flux composés. L’ajustement rigoureux exige l’application de l’équation de Fisher :
1 + r_nominal = (1 + r_réel) × (1 + i) ⇒ r_réel = (1 + r_nominal) / (1 + i) – 1
Supposons un placement affichant un taux nominal annuel de 7,00 % dans un contexte économique où l’inflation structurelle sous-jacente s’établit à 2,50 % par an. Le taux réel effectif s’évalue sous Google Sheets par l’instruction :
=(1+0,07)/(1+0,025)-1, ce qui délivre un taux d’accroissement de pouvoir d’achat net de 4,39 % (et non 4,50 % comme l’aurait suggéré la soustraction simpliste).
Pour obtenir directement la valeur finale exprimée en pouvoir d’achat d’origine (en dollars constants), il suffit d’intégrer ce taux réel corrigé dans la formule d’intérêt composé ou dans la fonction VC. Sur un capital initial de 50 000 $ exposé pendant 25 ans, le solde nominal culminerait à 271 371,63 $, mais sa valeur réelle déflatée ne s’élèvera qu’à 146 544,11$. Ignorer cette distinction conduirait à surévaluer de près de 85 % les capacités financières futures du détenteur du capital.
10.2 Intégration des prélèvements fiscaux sur les gains
À l’instar de l’inflation, la fiscalité sur le capital représente une friction exogène majeure susceptible d’amputer substantiellement l’efficacité des intérêts composés. Cependant, l’impact destructeur de l’impôt varie de manière spectaculaire selon la modalité temporelle de son exigibilité : imposition annuelle au fil de l’eau (cas des comptes imposables ordinaires ou de l’imposition forfaitaire annuelle des livrets) versus imposition différée à la sortie (cas des enveloppes fiscales protégées telles que le PEA, l’assurance-vie, ou les comptes de retraite de type 401(k) / REER).
Dans un régime à imposition annuelle au fil de l’eau au taux marginal T, la charge fiscale vient ponctionner le flux d’intérêts avant qu’il ne puisse être réinvesti. Le taux d’intérêt net réinvesti r_net se contracte donc à :
r_net = r_nominal × (1 – T)
Si un compte génère 8,00 % brut assujetti à un prélèvement forfaitaire annuel de 30 % (flat tax), le taux périodique effectif de réinvestissement tombe irrévocablement à 8 % × (1 – 0,30) = 5,60 %. L’assiette productive est ainsi systématiquement rabotée à la source chaque année.
Considérons à l’inverse un régime à fiscalité différée : l’intégralité du capital croît au taux brut non amputé de 8 % pendant toute la phase d’accumulation, et le prélèvement de 30 % ne s’applique qu’au terme du cycle, uniquement sur la plus-value globale matérialisée lors du retrait. Le tableau suivant simule sous Google Sheets la trajectoire d’un placement de 10 000 $ investi sur 30 ans selon ces deux régimes fiscaux :
- Régime brut sans aucune fiscalité :
=10000*(1+0,08)^30= 100 626,57 $ - Régime à imposition annuelle (5,6 % net) :
=10000*(1+0,056)^30= 51 306,14 $ - Régime à imposition différée (30 % à la sortie) : La valeur brute atteint 100 626,57 $, générant 90 626,57$ de gains. L’impôt final s’élève à 30 % × 90 626,57 $ = 27 187,97 $. La valeur nette retirée est de : 100 626,57$ – 27 187,97 $ = 73 438,60 $.
L’écart est saisissant : le régime à fiscalité différée délivre à l’investisseur 22 132,46 $ supplémentaires (+43 %) par rapport au régime d’imposition annuelle, pour des flux de trésorerie initiaux et des rendements sous-jacents pourtant strictement identiques. Ce surplus découle du fait que dans le régime différé, la fraction du capital correspondant à la dette fiscale latente continue de générer des intérêts composés au bénéfice de l’épargnant durant toute la durée de détention. Cette analyse chiffre mathématiquement la valeur ajoutée considérable des enveloppes d’optimisation fiscale dans toute planification financière de long terme.
10.3 Synthèse financière multicouche
Pour offrir un outil de pilotage financier exhaustif, une feuille de calcul avancée sous Google Sheets doit consolider ces différents filtres au sein d’une table d’arbitrage multicouche. Cette structure analytique juxtapose, pour un même profil d’épargne, les quatre métriques fondamentales de restitution :
- La valeur nominale brute (théorique, sans impôt ni inflation).
- La valeur nominale nette de fiscalité (montant monétaire effectivement disponible au terme de l’opération).
- La valeur réelle brute (pouvoir d’achat net d’érosion monétaire, mais brut d’impôt).
- La valeur réelle nette consolidée (véritable indicateur d’enrichissement matériel déflaté et désendetté de l’impôt).
La mise en place de cette synthèse au moyen de formules matricielles dynamiques permet d’éclairer la prise de décision stratégique en dissipant le mirage des rendements d’affichage et en isolant la rentabilité résiduelle effective accessible au terme des contraintes macroéconomiques et légales.
11. Automatisation avancée avec ARRAYFORMULA et Google Apps Script
11.1 Déploiement vectoriel via la fonction ARRAYFORMULA
Dans la gestion de classeurs financiers complexes de grande taille, la pratique conventionnelle consistant à étirer manuellement une formule de calcul le long de centaines de lignes d’échéancier présente de sérieux inconvénients de maintenance. Si un opérateur altère accidentellement la formule d’une cellule intermédiaire, l’intégrité de la série temporelle est compromise. De surcroît, les recalculs répétitifs sur des milliers de cellules unitaires surchargent la mémoire vive du navigateur. Pour pallier ces écueils, Google Sheets propose un opérateur matriciel de vectorisation : la fonction ARRAYFORMULA.
Supposons que nous disposions d’une colonne A listant des horizons d’investissement annuels allant de 1 à 50 (de A2 à A51), et que nous souhaitions calculer instantanément la valeur future correspondante dans la colonne B pour un capital de 10 000 $ (en $E$1) placé à 5 % (en $E$2). Au lieu de saisir cinquante formules individuelles, il suffit d’introduire dans l’unique cellule B2 la construction vectorielle suivante :
=ARRAYFORMULA(SI(ESTVIDE(A2:A51); ""; $E$1*(1+$E$2)^A2:A51))
Cette commande prend possession de l’ensemble de la plage verticale B2:B51. L’opération d’élévation à la puissance est instantanément exécutée sur le vecteur entier. Si une nouvelle année est insérée ou modifiée dans la colonne A, le résultat correspondant s’affiche immédiatement dans la colonne B sans intervention manuelle. En outre, la cellule B3 ou B15 ne contient aucun code physique : toute tentative d’écrasement local est impossible à moins de supprimer la formule mère située en B2, ce qui garantit une protection native contre les corruptions de modèle.
11.2 Création d’une fonction personnalisée en Google Apps Script
Bien que les fonctions natives couvrent la majorité des besoins, l’ingénierie financière requiert parfois le déploiement d’algorithmes métier sur-mesure pour uniformiser le vocabulaire d’entreprise et encapsuler des règles de calcul complexes. Google Sheets permet de concevoir des fonctions personnalisées exécutables directement dans la feuille à l’aide de son environnement de développement intégré Google Apps Script, fondé sur le standard JavaScript moderne.
Pour accéder à l’éditeur, naviguez vers Extensions > Apps Script. Supprimez le code existant et implémentez l’algorithme robuste suivant modélisant les intérêts composés avec gestion avancée des périodicités :
/**

 * Calcule la valeur future d'un capital soumis aux intérêts composés.

 * @param {number} principal Capital initial investi.

 * @param {number} tauxNominal Taux d'intérêt annuel (ex: 0.05 pour 5%).

 * @param {number} annees Horizon temporel exprimé en années.

 * @param {number} frequence Nombre de capitalisations annuelles (défaut: 1).

 * @return {number} Montant capitalisé final.

 * @customfunction

 */

function CALCUL_INTERET_COMPOSE(principal, tauxNominal, annees, frequence) {

  // Validation de sécurité des arguments d'entrée

  if (typeof principal !== 'number' || typeof tauxNominal !== 'number' || typeof annees !== 'number') {

    throw new Error("Les arguments de calcul doivent être des valeurs numériques.");

  }

  var n = (frequence && typeof frequence === 'number' && frequence > 0) ? frequence : 1;


  // Résolution actuarielle formelle

  var base = 1 + (tauxNominal / n);

  var exposant = n * annees;

  var resultat = principal * Math.pow(base, exposant);


  return Math.round(resultat * 100) / 100;

}
L’utilisation de commentaires au format JSDoc (balises @customfunction et @param) permet à Google Sheets d’intégrer automatiquement cette fonction personnalisée dans le moteur d’autocomplétion logicielle de la feuille. Dès l’enregistrement du script, l’utilisateur peut taper directement dans n’importe quelle cellule du classeur :
=CALCUL_INTERET_COMPOSE(1000; 0,06; 10; 12)
Le moteur JavaScript traite l’opération et délivre le montant attendu de 1 819,40 $, offrant une interface logicielle claire, standardisée et exempte de toute complexité algébrique visible pour les équipes de production.
11.3 Avantages et limites de l’automatisation programmatique
L’arbitrage entre l’usage des formules natives du tableur et le déploiement de fonctions personnalisées en Google Apps Script repose sur une analyse bénéfices-risques rigoureuse. Le recours à Apps Script centralise la logique de calcul : si une modification méthodologique de la formule intervient, sa correction au sein de l’éditeur de script se répercute instantanément sur l’ensemble des cellules du classeur faisant appel à la fonction, supprimant le besoin de réviser manuellement des dizaines d’onglets.
Cependant, les fonctions Apps Script présentent un coût en termes de latence computationnelle. Contrairement aux fonctions natives (écrites en code compilé C++ au cœur des serveurs de Google), les scripts personnalisés s’exécutent au sein d’une machine virtuelle JavaScript soumise à des temps de latence réseau et à des quotas stricts d’appels API. Le déploiement d’une fonction personnalisée sur des milliers de lignes simultanées peut engendrer des temps de chargement perceptibles (affichage persistant du message « En cours de chargement… ») et dégrader la fluidité opérationnelle du classeur. En règle générale, il convient donc de privilégier les fonctions natives et les structures ARRAYFORMULA pour les tables massives, et de réserver Apps Script à des encapsulations de calculs institutionnels ou à des automatisations de flux de travail complexes.
12. Synthèse comparative et guide de sélection des méthodes
12.1 Matrice décisionnelle des approches de calcul
Afin de guider l’analyste dans le choix de l’instrumentation technique la plus adaptée à ses objectifs opérationnels sous Google Sheets, le tableau de synthèse suivant récapitule les trois méthodes fondamentales développées tout au long de cette étude :
- Formule algébrique standard [ =P*(1+r/n)^(n*t) ] :
- Niveau de transparence : Absolu. Révèle explicitement les mécanismes mathématiques sous-jacents.
- Flexibilité paramétrique : Élevée pour les flux simples, mais devient excessivement verbeuse lors de l’intégration d’annuités composées.
- Profil d’utilisateur idéal : Étudiants, chercheurs, concepteurs de modèles pédagogiques et contrôleurs financiers nécessitant une décomposition pas à pas.
- Fonction native financière [ =VC(…) ] :
- Niveau de transparence : Opacité algorithmique moyenne (boîte noire fonctionnelle).
- Flexibilité paramétrique : Optimale pour traiter simultanément un stock de départ et une série de flux constants (terme échu ou à échoir).
- Profil d’utilisateur idéal : Analystes financiers d’entreprise, planificateurs de patrimoine, banquiers privés et gestionnaires de trésorerie exigeant rapidité, concision et standardisation industrielle.
- Script personnalisé Apps Script [ =CALCUL_INTERET_COMPOSE(…) ] :
- Niveau de transparence : Logique déportée au niveau du code source, masquée pour l’utilisateur final de la grille.
- Flexibilité paramétrique : Illimitée (possibilité d’injecter des contrôles logiques conditionnels, des règles de fiscalité dynamique, etc.).
- Profil d’utilisateur idéal : Développeurs d’outils financiers internes, organisations déployant des modèles standardisés pour des collaborateurs non techniciens.
12.2 Bonnes pratiques ergonomiques pour la diffusion de classeurs
La finalisation d’un modèle d’évaluation financière sous Google Sheets implique de garantir son intégrité avant toute transmission à des clients ou des parties prenantes internes. La première mesure d’hygiène logicielle consiste à activer la protection des plages cellulaires (Données > Protéger les feuilles et les plages). Verrouillez hermétiquement toutes les cellules hébergeant des formules critiques, et autorisez la saisie modifiable uniquement sur les cellules d’entrées de paramètres (B1 à B4). Cette précaution élémentaire prémunit le classeur contre les écrasements accidentels de formules par les utilisateurs finaux.
Par ailleurs, structurez systématiquement votre classeur autour d’une feuille d’accueil ou de synthèse exécutive (Executive Summary). Cette interface de restitution doit présenter les indicateurs clés de performance (KPI) dans des cartes d’évaluation à fort contraste typographique (solde terminal accumulé, gain net absolu, taux de rendement interne effectif) accompagnées du graphique d’évolution patrimoniale, reléguant les échéanciers détaillés et les matrices de calcul intermédiaires dans des onglets d’arrière-plan clairement identifiés.
Enfin, respectez les codes chromatiques standardisés de la modélisation financière internationale : assignez un fond bleu clair ou une typographie bleue aux cellules de saisie manuelle (variables exogènes modifiables), conservez un texte noir sur fond blanc pour les formules de calcul internes, et appliquez une nuance grise ou verte aux cellules de résultats consolidés. Cette codification universelle fluidifie l’appropriation du modèle et certifie le professionnalisme de sa réalisation.
12.3 Perspectives et approfondissements en ingénierie financière
La maîtrise du calcul des intérêts composés sous Google Sheets constitue le socle indispensable sur lequel peuvent s’édifier des modélisations financières d’une sophistication accrue. La première extension naturelle réside dans l’intégration des flux de marché en temps réel grâce à la fonction native GOOGLEFINANCE. Cette fonction permet d’extraire dynamiquement le cours historique et actuel d’actifs côtés (actions, fonds indiciels négociés en bourse, devises) et de réajuster automatiquement les prévisions de capitalisation d’un portefeuille sur la base de données de marché vivantes.
Au-delà de la capitalisation discrète périodique, les analystes quantitatifs peuvent explorer les modèles à temps continu exploitant la base népérienne (e^(rt)), servant de socle à la théorie moderne des options et au calcul stochastique formalisé par le modèle de Black-Scholes. Cependant, lorsque les volumes de flux et la complexité des lois de probabilités sous-jacentes excèdent les capacités optimales d’un tableur en ligne, la feuille de calcul Google Sheets trouve sa véritable vocation : agir comme une matrice de prototypage rapide et agile, destinée à être ultérieurement industrialisée et déployée au sein d’environnements d’analyse quantitative avancée exploitant les langages Python ou R.
Références
- Autorité des marchés financiers. (s. d.). Les intérêts composés : le principe et son fonctionnement. AMF France. Récupéré le 15 mai 2024 de https://www.amf-france.org/fr/espace-epargnants/comprendre-les-produits-financiers/placements-collectifs/les-interets-composes
- Banque de France. (2023). Comprendre la valeur temporelle de la monnaie et les taux d’intérêt. Banque de France – Éducation financière. Récupéré de https://www.banque-france.fr/fr
- Brealey, R. A., Myers, S. C., & Allen, F. (2020). Principles of Corporate Finance (13e éd.). McGraw-Hill Education.
- Fisher, I. (1930). The Theory of Interest: As Determined by Impatience to Spend Income and Opportunity to Invest It. Macmillan.
- Google Workspace Support. (s. d.). VC (Valeur capitalisée) – Aide Éditeurs Google Docs. Google. Récupéré de https://support.google.com/docs/answer/6000292
- Google Workspace Support. (s. d.). GOOGLEFINANCE – Aide Éditeurs Google Docs. Google. Récupéré de https://support.google.com/docs/answer/3093281
- Google Workspace Developers. (s. d.). Custom Functions in Google Sheets. Google Apps Script Documentation. Récupéré de https://developers.google.com/apps-script/guides/sheets/functions
- Investopedia. (2024). Compound Interest Definition, Formula, and Calculation. Investopedia Financial Terms. Récupéré de https://www.investopedia.com/terms/c/compoundinterest.asp
- Malkiel, B. G. (2019). A Random Walk Down Wall Street: The Time-Tested Strategy for Successful Investing (12e éd.). W. W. Norton & Company.