
Dans un univers gouverné par l’entropie et l’incertitude fondamentale, chaque décision humaine constitue un pari implicite sur l’avenir. Qu’il s’agisse d’allouer des capitaux sur les marchés financiers, de souscrire une police d’assurance, d’arbitrer entre deux protocoles thérapeutiques ou de planifier un événement en plein air sous un ciel menaçant, les agents économiques et sociaux opèrent continuellement sous le voile de l’aléa. Face à cette contingence omniprésente, l’esprit humain oscille spontanément entre des intuitions viscérales souvent trompeuses et une quête illusoire de certitude absolue. C’est précisément pour dépasser ces apories cognitives que les sciences formelles ont forgé l’un des concepts les plus puissants de l’analyse décisionnelle moderne : l’espérance mathématique.
Conçue originellement au XVIIe siècle pour résoudre des litiges de jeux de hasard entre aristocrates, l’espérance mathématique s’est progressivement émancipée de son cadre récréatif pour devenir la clé de voûte de la théorie de la décision, de la microéconomie, de la gestion du risque actuariel et de l’épidémiologie clinique. Elle offre un étalon quantitatif rigoureux permettant d’agréger, au sein d’une métrique scalaire unique, la pluralité des avenirs possibles et leurs probabilités respectives d’occurrence. En condensant l’éventail des bifurcations stochastiques en une valeur synthétique, elle permet d’objectiver ce que l’on peut raisonnablement « espérer » obtenir en moyenne si une situation décisionnelle donnée venait à se répéter un grand nombre de fois dans des conditions identiques.
Toutefois, la transposition de cet outil abstrait dans les méandres de la vie quotidienne soulève d’immenses défis conceptuels et psychologiques. La rationalité calculatoire se heurte continuellement aux distorsions de la perception humaine, aux asymétries de la théorie des perspectives, aux contraintes de non-ergodicité et aux pièges des distributions à queue épaisse. Cet essai doctoral a pour vocation d’explorer en profondeur les fondements théoriques, les mécanismes cognitifs et les déclinaisons pratiques de l’espérance mathématique à travers cinq études de cas emblématiques du monde réel. En analysant la finance de marché, la logistique météorologique, l’actuariat des assurances, l’arithmétique des loteries et les dilemmes de la médecine clinique, nous mettrons en lumière la manière dont cet instrument formel peut éclairer la décision rationnelle tout en exposant les limites épistémologiques inhérentes à son application aveugle.
1. Cadre théorique et fondements conceptuels de l’espérance mathématique
1.1 Définition formelle et signification statistique
L’espérance mathématique, traditionnellement désignée par la notation E(X), constitue l’opérateur fondamental de centralité au sein de la théorie des probabilités. Pour une variable aléatoire discrète X prenant des valeurs réelles x1, x2, …, xn associées respectivement aux probabilités p1, p2, …, pn telles que la somme de ces probabilités soit rigoureusement égale à 1, l’espérance s’énonce selon la formule canonique : E(X) = ∑ [xi × P(X = xi)]. Cette expression arithmétique représente la moyenne pondérée de l’ensemble des réalisations concevables, chaque modalité étant modulée par son poids probabiliste objectif. Dans l’hypothèse où la variable aléatoire s’avère continue, définie sur un espace probabilisé muni d’une fonction de densité f(x) intégrable, l’opérateur discret se transmue en une intégrale de Lebesgue s’étendant sur l’espace des réels : E(X) = ∫ x × f(x) dx.
Sur le plan conceptuel, il est indispensable de ne pas confondre l’espérance mathématique avec la valeur modale ou la médiane distributionnelle. L’espérance ne décrit point nécessairement un état du système qui a vocation à se manifester lors d’une observation singulière isolée. En réalité, E(X) peut parfaitement correspondre à une valeur matériellement impossible à observer lors d’un tirage unique. Ainsi, l’espérance du jet d’un dé cubique équilibré à six faces s’établit à 3,5, bien qu’aucune face ne porte une telle valeur fractionnaire. L’espérance mathématique doit être rigoureusement appréhendée comme un barycentre probabiliste, un point d’équilibre dynamique autour duquel gravitent les fluctuations de l’échantillonnage stochastique.
Cette interprétation repose fondamentalement sur la loi des grands nombres, énoncée sous ses formes faible par Jacques Bernoulli puis forte par Émile Borel et Andreï Kolmogorov. Selon ce théorème central, la moyenne empirique observée d’une suite de variables aléatoires indépendantes et identiquement distribuées (i.i.d.) converge presque sûrement vers l’espérance théorique E(X) lorsque le nombre d’itérations n tend vers l’infini. Sans cette garantie asymptotique, l’espérance perdrait sa pertinence opérationnelle dans le monde matériel : c’est la répétition du processus sous-jacent qui confère à la moyenne pondérée son autorité normative et sa puissance explicative dans les systèmes décisionnels pérennes.
1.2 De la théorie de la décision normative aux sciences comportementales
L’émergence historique de l’espérance mathématique trouve sa source dans la célèbre correspondance de 1654 entre Blaise Pascal et Pierre de Fermat relative au « problème des partis ». Il s’agissait alors de déterminer la répartition équitable des mises entre joueurs interrompus prématurément au cours d’une partie de dés. Les deux savants comprirent que la justice distributive ne devait point reposer sur le nombre de manches déjà remportées, mais sur l’évaluation probabiliste des gains futurs potentiels. Cette rupture épistémologique fonda les prémices de la théorie normative de la décision, selon laquelle un choix optimal consiste systématiquement à maximiser la valeur espérée issue des dénouements anticipés.
Durant les siècles qui suivirent, la pensée économique classique a institutionnalisé ce principe en forgeant la fiction théorique de l’Homo economicus. Cet agent idéal est réputé disposer d’une rationalité substantive sans faille, d’un accès sans friction à une information probabiliste exhaustive et d’une capacité calculatoire instantanée lui permettant d’ordonner ses préférences en conformité stricte avec les axiomes de transitivité et de maximisation de la valeur attendue. Dans ce paradigme néoclassique, toute déviation par rapport au vecteur maximisant l’espérance est catégorisée comme une anomalie irrationnelle ou une pathologie décisionnelle transitoire, appelée à être promptement éliminée par les forces disciplinantes du marché concurrentiel.
Cependant, la confrontation systématique de ce modèle normatif aux comportements réels observés dans les laboratoires de psychologie cognitive et sur les marchés expérimentaux a révélé un décalage structurel béant. Les êtres humains ne choisissent que rarement l’option maximisant l’espérance purement monétaire. Ce constat a précipité l’avènement des sciences comportementales menées par des pionniers tels qu’Herbert Simon, théoricien de la rationalité limitée, puis Daniel Kahneman et Amos Tversky. Ces chercheurs ont prouvé que les décideurs réels n’intègrent pas les probabilités et les valeurs de manière linéaire, mais filtrent les distributions stochastiques à travers des prismes perceptifs profondément altérés par des contraintes neurobiologiques et des impératifs évolutifs d’adaptation.
1.3 Conditions de validité du modèle probabiliste
Pour que l’espérance mathématique constitue une boussole décisionnelle légitime, un ensemble de postulats épistémiques rigides doit impérativement être vérifié. La première condition réside dans l’hypothèse de répétabilité et d’ergodicité du système. Un processus stochastique est dit ergodique lorsque la moyenne temporelle d’une trajectoire individuelle unique observée sur une longue durée coïncide rigoureusement avec la moyenne d’ensemble transversale calculée sur une cohorte infinie de réalisations parallèles au même instant t. Or, dans la quasi-totalité des décisions existentielles, entrepreneuriales ou financières majeures, l’agent agit sur une trajectoire strictement séquentielle où un seul tirage fatal peut provoquer son anéantissement économique irrémédiable, interdisant ainsi toute convergence vers la moyenne asymptotique.
Le deuxième écueil conceptuel relève de la distinction fondatrice introduite par l’économiste Frank Knight en 1921 entre le « risque » mesurable et « l’incertitude radicale » (ou incertitude knightienne). Le calcul de l’espérance mathématique exige une connaissance exacte, ou à tout le moins une estimation paramétrique robuste, de la loi de probabilité sous-jacente P(x) ainsi que de l’espace échantillonnal exhaustif de tous les dénouements concevables. Si les probabilités sont calculables a priori (comme dans les jeux de dés) ou estimables par des fréquences historiques stables (comme en actuariat de base), le problème relève du risque probabilisé. En revanche, face à des ruptures géopolitiques, des innovations technologiques disruptives ou des pandémies émergentes, les lois statistiques demeurent intrinsèquement inconnaissables, rendant l’application brute d’une formule d’espérance illusoire et scientifiquement fallacieuse.
Enfin, la sensibilité extrême des résultats aux estimations des probabilités a priori constitue une vulnérabilité méthodologique majeure. Toute erreur d’étalonnage dans l’attribution subjective d’une probabilité à un événement rare mais aux conséquences colossales propage une distorsion démesurée sur l’espérance résultante. Si l’observateur sous-estime la probabilité d’un effondrement financier d’un simple facteur dix — estimant par exemple un risque de 0,1 % au lieu de 1 % —, l’intégralité du calcul d’espérance s’en trouve falsifiée, transformant un projet objectivement destructeur de valeur en une proposition en apparence hautement désirable. La rigueur de l’espérance mathématique n’est jamais supérieure à la robustesse des hypothèses qui alimentent sa modélisation.
2. Dimension psychologique et perception cognitive de la valeur attendue
2.1 La théorie des perspectives et la distorsion cognitive
L’apport le plus révolutionnaire à la compréhension des écarts entre théorie probabiliste et psychologie humaine demeure sans conteste la théorie des perspectives (Prospect Theory), introduite en 1979 par Daniel Kahneman et Amos Tversky. Leurs travaux ont démontré que l’esprit humain n’évalue pas les états finaux de richesse absolue comme le postulait l’utilité classique, mais réagit à des variations relatives — gains ou pertes — définies par rapport à un point de référence psychologique neutre. Ce mécanisme d’ancrage contextuel modifie fondamentalement l’appréciation des grandeurs mathématiques objectives.
Le cœur opératoire de cette théorie repose sur deux fonctions mathématiques distinctes : la fonction de valeur subjective et la fonction de pondération des probabilités. La fonction de valeur adopte une forme asymétrique en S : elle est concave dans le domaine des gains, dénotant une aversion pour le risque lorsque la fortune augmente, mais devient convexe dans le domaine des pertes, traduisant une surprenante recherche de risque pour éviter un détriment certain. De surcroît, la pente de cette courbe s’avère considérablement plus abrupte dans le cadran négatif que dans le cadran positif. Ce phénomène, baptisé « aversion aux pertes », formalise le fait empirique que la douleur psychologique provoquée par une perte financière est approximativement 2 à 2,5 fois plus intense que le plaisir généré par un gain strictement symétrique.
Simultanément, la fonction de pondération w(p) prouve que les individus n’intègrent pas les probabilités objectives de manière proportionnelle. Les agents manifestent une distorsion systématique : ils surpondèrent drastiquement les probabilités infinitésimales (transformant des risques de 0,0001 % en craintes démesurées ou en espoirs irrationnels de jackpot), tandis qu’ils sous-pondèrent substantiellement les probabilités moyennes et élevées. Ce profil non linéaire en forme de S inversé brise l’orthogonalité de l’espérance classique : les dénouements extrêmes capturent une fraction disproportionnée de l’attention cognitive, ruinant l’équilibre géométrique de la moyenne pondérée.
2.2 Heuristiques de jugement et biais d’estimation
Dans l’impossibilité pratique de mobiliser en temps réel les calculs combinatoires sophistiqués exigés par l’espérance probabiliste, l’appareil psychologique humain déploie des raccourcis cognitifs automatisés, qualifiés d’heuristiques de jugement. Bien que ces mécanismes simplificateurs se révèlent souvent fonctionnels d’un point de vue adaptatif ancestral, ils induisent des distorsions prévisibles et structurelles dans l’évaluation mathématique des variables aléatoires contemporaines.
L’heuristique de disponibilité joue à cet égard un rôle particulièrement insidieux dans l’estimation de la composante probabiliste P(x). Un événement est jugé d’autant plus probable que ses manifestations passées sont aisément accessibles à la mémoire épisodique du sujet. Une catastrophe aérienne ultra-médiatisée ou le succès flamboyant d’un entrepreneur local issu du néant saturent l’imaginaire collectif par leur charge dramatique ou narrative. Par conséquent, l’agent surévalue dramatiquement la probabilité de récurrence de ces épisodes spectaculaires, tout en minorant les occurrences silencieuses mais statistiquement dominantes. De même, le biais d’ancrage fausse la quantification des grandeurs x : la confrontation préalable avec un chiffre arbitraire contamine durablement l’estimation d’un prix futur ou d’un coût prévisionnel.
Cette cécité probabiliste est couronnée par l’illusion de contrôle, mise en exergue par Ellen Langer. Dans des situations purement stochastiques (comme le choix des numéros de loto ou l’exécution d’ordres de bourse non documentés), les individus tendent à agir comme si leur habileté personnelle, leur concentration ou leurs rituels superstitieux exerçaient une influence causale sur le tirage aléatoire. Cette illusion annihile l’indépendance des événements probabilistes et engendre une sous-estimation délétère du risque résiduel intrinsèque aux systèmes complexes.
2.3 Charge mentale et arbitrage intuitif versus analytique
Pour décrypter la réticence psychologique face au calcul formel de l’espérance mathématique, l’architecture cognitive formalisée par Keith Stanovich et popularisée par Kahneman à travers le paradigme des systèmes duaux s’avère incontournable. L’esprit humain opère selon deux régimes cognitifs distincts : le Système 1, caractérisé par son automaticité, sa rapidité, son imperméabilité à l’effort conscient et sa nature hautement associative ; et le Système 2, caractérisé par sa lenteur, son fonctionnement délibératif, sa nature algorithmique et son extrême exigence en ressources métaboliques de travail.
Calculer explicitement l’espérance mathématique d’une situation de vie complexe impose une mobilisation intense du Système 2. Il convient d’identifier l’ensemble des branches de l’arbre probabiliste, d’extraire des données historiques non biaisées, de convertir des ratios en pourcentages stricts, d’effectuer des multiplications croisées puis d’agréger ces produits dans une sommation rigoureuse. Cette gymnastique cérébrale génère un coût cognitif prohibitif que l’organisme cherche spontanément à contourner pour économiser ses réserves attentionnelles. En vertu de ce principe d’économie de l’effort mental, l’individu préfère substituer à la question mathématique difficile (« Quelle est l’espérance monétaire nette actualisée de cette décision ? ») une question intuitivement plus docile traitée par le Système 1 (« Quel scénario me procure le plus de confort émotionnel immédiat ? »).
Cette substitution heuristique remplace le calcul d’espérance par une évaluation affective brute. L’arbitrage s’effectue alors non pas sur la base d’une somme pondérée, mais en fonction de la vivacité émotionnelle des représentations mentales associées aux dénouements extrêmes. La rationalité formelle est ainsi perpétuellement court-circuitée par des impératifs psychodynamiques immédiats, conduisant les décideurs à valider des choix sous-optimaux, voire ruineux, tout en nourrissant l’intime illusion de s’être montrés parfaitement pragmatiques.
3. Exemple 1 : Les investissements financiers et la gestion d’actifs
3.1 Modélisation mathématique du rendement espéré
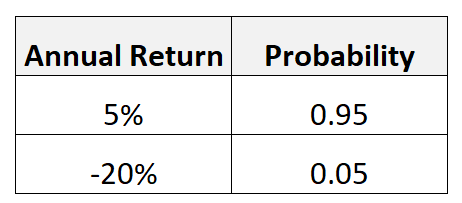
L’arène financière représente le domaine d’application privilégié où l’espérance mathématique opère avec la plus impitoyable clarté. Considérons l’arbitrage auquel est soumis un gestionnaire de portefeuille évaluant un actif d’amorçage hautement asymétrique. Après une étude fondamentale rigoureuse des fondamentaux économiques et de la volatilité sectorielle, l’analyste établit la distribution suivante : l’investissement présente une probabilité de 95 % (p1 = 0,95) de générer une appréciation du capital de 5 % (x1 = +0,05), et une probabilité résiduelle de 5 % (p2 = 0,05) de subir une correction sévère de 20 % (x2 = -0,20) suite à un choc de liquidité exogène.
Le calcul de l’espérance mathématique de cette variable aléatoire de rendement s’établit selon la procédure canonique :
E(R) = (p1 × x1) + (p2 × x2)
E(R) = (0,95 × 0,05) + (0,05 × -0,20)
E(R) = 0,0475 – 0,0100 = 0,0375 (soit une performance espérée de +3,75 %).
Sur le plan strictement arithmétique, l’opération affiche une espérance positive vigoureuse. L’investisseur rationnel non contraint pourrait conclure à l’opportunité immédiate d’engager ses liquidités dans ce véhicule. Cependant, la comparaison avec un actif sans risque illustre la nécessité d’une analyse relative. Si le bon du Trésor à échéance équivalente offre un taux de rendement garanti sans aléa de 4,00 %, l’arbitrage bascule : bien que positive, l’espérance mathématique de l’actif volatil (3,75 %) s’avère inférieure au taux sans risque. Dans ce scénario, accepter le risque stochastique constitue une destruction de valeur relative, car l’investisseur accepte de s’exposer à une perte potentielle de 20 % pour un gain espéré inférieur à la rémunération d’une certitude souveraine.
3.2 Comportement de l’investisseur et tolérance au risque
L’observation empirique des marchés financiers met en évidence une dissonance permanente entre l’alignement théorique sur l’espérance mathématique et les réactions viscérales des investisseurs. Quand bien même une stratégie financière disposerait d’une espérance positive robuste de 3,75 %, la survenue inéluctable du scénario défavorable de 5 % provoquant une perte instantanée de 20 % déclenche un traumatisme psychologique dévastateur. En vertu de l’aversion aux pertes documentée par Tversky et Kahneman, la souffrance induite par cette chute de -20 % oblitère totalement le souvenir des gains réguliers antérieurs de 5 %, incitant fréquemment l’investisseur à capituler au pire moment en liquidant ses positions à perte.
Cette fragilité comportementale s’aggrave sous l’effet du risque de ruine. L’espérance mathématique suppose une infinité de tirages dans un cadre réversible. Or, sur un horizon temporel fini, un enchaînement malheureux de tirages négatifs consécutifs peut amputer le capital d’exploitation au point de paralyser toute capacité d’investissement ultérieure. Une perte de 50 % exige un rendement ultérieur de 100 % simplement pour retrouver l’étiage initial, un mécanisme d’asymétrie géométrique que l’espérance arithmétique linéaire ignore superbement. C’est pourquoi les gestionnaires sophistiqués ne se fient jamais à la seule espérance, mais intègrent le critère de Kelly pour dimensionner de façon optimale la taille de leurs positions fractionnaires : f* = (p(b+1) – 1) / b, où p est la probabilité de gain et b le ratio gain/perte, prévenant ainsi la banqueroute absolue.
De surcroît, le biais comportemental d’effet de disposition vient pervertir la gestion des flux aléatoires. L’investisseur moyen a tendance à solder précipitamment ses positions gagnantes pour cristalliser un profit psychologique rassurant, tout en conservant indéfiniment ses lignes déficitaires dans l’espoir magique d’un retour à l’équilibre. Cette conduite asymétrique inverse la logique mathématique : elle tronque l’espérance positive des actifs performants et amplifie l’espérance négative des actifs dégradés, conduisant à une érosion inexorable du rendement global du capital.
3.3 Application aux choix de portefeuille institutionnels
À l’échelle des investisseurs institutionnels gérant des fonds de pension ou des dotations souveraines, l’espérance mathématique brute est subordonnée aux théorèmes de la théorie moderne du portefeuille conceptualisée par Harry Markowitz en 1952. Dans ce cadre épistémique, l’espérance de rentabilité d’un actif individuel ne peut jamais être évaluée de manière isolée : elle doit être intégrée dans une matrice de variance-covariance reflétant le comportement dynamique des actifs entre eux.
L’espérance d’un portefeuille diversifié constitué de n actifs s’exprime comme la combinaison linéaire des rendements espérés individuels : E(Rp) = ∑ [wi × E(Ri)], où wi représente la pondération du capital alloué à l’actif i. Cependant, le génie de Markowitz réside dans la démonstration que la volatilité globale du portefeuille (son risque mesuré par l’écart-type) peut être réduite sans amoindrir l’espérance mathématique d’ensemble, à la condition expresse que les coefficients de corrélation entre les composantes soient imparfaitement alignés (inférieurs à 1). L’espérance mathématique devient alors la coordonnée ordonnée d’un espace bidimensionnel dont l’abscisse est la variance, permettant d’identifier la célèbre « frontière efficiente ».
Néanmoins, les algorithmes contemporains de négociation à haute fréquence et les modèles quantitatifs de gestion quantitative s’exposent régulièrement au biais de surconfiance statistique (data snooping bias). En calibrant les espérances de gain sur des séries chronologiques passées d’une trompeuse régularité, les modèles surévaluent la robustesse des rendements futurs. Lorsque surviennent des chocs exogènes imprévus brisant les corrélations historiques, les portefeuilles optimisés selon une espérance théorique rigide s’effondrent sous le poids d’une illusion méthodologique : la confusion tragique entre la régularité d’un échantillon passé et la distribution réelle, non stationnaire, de l’avenir financier.
4. Exemple 2 : Les prévisions météorologiques et l’organisation d’événements
4.1 Formulation du dilemme logistique sous contrainte climatique
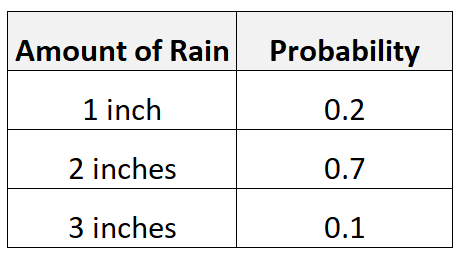
La gestion d’événements culturels ou corporatifs en plein air offre une remarquable démonstration de la manière dont l’espérance mathématique transforme une angoisse subjective face au climat en un protocole d’arbitrage économique rigoureusement quantifiable. Considérons le cas d’une structure événementielle préparant un festival accueillant des milliers de personnes. À 72 heures de l’ouverture, les bulletins des services météorologiques nationaux indiquent une probabilité de 30 % d’averses violentes (P(Pluie) = 0,30), ce qui implique en miroir une probabilité de 70 % de temps clément ou sec (P(Sec) = 0,70).
Face à cette perspective stochastique, la direction logistique fait face à trois options stratégiques mutuellement exclusives :
- Stratégie A (Inaction) : Maintenir le dispositif initial entièrement à découvert. Coût direct immédiat : 0 €. En cas d’intempéries, l’événement est irrémédiablement dégradé : dédommagements des participants, détérioration du matériel audiovisuel et effondrement des recettes annexes génèrent un préjudice financier évalué à 100 000 €. Si le temps demeure sec, la perte est nulle.
- Stratégie B (Installation préventive) : Louer et déployer un dispositif intégral de chapiteaux et de planchers techniques étanches. Cette décision engage une dépense logistique ferme et non remboursable de 25 000 €, qu’il pleuve ou que le ciel reste parfaitement dégagé. Cette protection neutralise l’impact financier de la pluie sur le public et les installations.
- Stratégie C (Annulation conservatoire) : Annuler unilatéralement l’événement en amont. Cette décision entraîne le remboursement intégral des billets et le paiement de pénalités contractuelles incompressibles aux artistes et prestataires, générant un coût ferme de 40 000 €, indépendamment de l’état final du ciel.
Le calcul de l’espérance de coût pour chacune de ces alternatives stratégiques s’établit selon la formalisation arithmétique suivante :
E(CoûtA) = (0,70 × 0 €) + (0,30 × 100 000 €) = 0 € + 30 000 € = 30 000 €.
E(CoûtB) = (0,70 × 25 000 €) + (0,30 × 25 000 €) = 25 000 €.
E(CoûtC) = (0,70 × 40 000 €) + (0,30 × 40 000 €) = 40 000 €.
L’analyse comparée des valeurs attendues révèle sans ambiguïté que la Stratégie B (installation préventive d’un chapiteau) minimise l’espérance mathématique des pertes financières, avec un coût espéré de 25 000 €, surclassant l’inaction (30 000 €) et l’annulation prématurée (40 000 €). Le calcul démontre qu’engager une dépense immédiate et certaine constitue le comportement d’optimisation financière rationnelle le plus performant pour l’entreprise.
4.2 Psychologie de la gestion de crise et regret anticipé
En dépit de la limpidité du calcul de l’espérance de coût, les directeurs logistiques optent fréquemment pour des décisions irrationnelles, piégés par les mécanismes psychologiques décrits par la théorie du regret développée indépendamment par David Bell et Graham Loomes. Dans ce cadre d’analyse, l’agent décideur n’évalue pas seulement les flux monétaires bruts, mais intègre dans sa fonction d’utilité la souffrance émotionnelle contrefactuelle qu’il anticipe d’éprouver s’il découvre, a posteriori, qu’un autre choix aurait produit un dénouement plus favorable.
Supposons que le responsable sélectionne rationnellement la Stratégie B, déboursant 25 000 €. Le week-end se déroule sous un soleil radieux sans la moindre goutte de pluie. L’organisateur fait face au constat amer d’avoir dépensé 25 000 € pour une structure protectrice qui s’est avérée inutile, s’exposant aux récriminations de son conseil d’administration. C’est la peur paralysante de ce regret anticipé qui pousse de nombreux décideurs vers le biais du statu quo : choisir l’inaction (Stratégie A) en espérant aveuglément que les 70 % de chances de beau temps se concrétisent, quand bien même cette posture dégrade l’espérance globale de 5 000 € par rapport à la décision préventive.
Ce dysfonctionnement est considérablement accentué par l’incompréhension généralisée du public quant à la sémantique probabiliste météorologique. Lorsqu’un bulletin annonce « 30 % de risque de précipitations », la majorité des citoyens et des cadres interprète cette donnée comme l’annonce que 30 % de la superficie du territoire sera mouillée, ou que la pluie tombera pendant 30 % du temps. En réalité statistique, cela indique que dans des conditions atmosphériques rigoureusement similaires observées dans les modèles d’ensemble, il a plu 30 fois sur 100 à la station de mesure. Cette ambiguïté sémantique altère l’étalonnage subjectif des décideurs et affaiblit leur détermination à exécuter les actions requises par le calcul d’espérance.
4.3 Extensions industrielles et agricoles
La formalisation probabiliste des contraintes climatiques trouve des déclinaisons vitales bien au-delà de l’événementiel, constituant le socle de la rentabilité moderne du secteur agro-industriel. Dans les exploitations céréalières ou viticoles de grande échelle, les choix d’irrigation et de protection des cultures s’exécutent quotidiennement à travers des matrices d’espérance de rendement économique.
Considérons l’épineux problème de la protection contre les gelées printanières en viticulture d’appellation prestigieuse. Lorsque les modèles prédisent une baisse nocturne des températures avec une probabilité p d’atteindre le seuil critique de -3 °C destructeur de bourgeons, le viticulteur doit arbitrer entre l’allumage de bougies de paraffine et de tours à vent au coût énergétique de plusieurs milliers d’euros par hectare, ou l’abstention passive au risque de perdre l’intégralité de sa récolte annuelle. En intégrant des modèles prédictifs haute résolution, le producteur substitue à l’angoisse paysanne traditionnelle une fonction d’espérance mathématique : E(Marge) = E(Rendement × Prix) – Coût d’intervention. Si l’espérance de préservation de la récolte nette du coût des bougies excède la valeur attendue de la perte résiduelle moyenne, l’allumage préventif est automatisé.
Ces méthodologies se déploient avec une puissance décuplée au sein des consortiums énergétiques pilotant des barrages hydroélectriques ou des parcs éoliens. La valorisation marchande de l’énergie produite découle directement de l’espérance mathématique des flux météorologiques à court et moyen termes. L’arbitrage entre le turbinage immédiat d’une réserve d’eau ou sa rétention pour les périodes de pointe hivernales repose sur l’intégration continue d’espérances actualisées, illustrant comment les mathématiques de l’aléa régulent la sécurité énergétique des sociétés industrialisées.
5. Exemple 3 : La souscription d’une assurance habitation ou automobile
5.1 Décomposition actuarielle du contrat d’assurance
Le secteur assurantiel constitue sans doute l’illustration la plus universelle et la plus paradoxale du calcul de l’espérance mathématique dans la vie courante. Chaque citoyen souscrivant une police d’assurance habitation, automobile ou de responsabilité civile réalise une opération financière que le calcul stochastique élémentaire qualifie sans équivoque de « défavorable » pour le portefeuille de l’assuré pris isolément.
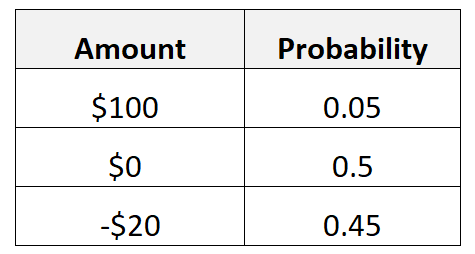
Examinons la mécanique actuarielle sous-jacente à l’aide d’un modèle simplifié mais représentatif de l’assurance multirisque habitation. Soit un propriétaire d’un bien immobilier résidentiel d’une valeur de reconstruction de 150 000 €. Les tables actuarielles de fréquence sinistre établies par les compagnies sur la base de millions d’observations historiques indiquent que la probabilité annuelle qu’un logement subisse une destruction intégrale par incendie dévastateur est de 0,2 % (p = 0,002), ce qui équivaut à 99,8 % de probabilité d’absence de sinistre total (1 – p = 0,998). Pour transférer ce risque, la compagnie d’assurance exige le versement d’une prime annuelle ferme de 500 €.
Calculons l’espérance mathématique de la richesse nette issue de cette opération du point de vue exclusif de l’assuré qui souscrit le contrat :
Dans l’éventualité où aucun sinistre ne se produit (99,8 % des cas), l’assuré enregistre une perte sèche équivalente à la prime déboursée : x1 = -500 €.
Dans l’éventualité tragique où l’incendie survient (0,2 % des cas), l’assuré reçoit une indemnité compensatoire de 150 000 € nette de sa prime payée d’avance : x2 = 150 000 € – 500 € = +149 500 €.
L’espérance mathématique de la souscription s’établit donc rigoureusement comme suit :
E(Souscription) = (0,998 × -500 €) + (0,002 × 149 500 €)
E(Souscription) = -499 € + 299 € = -200 €.
Le résultat mathématique est incontestable : l’espérance financière de l’assuré est strictement négative, se soldant par une perte moyenne théorique de 200 € par année de souscription. En miroir parfait, du point de vue de l’assureur mutualisant des millions de contrats similaires, l’espérance mathématique par police vendue s’établit à +200 €. Cette marge brute positive constitue précisément le moteur économique du secteur : elle couvre les frais d’acquisition commerciaux, les coûts de gestion administrative des dossiers de sinistres, le coût d’immobilisation des fonds propres exigés par la réglementation européenne Solvabilité II, et génère le dividende des actionnaires.
5.2 Le paradoxe psychologique de l’achat d’une espérance négative
Dès lors, une interrogation fondamentale surgit pour la théorie de la rationalité : pourquoi des centaines de millions d’individus parfaitement sains d’esprit s’empressent-ils d’acheter des contrats dont l’espérance mathématique monétaire est systématiquement négative ? La résolution de ce paradoxe apparent réside dans la dissociation conceptuelle entre l’espérance d’argent brut et l’espérance de l’utilité de cet argent, formalisée pour la première fois par Daniel Bernoulli en 1738.
L’utilité marginale de la richesse d’un individu est strictement décroissante : les premiers euros possédés assurent la survie biologique (nourriture, abri) et détiennent une valeur existentielle infinie, tandis que les euros supplémentaires procurent une satisfaction graduellement plus diffuse. Si un ménage modeste essuie la perte brutale de 150 000 €, cet événement ne retranche pas simplement un nombre abstrait de son compte bancaire ; il déclenche la banqueroute personnelle, l’expulsion, la dislocation sociale et l’impossibilité matérielle de subsistance. La valeur psychologique de cette ruine est disproportionnellement plus dévastatrice que la gêne occasionnée par le décaissement contraint de 500 € par an.
L’achat d’une assurance constitue donc une transaction rationnelle visant à acquérir de la certitude financière et de la tranquillité d’esprit en consentant à détruire délibérément une fraction d’espérance monétaire. L’assuré neutralise la variance catastrophique de sa trajectoire de vie. Cependant, cette rationalité profonde s’égare fréquemment dans le consumérisme contemporain à travers l’explosion des « micro-assurances » (garanties d’extension pour smartphones, assurances annulation pour billets de train modiques). Dans ces hypothèses, la perte potentielle (remplacer un téléphone à 600 €) n’induit aucun risque de ruine existentielle. Payer une prime disproportionnée affichant une espérance lourdement négative pour des biens futiles relève d’une pure vulnérabilité cognitive face à l’illusion du risque zéro.
5.3 Asymétrie d’information et comportemental
La viabilité de la mutualisation assurantielle repose sur la stabilité de la loi des grands nombres, mais celle-ci se trouve constamment menacée par des pathologies informationnelles théorisées par l’économie moderne : la sélection adverse et l’aléa moral (moral hazard).
La sélection adverse, identifiée par George Akerlof, survient lorsque les assurés détiennent une information privée supérieure sur leur propre profil de risque par rapport aux données statistiques dont dispose la compagnie. Si l’assureur établit un tarif moyen unique calculé sur l’espérance de sinistre de la population globale, ce prix apparaît attractif pour les profils imprudents ou hautement exposés, mais prohibitif pour les individus vertueux et prudents. Ces derniers résilient alors leur contrat, ce qui élève mécaniquement la probabilité moyenne de sinistre de la cohorte résiduelle, contraignant la compagnie à renchérir ses tarifs dans une spirale destructrice pouvant anéantir le marché mutualisé.
L’aléa moral, quant à lui, décrit la dégradation comportementale induite par la détention même de la couverture. Une fois intégralement protégé financièrement contre les conséquences d’un accident ou d’un vol, l’assuré diminue inconsciemment ses mesures de précaution élémentaires : négligence du verrouillage des accès, stationnement dans des zones criminogènes, conduite plus agressive sur chaussée humide. Pour neutraliser cette dérive qui viendrait fausser l’espérance mathématique initiale de leur modèle, les compagnies réintroduisent artificiellement de l’espérance négative individuelle à travers l’instauration de franchises incompressibles. En contraignant l’assuré à assumer une fraction financière significative du sinistre de sa poche, l’assureur rétablit la vigilance cognitive indispensable à l’équilibre du système.
6. Exemple 4 : Les jeux de hasard et la loterie nationale
6.1 Calcul arithmétique de l’espérance d’un ticket de loterie
Si l’assurance illustre l’acceptation rationnelle d’une espérance monétaire négative pour juguler un risque existentiel, les jeux de tirage et les loteries nationales incarnent le miroir opposé : la participation volontaire à un mécanisme stochastique à espérance lourdement négative, sans aucun bénéfice de protection patrimoniale. Les loteries représentent, par essence, une taxation volontaire sur l’incompréhension des lois fondamentales du calcul combinatoire.
Décomposons rigoureusement les métriques stochastiques d’un ticket standard de loterie type EuroMillions ou Loto national. Pour une mise unitaire de mise = 2,50 €, le parieur doit choisir une combinaison de numéros et d’étoiles. Le nombre total de grilles distinctes équiprobables découle directement des coefficients binomiaux issus de l’analyse combinatoire élémentaire :
Pour le tirage principal de 5 numéros parmi 50 et 2 étoiles parmi 12, le cardinal de l’espace échantillonnal s’établit selon la formule :
C(50, 5) × C(12, 2) = [50! / (5! × 45!)] × [12! / (2! × 10!)] = 2 118 760 × 66 = 139 838 160 combinaisons.
La probabilité d’aligner la combinaison parfaite pour décrocher la cagnotte maximale de rang 1 s’élève donc à l’infime fraction : pjackpot = 1 / 139 838 160 ≈ 7,15 × 10⁻⁹. Supposons une cagnotte moyenne attractive de 30 000 000 €. En intégrant scrupuleusement l’ensemble des treize rangs de gains subalternes (allant du remboursement partiel de 4 € jusqu’aux gains de rangs intermédiaires) régis par les décrets d’exploitation de l’opérateur public, le calcul de l’espérance mathématique totale se déploie selon la sommation intégrale :
E(Ticket) = ∑ [pk × Gaink] – Mise initiale
L’agrégation actuarielle de ces paliers révèle invariablement que le retour financier global espéré distribué aux joueurs (le taux de retour aux joueurs ou TRJ) est fixé par la loi à une fraction oscillant entre 50 % et 60 % des mises globales collectées. Par conséquent, pour un ticket acheté au prix de 2,50 €, l’espérance mathématique de gain brut s’établit aux alentours de 1,25 € à 1,35 €. En déduisant la dépense initiale incompressible de 2,50 €, l’espérance nette d’un ticket s’effondre à environ :
E(Ticket net) = 1,30 € – 2,50 € = -1,20 € (soit un rendement négatif de -48 % par acte d’achat).
Ce résultat démontre la fatalité statistique inéluctable : pour chaque euro injecté par la collectivité des joueurs dans la loterie, environ 48 à 50 centimes sont définitivement confisqués au profit du Trésor public et de l’exploitant monopolistique. En vertu de la loi forte des grands nombres, tout parieur assidu validant régulièrement ses grilles sur un horizon pluriannuel verra sa trajectoire patrimoniale converger avec une certitude absolue vers une perte cumulée proportionnelle à sa cadence de jeu. La ruine asymptotique n’est pas un accident de parcours : elle constitue l’horizon structurel programmé du système.
6.2 Mécanismes psychologiques alimentant l’irrationalité du jeu
Face à des données arithmétiques d’une telle sévérité, comment expliquer l’engouement passionné et récurrent de millions de parieurs à travers le monde ? La réponse réside dans la manipulation involontaire ou orchestrée des vulnérabilités de l’architecture neurocognitive humaine.
Le premier levier réside dans l’incapacité viscérale du cerveau humain à conceptualiser les probabilités infinitésimales. Une chance sur 140 millions ne se distingue pas, sur le plan phénoménologique ou émotionnel, d’une chance sur 10 000 : les deux grandeurs sont indistinctement perçues comme « extrêmement faibles, mais possibles ». L’esprit humain substitue à la rigueur de la métrique stochastique l’intensité de la représentation imaginative du dénouement positif. L’achat d’un ticket de loto ne constitue pas un investissement financier, mais l’acquisition transactionnelle d’une rêverie temporaire, un sésame psychologique ouvrant droit à la projection fabuleuse d’une libération absolue des contraintes matérielles jusqu’au moment fatidique du tirage.
Ce terrain est activement exploité par le biais du quasi-gain (near-miss effect). Lorsqu’un joueur constate sur son reçu de jeu qu’il détient trois numéros gagnants et que les deux autres ne diffèrent que d’une unité par rapport au résultat du tirage officiel, son système dopaminergique s’active avec une intensité neurobiologique quasi identique à celle d’un gain réel. L’individu interprète fallacieusement cet écart minime comme un signe d’habileté ou de proximité imminente du succès (« j’étais si près du but ! »), alors que sur le plan de la combinatoire pure, avoir sélectionné le numéro 24 lorsque le 25 est tiré détient une valeur stochastique rigoureusement nulle et n’augmente en rien la probabilité du tirage subséquent.
Enfin, le joueur ordinaire est continuellement aveuglé par l’illusion du joueur (gambler’s fallacy). Après l’émergence d’une longue série consécutive de tirages où un numéro spécifique n’est jamais apparu, la croyance populaire dicte avec insistance que ce numéro « est désormais dû » et que sa probabilité d’émergence se trouve magnifiée pour équilibrer la distribution. C’est ignorer superbement le principe d’amnésie fondamentale des lois stochastiques : les boules d’une sphère de tirage mécanique ne possèdent point de mémoire de leurs trajectoires antérieures. Chaque tirage demeure rigoureusement indépendant, rendant le calcul d’espérance perpétuellement insensible aux séquences passées.
6.3 Applications aux jeux de casino stratégiques
Dans l’univers plus raffiné des tables de casino, l’espérance mathématique dicte souverainement l’avantage structurel des établissements, communément désigné sous le terme d’« avantage de la maison » (house edge).
L’analyse comparative des roulettes illustre cette réalité avec une précision géométrique. Sur une roulette européenne traditionnelle comportant 37 cases numérotées de 0 à 36, le parieur misant sur un numéro plein a une probabilité de gain de 1/37 et reçoit un paiement de 35 fois sa mise en sus de son enjeu. L’espérance mathématique de gain d’une mise unitaire s’énonce ainsi :
E(RouletteEU) = (1/37 × 35) + (36/37 × -1) = (35 – 36) / 37 = -1/37 ≈ -0,0270 (soit un avantage maison intangible de 2,70 %).
Sur la roulette américaine, l’adjonction mercantile d’une 38e case portant le double zéro (« 00 ») dégrade sans bruit mais brutalement l’espérance du joueur : E(RouletteUS) = (1/38 × 35) + (37/38 × -1) = -2/38 ≈ -0,0526, doublant instantanément l’avantage du casino pour atteindre 5,26 %. L’espérance mathématique éclaire ici la façon dont une infime variation structurelle invisible pour le profane double la vitesse d’érosion de ses fonds.
Le seul jeu de casino où le calcul de l’espérance mathématique a pu être historiquement renversé par la rationalité humaine en dehors de toute triche mécanique est le blackjack. Grâce aux travaux fondateurs du mathématicien Edward O. Thorp consignés dans son traité Beat the Dealer (1962), il a été démontré que le blackjack constitue un processus à mémoire dépendante : le retrait des cartes du sabot modifie continuellement la composition probabiliste des tirages ultérieurs. En déployant une technique systématique de comptage de cartes (attribuant une valeur arithmétique aux cartes faibles et fortes sorties de la table), un joueur discipliné peut repérer les configurations stochastiques résiduelles où la proportion de figures résiduelles fait basculer l’espérance mathématique en faveur du joueur (atteignant +1 % à +2 %). Ce basculement transitoire de l’espérance illustre magnifiquement la frontière opérationnelle entre un jeu stochastique indépendant à espérance éternellement négative et un système dynamique conditionnel exploitable par l’inférence bayésienne.
7. Exemple 5 : Les décisions médicales et les choix de traitement
7.1 Quantification de l’espérance thérapeutique
Si la manipulation de l’espérance mathématique revêt des conséquences matérielles substantielles dans les sphères de la finance et du divertissement, son application au domaine des décisions médicales complexes engage directement la vie humaine, la dignité et la souffrance biologique des individus. En oncologie, en cardiologie lourde ou en neurochirurgie, le colloque singulier entre le praticien et le patient confronté à une pathologie critique prend invariablement la forme d’un calcul d’espérance thérapeutique sous contrainte probabiliste extrême.
Pour dépasser l’évaluation grossière de la simple survie binaire à court terme, la médecine factuelle (Evidence-Based Medicine) a formalisé l’étalon de mesure de l’espérance de vie ajustée par la qualité : le QALY (Quality-Adjusted Life Year). Un an de vie vécue en parfaite intégrité physiologique est pondéré à 1,0, tandis qu’un état de grabatisation profonde ou de souffrance réfractaire incurable se voit assigner un coefficient proche de 0 (la mort étant normalisée à 0,0). Cet indice permet d’agréger au sein d’une même espérance mathématique la longévité chronologique brute et le fardeau des séquelles iatrogènes induites par les thérapies.
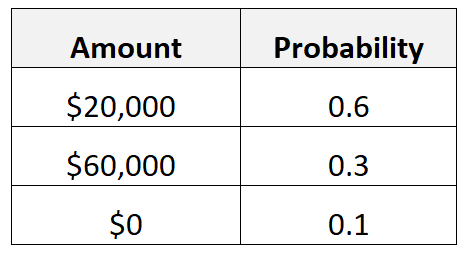
Considérons le dilemme clinique d’un patient d’âge mûr atteint d’une cardiopathie structurelle sévère engageant son pronostic vital à moyen terme. Deux voies thérapeutiques s’offrent à l’équipe médico-chirurgicale :
- Option Alpha (Intervention chirurgicale à cœur ouvert) :
L’acte opératoire est agressif. Les registres cliniques internationaux documentent une mortalité peropératoire immédiate de 10 % (p = 0,10 ; espérance de 0 QALY). Il existe un risque de 15 % (p = 0,15) d’accident vasculaire cérébral peropératoire induisant une hémiplégie permanente permettant une survie médiane de 8 ans avec un facteur de qualité dégradé de 0,40 (soit un apport de 8 × 0,40 = 3,2 QALYs). Enfin, la procédure affiche une probabilité de 75 % (p = 0,75) de succès franc restaurant durablement la physiologie cardiaque, autorisant une espérance de vie résiduelle de 14 ans avec une qualité excellente évaluée à 0,85 (soit un apport de 14 × 0,85 = 11,9 QALYs). - Option Bêta (Traitement pharmacologique conservateur) :
La mortalité immédiate est nulle (p = 0,00). Cependant, la défaillance cardiaque sous-jacente poursuit son érosion inexorable : le patient dispose d’une probabilité de 100 % de vivre encore 4 ans, mais avec une dégradation continue de son autonomie respiratoire et physique conférant un coefficient de qualité moyen de 0,50 (soit un apport certain de 4 × 0,50 = 2,0 QALYs).
Procédons au calcul rigoureux de l’espérance thérapeutique pondérée pour chaque branche décisionnelle :
E(QALYAlpha) = (0,10 × 0) + (0,15 × 3,2) + (0,75 × 11,9)
E(QALYAlpha) = 0 + 0,48 + 8,925 = 9,405 QALYs.
E(QALYBêta) = 1,00 × 2,0 = 2,000 QALYs.
La formalisation probabiliste démontre que l’intervention chirurgicale Alpha, en dépit d’une mortalité peropératoire terrifiante de 10 % à court terme, offre une espérance thérapeutique globale de 9,41 années de vie pondérées par la qualité, soit un bénéfice net espéré supérieur de plus de 470 % par rapport à l’option palliative conservatrice. Le calcul d’espérance rationalise ici la prise de risque chirurgical en objectivant la supériorité statistique magistrale de la procédure réparatrice sur la déchéance programmée de l’abstention.
7.2 Dissonance cognitive et perception de l’aléa chez le patient
Si la démonstration arithmétique emporte l’adhésion froide du comité éthique et du statisticien, sa transmission au patient plongé dans l’effroi existentiel déclenche des distorsions cognitives majeures. L’obstacle psychologique prédominant réside ici dans l’effet de cadrage (framing effect), mis en évidence par les expériences séminales de Kahneman et Tversky sur le « problème de la maladie asiatique ».
Lorsque le chirurgien expose l’Option Alpha en formulant la réalité sous un cadrage positif : « Vous avez 90 % de chances de survivre à l’opération et d’en tirer d’immenses bénéfices », une écrasante majorité de patients consent immédiatement à l’intervention. En revanche, si le médecin énonce la même proposition sous un cadrage négatif rigoureusement équivalent : « Cette opération comporte un risque de 10 % de décès brutal sur la table d’opération », le taux de consentement s’effondre de manière spectaculaire. La perspective de la mort immédiate capture l’intégralité du champ de l’attention émotionnelle, aveuglant le patient face au calcul d’espérance qui penche pourtant massivement pour l’opération.
Pour esquiver cette angoisse décisionnelle insoutenable, de nombreux patients développent des stratégies d’évitement, délégant passivement la décision au médecin (« Décidez vous-même, Docteur ») dans le but inconscient d’évacuer la charge d’un futur regret potentiel. D’autres se réfugient dans un optimisme comparatif irrationnel, persuadés qu’une providence transcendantale ou leur volonté personnelle les immunisera contre les 10 % d’aléa funeste. Cette dissonance souligne combien la communication médicale probabiliste exige des praticiens une pédagogie épurée de toute ambiguïté sémantique pour permettre un consentement véritablement éclairé.
7.3 Bioéthique et arbitrages des politiques de santé publique
À l’échelle macroscopique des ministères de la Santé et des agences du médicament (telles que la Haute Autorité de Santé en France ou le NICE au Royaume-Uni), l’espérance mathématique devient l’instrument arbitral régissant la distribution de ressources collectives structurellement finies.
L’évaluation pharmaco-économique applique rigoureusement des ratios d’incrément coût-efficacité (ICER). Lorsqu’un laboratoire pharmaceutique conçoit une thérapie innovante ciblant un cancer métastatique au prix prohibitif de 150 000 € la cure, l’organisme public calcule méticuleusement l’espérance d’allongement de vie apportée par la molécule par rapport aux thérapies standards préexistantes. Si les essais cliniques randomisés en double aveugle révèlent que l’espérance mathématique de gain n’est que de 0,2 QALY (soit à peine plus de deux mois de vie supplémentaire sans garantie de rémission complète), le ratio s’établit à 750 000 € par QALY gagné. Face à ce résultat, l’autorité publique refuse fréquemment le remboursement universel du traitement : allouer ces millions d’euros à une molécule affichant une si faible espérance thérapeutique détruirait mathématiquement plus de vies collectives qu’elle n’en sauverait, par assèchement budgétaire d’autres postes préventifs hautement efficients.
Cette même vigilance probabiliste s’impose lors de l’évaluation des campagnes de dépistage de masse de pathologies asymptomatiques. L’application mécanique du théorème de Bayes révèle que si une affection touche une fraction minime de la population générale (faible prévalence a priori), même un test diagnostique doté d’une excellente spécificité de 99 % générera un volume absolu de faux positifs bien supérieur au nombre de malades authentiques détectés. L’espérance mathématique nette du dépistage peut alors virer au rouge sous l’impact du surdiagnostic, déclenchant des biopsies mutilantes et une anxiété destructrice pour des milliers de citoyens parfaitement sains. En santé publique, l’espérance n’est point une abstraction morale : elle constitue l’arbitre souverain de l’utilité collective.
8. Synthèse comparative des dynamiques décisionnelles observées
8.1 Matrice transversale des cinq domaines d’application
L’exploration approfondie des cinq cas pratiques révèle l’universalité structurelle de l’espérance mathématique tout en soulignant la disparité des configurations selon lesquelles elle s’exprime. Le tableau analytique suivant synthétise les paramètres déterminants gouvernant chacune de ces arènes décisionnelles du monde réel :
| Domaine d’application | Horizon temporel | Signe de l’espérance | Précision des probabilités P(x) | Charge affective du décideur |
|---|---|---|---|---|
| Investissement financier | Moyen / Long terme (itératif) | Généralement positive (arbitrage actif) | Moyenne à faible (non-stationnarité des marchés) | Moyenne (convoitise de l’enrichissement versus panique) |
| Logistique météo | Court terme (ponctuel / périodique) | Minimisation de coût (arbitrage défensif) | Élevée (modèles thermodynamiques d’ensemble) | Modérée (peur du blâme organisationnel et du regret) |
| Souscription d’assurance | Long terme (sécurisation permanente) | Strictement négative (pour l’assuré moyen) | Très élevée (tables actuarielles sur grands échantillons) | Élevée (angoisse de la ruine patrimoniale intégrale) |
| Loteries & Casinos | Immédiat / Court terme (répétitif) | Lourdement négative (avantage de la maison) | Absolue (combinatoire et mécanique formelle) | Élevée (excitation dopaminergique et fantasme) |
| Décisions médicales | Moyen / Long terme (trajectoire de vie) | Positive en QALYs (optimisation vitale) | Moyenne (essais cliniques vs singularité biologique) | Maximale (détresse existentielle et peur de la mort) |
Cette matrice met en lumière une corrélation anthropologique saisissante : la rigueur avec laquelle les individus appliquent le calcul probabiliste rationnel est inversement proportionnelle à la charge affective mobilisée par la situation. Dès lors que l’angoisse de la mort (médecine), la détresse de la ruine (assurance) ou l’euphorie de la richesse instantanée (loterie) envahissent l’espace psychique, les facultés délibératives s’estompent au bénéfice de distorsions cognitives ancestrales.
8.2 Déterminants de l’écart entre calcul théorique et décision réelle
L’analyse comparée des cinq cas permet d’isoler trois variables fondamentales modulant l’ampleur de la déviation entre l’action humaine observable et le vecteur normatif dicté par l’espérance mathématique brute :
Le premier déterminant réside dans la richesse initiale (l’effet de dotation) de l’agent décisionnel. Pour une multinationale disposant d’une trésorerie colossale, essuyer une perte ponctuelle de 100 000 € suite à un orage imprévu lors d’une inauguration ne menace point sa survie : elle peut absorber la variance stochastique avec une neutralité parfaite face au risque. En revanche, pour un entrepreneur individuel dont l’ensemble des fonds propres est engagé dans un projet unique, la même perte de 100 000 € constitue un choc terminal entraînant sa faillite immédiate. La richesse initiale conditionne ainsi le seuil d’admissibilité du risque : plus le patrimoine est restreint, plus l’individu s’écarte de la pure maximisation de l’espérance monétaire pour adopter des stratégies défensives coûteuses.
Le deuxième facteur concerne la pression temporelle et l’accès à l’information. L’identification rigoureuse d’une espérance positive exige du temps, des bases de données historiques calibrées et des outils de traitement analytique sophistiqués. Lorsque les choix doivent être tranchés dans l’urgence sous contrainte informationnelle sévère — comme lors d’une tempête soudaine menaçant un chantier ou d’un collapsus cardiogénique imprévu en salle d’opération —, les agents sont contraints de court-circuiter l’évaluation formelle pour s’en remettre à des heuristiques de reconnaissance par simulation mentale, dont l’efficacité repose davantage sur l’expérience intuitive que sur l’analyse probabiliste explicite.
Enfin, les normes socioculturelles exercent une force d’attraction considérable, légitimant l’adoption de comportements à espérance lourdement négative. Acheter un ticket de loterie lors des fêtes de fin d’année ou souscrire une garantie superflue sur un appareil électroménager est perçu par l’entourage comme un acte récréatif anodin ou une marque d’extrême prudence civique. L’agent économique se conforme aux conventions grégaires de son groupe de référence, sacrifiant consciemment une part de son espérance d’enrichissement rationnel sur l’autel de la validation sociale.
9. Les pièges cognitifs faussant systématiquement le calcul de l’espérance
9.1 Distorsions de la magnitude et de la fréquence
L’évaluation rigoureuse de l’espérance E(X) repose sur la multiplication sans distorsion de deux grandeurs : l’échelle des conséquences x et leur fréquence d’apparition P(x). Or, l’appareil perceptif humain est structurellement inadapté au traitement simultané des très grands nombres et des fractions infinitésimales.
Le premier écueil relève de l’engourdissement psychophysique face aux échelles d’amplitude colossales. Au-delà d’un certain seuil d’abstraction financière — par exemple, la différence entre un déficit public de 10 milliards d’euros et un déficit de 100 milliards d’euros, ou l’écart entre un jackpot de 50 millions et un jackpot de 200 millions —, la réponse émotionnelle de l’individu plafonne intégralement. Le système nerveux traite ces grandeurs vertigineuses comme de simples qualificatifs équivalents (« immensément grand »), incapable de multiplier rationnellement cette magnitude par sa probabilité infinitésimale de matérialisation.
Ce dysfonctionnement s’amplifie par la confusion constante entre l’espérance moyenne et la médiane distributionnelle. Dans les distributions asymétriques étirées par des queues épaisses (fat tails), l’espérance mathématique est tirée vers le haut par une poignée d’événements cataclysmiques ou de triomphes mirifiques. L’espérance calculée est alors totalement découplée de la médiane, qui représente l’expérience réelle vécue par plus de 50 % de la population sous-jacente. L’agent qui calibre ses anticipations sur l’espérance arithmétique sans analyser la médiane ou les percentiles s’expose à des désillusions tragiques, confondant la performance exceptionnelle d’un individu statistique théorique avec son destin probable.
9.2 Mécanismes d’auto-justification et rationalisation a posteriori
L’incapacité humaine à évaluer objectivement l’espérance mathématique est perpétuellement renforcée par le mécanisme du biais rétrospectif (hindsight bias), théorisé par Baruch Fischhoff. Dès lors qu’un dénouement stochastique se produit dans le monde matériel, notre cerveau réécrit instantanément la trame causale passée pour faire apparaître cet événement spécifique comme inévitable et prévisible depuis l’origine.
Cette distorsion vicie l’analyse critique des décisions : un individu ayant posé un choix rigoureusement rationnel maximisant une espérance positive vigoureuse mais ayant essuyé un tirage défavorable de 1 % est rétrospectivement condamné par ses pairs comme ayant commis une faute managériale inexcusable (« c’était couru d’avance ! »). À l’inverse, un individu ayant validé une décision insensée à espérance lourdement négative mais ayant bénéficié d’un coup de chance hautement improbable est encensé comme un visionnaire audacieux. Cette confusion tragique entre la qualité intrinsèque du processus analytique de décision et le tirage aléatoire brut du résultat empêche tout apprentissage probabiliste sain.
À ce biais s’ajoute l’escalade d’engagement nourrie par le biais des coûts irrécupérables (sunk cost fallacy). Lorsqu’un projet d’investissement industriel dérive et que son espérance mathématique actualisée résiduelle vire au rouge foncé, le décideur persiste souvent à injecter des capitaux massifs supplémentaires. Il agit ainsi non pas pour maximiser l’espérance future, mais pour justifier rétrospectivement ses déboursements antérieurs et repousser l’aveu psychologique de son échec, s’enfonçant dans une spirale d’autodestruction financière.
9.3 L’illusion de la certitude et quête de sécurité absolue
Le troisième axe de distorsion cognitive réside dans l’obsession humaine pour la certitude absolue, formalisée par Kahneman et Tversky sous l’appellation d’« effet de certitude » et complétée par l’effet de pseudo-certitude. L’esprit humain accorde une surprime psychologique disproportionnée au passage d’une probabilité de 99 % à une probabilité de 100 % (l’élimination totale du risque), bien supérieure à l’effort consenti pour faire passer une probabilité de 40 % à 41 %, alors même que le gain arithmétique marginal en probabilité (+1 %) est strictement identique.
Cette quête névrotique de sécurité absolue conduit les individus et les collectivités à payer des coûts exorbitants pour éradiquer des probabilités résiduelles infinitésimales. Des protocoles industriels de décontamination aux clauses contractuelles d’indemnisation sans faille, des sommes astronomiques sont continuellement gaspillées pour acheter le label psychologique « risque zéro », alors que ces mêmes ressources déboursées permettraient d’obtenir des espérances de réduction de mortalité décuplées si elles étaient allouées à des risques d’amplitude moyenne mais hautement fréquents.
Cette intolérance à l’ambiguïté stochastique dérive directement de la structure de notre système nerveux : l’aléa résiduel est assimilé à une menace prédatrice permanente maintenant l’amygdale cérébrale en état d’alerte métabolique. La certitude, fût-elle acquise à un prix ruineux défiant toute logique d’espérance mathématique, offre la récompense homéostatique immédiate d’une extinction de l’anxiété neurobiologique.
10. De l’espérance mathématique brute à la théorie de l’utilité espérée
10.1 Le paradoxe de Saint-Pétersbourg et ses enseignements
L’insuffisance criante de l’espérance mathématique monétaire brute pour modéliser le comportement rationnel des individus a été mise en évidence dès 1713 par le mathématicien Nicolas Bernoulli à travers la formulation du célèbre paradoxe de Saint-Pétersbourg.
L’expérience de pensée se formalise ainsi : une banque propose un jeu d’argent basé sur des lancers successifs d’une pièce de monnaie équilibrée. Le jeu s’interrompt dès que la pièce atterrit sur le côté Face pour la première fois. Si Face émerge dès le premier lancer (probabilité 1/2), le joueur empoche 2 €. Si Face émerge au deuxième lancer (probabilité 1/4), le joueur empoche 4 €. Plus généralement, si Face apparaît au rang n (probabilité (1/2)n), le joueur reçoit une dotation financière de 2n €. La question cardinale posée par Bernoulli est la suivante : quel prix d’entrée équitable un individu rationnel devrait-il accepter de payer pour participer à ce jeu unique ?
Le calcul de l’espérance mathématique monétaire de ce jeu s’exprime par la sommation de la série géométrique suivante :
E(X) = ∑ [pn × Gainn] = ∑ [(1/2)n × 2n] = ∑ [1] = 1 + 1 + 1 + 1 + … = ∞
L’espérance mathématique de la récompense financière est rigoureusement infinie. En application aveugle de la doctrine normative classique du XVIIe siècle voulant qu’une mise d’entrée soit jugée avantageuse dès lors qu’elle est inférieure à l’espérance du jeu, n’importe quel individu rationnel devrait être disposé à engager l’intégralité de sa fortune personnelle, des millions d’euros voire sa propre existence, pour acquérir le droit de lancer cette pièce. Or, l’observation empirique révèle qu’aucun individu sensé n’accepte de payer plus de 20 à 40 € pour tenter l’expérience. Le modèle normatif de l’espérance mathématique monétaire se brise ici sur le récif de la réalité.
10.2 La formalisation de von Neumann et Morgenstern
Pour dépasser l’impasse béante de Saint-Pétersbourg, Daniel Bernoulli introduisit en 1738 l’idée pionnière que la valeur d’un bien ne repose pas sur son prix objectif, mais sur l’utilité subjective qu’il confère au sujet, postulant une fonction logarithmique U(x) = ln(x) reflétant l’utilité marginale décroissante de la fortune. Cette intuition féconde a été érigée en système axiomatique formel en 1944 par le mathématicien John von Neumann et l’économiste Oskar Morgenstern dans leur œuvre monumentale Theory of Games and Economic Behavior.
Von Neumann et Morgenstern ont démontré que si les préférences d’un agent décisionnel satisfont à quatre axiomes fondamentaux de cohérence logique — complétude, transitivité, continuité et indépendance —, alors il existe de manière certaine une fonction d’utilité réelle U(x), définie à une transformation affine près, telle que l’agent ordonne ses choix non pas selon l’espérance monétaire brute E(X), mais selon l’espérance mathématique de son utilité :
E[U(X)] = ∑ [pi × U(xi)]
La morphologie géométrique de cette fonction d’utilité U(x) formalise avec une élégance mathématique parfaite la posture psychologique de l’individu face à l’aléa :
- Si la dérivée seconde est strictement négative (U »(x) < 0), la fonction est strictement concave : l’agent manifeste une aversion pour le risque. Il préférera toujours recevoir une somme certaine inférieure à l’espérance monétaire d’une loterie plutôt que de s’exposer à la variance stochastique du tirage. La différence entre l’espérance et l’équivalent certain constitue la « prime de risque ».
- Si la dérivée seconde est nulle (U »(x) = 0), la fonction est strictement linéaire : l’agent est neutre au risque. Ses arbitrages coïncident rigoureusement avec l’espérance mathématique classique E(X).
- Si la dérivée seconde est strictement positive (U »(x) > 0), la fonction est strictement convexe : l’agent affiche un attrait pour le risque (risk-seeking), préférant l’aléa stochastique d’une loterie à une dotation certaine équivalente.
10.3 Limites contemporaines et modèles alternatifs
Bien que la théorie de l’utilité espérée de von Neumann et Morgenstern ait dominé l’édifice microéconomique durant plusieurs décennies, sa cohérence axiomatique interne a rapidement été mise en brèche par une succession de paradoxes empiriques insolubles.
Le plus célèbre demeure le paradoxe d’Allais, formulé en 1953 par le prix Nobel français Maurice Allais. En soumettant des cohortes d’économistes chevronnés à deux paires de loteries alternatives hautement calibrées, Allais a mis en évidence une violation flagrante et généralisée de l’axiome d’indépendance de von Neumann et Morgenstern. Les agents manifestent une préférence viscérale pour la certitude absolue qui contredit l’alignement géométrique des courbes d’indifférence linéaires prescrit par le modèle canonique. Pour rendre compte de ces anomalies, des économistes tels que John Quiggin ont développé la théorie de l’utilité espérée dépendante du rang (Rank-Dependent Utility), modélisant des pondérations non linéaires cumulatives où les probabilités sont modulées par le rang relatif du dénouement au sein du spectre des possibles.
Enfin, la dimension temporelle de l’espérance a été profondément révolutionnée par la théorie de l’actualisation hyperbolique introduite par George Ainslie. Dans l’espérance standard intertemporelle, les flux futurs sont actualisés de manière exponentielle selon un taux d’intérêt psychologique constant e-rt, garantissant la cohérence des choix au fil du temps. Les expériences comportementales révèlent au contraire que les êtres humains actualisent le futur selon une fonction hyperbolique : ils se montrent hyper-impatients pour les récompenses immédiates à court terme (préférant 100 € aujourd’hui plutôt que 110 € demain), mais deviennent ultra-patients pour les dénouements éloignés (préférant 110 € dans 366 jours plutôt que 100 € dans 365 jours). Cette incohérence temporelle dynamique brise la continuité temporelle de l’espérance, expliquant pourquoi nos résolutions rationnelles d’épargne ou de prévention s’effondrent dès lors que surgissent des tentations consuméristes immédiates.
11. Protocole méthodologique pour rationaliser les décisions quotidiennes
11.1 Arbres de décision et cartographie des scénarios
Pour s’affranchir de la tyrannie des réactions affectives spontanées et réintroduire une hygiène analytique probabiliste dans nos arbitrages professionnels et personnels, il est indispensable de structurer méthodiquement le processus décisionnel sous forme d’arbres de décision formalisés.
Ce protocole rigoureux se déploie selon une séquence algorithmique standardisée en quatre phases :
- Exhaustion des alternatives d’action (Nœuds de décision) : Délimiter les leviers d’action effectivement placés sous le contrôle souverain du décideur en les séparant des états de la nature non gouvernables.
- Identification des bifurcations stochastiques (Nœuds d’incertitude) : Associer à chaque action l’ensemble complet des états de la nature possibles en s’assurant que ces issues soient mutuellement exclusives et collectivement exhaustives (∑ pi = 1).
- Étalonnage bayésien des probabilités objectives : Attribuer à chaque branche probabiliste une valeur calibrée non point par une intuition vague, mais par une triangulation empirique rigoureuse (données statistiques de fréquence, registres sectoriels, avis croisés d’experts indépendants).
- Quantification multidimensionnelle des dénouements finaux : Exprimer les conséquences finales non seulement sous leur angle monétaire direct, mais en y adjoignant les coûts d’opportunité temporels et les coûts psychologiques de stress ou de contentieux. L’espérance globale pondérée est ensuite calculée de droite à gauche (par induction rétrograde) pour isoler la branche optimale.
Cette formalisation spatiale neutralise l’aveuglement cognitif en contraignant le cerveau à regarder en face l’intégralité des branches sombres de l’arbre décisionnel, interdisant le déni défensif des scénarios d’échec.
11.2 Techniques de débiaisement cognitif
L’édification d’un modèle d’espérance mathématique demeure vulnérable au principe bien connu des informaticiens : « garbage in, garbage out ». Si les données probabilistes alimentant l’arbre sont polluées par des biais de surconfiance, l’élégance du calcul ne produit qu’une illusion de rigueur. Dès lors, la mobilisation active de techniques de débiaisement s’avère indispensable.
La méthode la plus opérationnelle demeure l’analyse « pre-mortem », conceptualisée par le psychologue Gary Klein. Avant de valider définitivement une décision stratégique d’investissement ou de lancement organisationnel, le comité décisionnel se réunit dans un cadre méthodologique inversé : « Nous sommes dans cinq ans. Le projet a fait faillite de manière retentissante et catastrophique. Prenez chacun dix minutes pour rédiger l’histoire détaillée de ce désastre ». En légitimant explicitement l’évocation des défaillances, cette technique neutralise la pensée de groupe (groupthink) et le tabou du pessimisme, contraignant les décideurs à réévaluer à la hausse la probabilité P(échec) des branches défavorables de leur arbre d’espérance.
Une seconde technique déterminante consiste à adopter systématiquement le « point de vue extérieur » (outside view), préconisé par Daniel Kahneman et Dan Lovallo. Au lieu de focaliser l’évaluation d’espérance sur les caractéristiques uniques, exaltantes et singulières de son propre projet (le « point de vue intérieur »), le décideur doit impérativement s’enquérir de la distribution statistique de base (base rate) d’une classe de référence identique. Si l’historique démontre que 80 % des nouveaux restaurants font faillite sous trois ans dans une zone urbaine donnée, l’entrepreneur ne peut rationnellement calibrer son espérance de gain qu’en intégrant cette probabilité d’échec de 0,80 comme point d’ancrage initial, au lieu d’assumer aveuglément que son talent personnel lui permettra de s’y soustraire.
11.3 Adoption d’une posture probabiliste métacognitive
Au-delà des calculs et des techniques procédurales, rationaliser ses décisions exige une mutation épistémologique profonde : l’apprentissage d’une métacognition bayésienne. L’esprit rationnel moderne ne doit plus appréhender ses croyances comme des dogmes binaires intangibles (« ce projet va réussir » ou « il va échouer »), mais comme des probabilités subjectives provisoires appelées à être continuellement actualisées au fil de l’arrivée de signaux faibles informationnels.
Cette posture métacognitive implique l’acceptation philosophique et émotionnelle de la variance inhérente aux univers stochastiques. Les individus immatures sur le plan probabiliste exigent de leurs décisions une garantie illusoire de résultat immédiat. Les décideurs probabilistes matures, au contraire, ont intériorisé la dissociation fondamentale entre la validité d’une décision et la nature de son dénouement stochastique. Ils savent avec sérénité qu’une excellente décision fondée sur une espérance positive vigoureuse de 90 % se soldera inévitablement, dix fois sur cent, par une perte brutale sous l’impact d’un tirage malheureux, sans que cela n’invalide en rien la rationalité magistrale du processus ayant conduit au choix.
Cette résilience face aux tirages défavorables protège l’agent contre la panique et la tentation destructrice de saborder sa stratégie au premier choc de variance. En maintenant avec constance l’application d’un protocole à espérance positive sur un horizon temporel étendu, le décideur bayésien laisse le temps nécessaire à la loi des grands nombres pour accomplir son œuvre de convergence statistique vers la réussite matérielle.
12. Limites épistémologiques de l’espérance mathématique dans un univers non ergodique
12.1 Le piège de la non-ergodicité et les moyennes temporelles
L’édifice classique de l’espérance mathématique, bien qu’admirablement sophistiqué, souffre d’une faille épistémologique colossale dont la mise en lumière contemporaine constitue l’une des avancées conceptuelles les plus déstabilisantes pour les sciences économiques. Cette brèche est minutieusement documentée par les travaux du physicien Ole Peters et du London Mathematical Laboratory sur le problème fondamental de la non-ergodicité des systèmes économiques et humains.
L’espérance mathématique conventionnelle E(X) calcule par définition une moyenne spatiale d’ensemble (ensemble average) : elle simule la présence simultanée d’une cohorte infinie d’individus parallèles explorant chacun en même temps un état de la nature distinct à l’instant t. Or, aucun être humain ne dispose d’un accès métaphysique à une multitude de clones parallèles lui permettant de mutualiser ses gains et ses pertes. Chaque individu est contraint d’évoluer de manière strictement séquentielle le long d’une trajectoire temporelle unique irréversible (time average). Dès lors que le processus stochastique est multiplicatif et comporte un état absorbant (comme la ruine financière totale, la prison ou la mort clinique), la moyenne d’ensemble transversale et la moyenne temporelle individuelle divergent radicalement.
Considérons l’expérience théorique dévastatrice formalisée par Peters : une loterie dynamique propose à un joueur de lancer une pièce équilibrée à répétition. À chaque tirage, si Face apparaît, sa richesse totale est augmentée de 50 % (multiplication par 1,5) ; si Pile émerge, sa fortune est amputée de 40 % (multiplication par 0,6). Calculons l’espérance mathématique d’ensemble pour un cycle de jeu :
E(R) = (0,5 × 1,5) + (0,5 × 0,6) = 0,75 + 0,30 = 1,05 (soit une espérance de gain apparente de +5 % par manche !).
L’économiste néoclassique standard, aveuglé par cette espérance positive, encouragera vivement le joueur à miser la totalité de son capital sur ce jeu de manière récurrente. Or, examinons la trajectoire séquentielle d’un joueur réel sur deux tirages consécutifs typiques (un gain et une perte) :
Richesse finale = Richesse initiale × 1,5 × 0,6 = Richesse initiale × 0,90.
Le taux de croissance temporel composé d’un cycle équilibré de deux lancers n’est pas de +5 %, mais s’effondre à la racine carrée de 0,90, soit une décroissance nette d’environ -5,13 % par tour ! Si un joueur participe à cette dynamique sur 100 tirages consécutifs, sa probabilité mathématique d’être intégralement ruiné (sa richesse convergeant asymptotiquement vers zéro) dépasse 99,99 %, alors même que l’espérance arithmétique d’ensemble de la loterie tend vers l’infini ! Confondre l’espérance mathématique collective avec la trajectoire temporelle d’un individu dans un système non ergodique constitue sans doute le piège le plus mortifère de l’ingénierie financière et de la planification stratégique.
12.2 Incertitude radicale et imprévisibilité fondamentale
L’ultime frontière épistémologique restreignant la toute-puissance de l’espérance mathématique réside dans la nature même du tissu de la réalité, vigoureusement explorée par Nassim Nicholas Taleb dans son analyse de l’« Extremistan » et des événements dits « Cygnes Noirs » (Black Swans). Les modèles d’espérance reposent historiquement sur des distributions gaussiennes ou sous-gaussiennes où la variance est étroitement bornée et où les événements extrêmes sont mathématiquement impossibles (comme la distribution de la taille ou du poids d’une population biologique).
Or, dans la sphère socio-économique globalisée, numérique et interconnectée, les grandeurs critiques (faillites bancaires, krachs boursiers, pandémies mondiales, révolutions politiques, succès d’innovations virales) n’obéissent point à la cloche de Gauss, mais sont régies par des distributions de lois de puissance à queue épaisse (distributions leptokurtiques ou parétiennes). Dans ces espaces distributionnels ouverts, un unique événement extrême imprévisible — qui n’avait jamais été observé dans l’ensemble des données historiques antérieures — suffit à lui seul à anéantir instantanément la valeur calculée de l’espérance mathématique d’un système bâti sur des siècles de stabilité apparente.
Face à cette incertitude knightienne radicale où les distributions de probabilités P(x) demeurent structurellement inconnaissables et dynamiques, la maximisation aveugle de l’espérance mathématique doit s’effacer devant le principe supérieur de robustesse et de résistance à la fragilité (l’antifragilité). Face au risque existentiel de ruine irréversible, le calcul de probabilité cesse d’être opérationnel : ce n’est point la probabilité du choc qui doit guider la décision, mais l’insoutenabilité absolue de ses conséquences systémiques. L’espérance mathématique s’affirme ainsi comme une boussole heuristique inestimable pour naviguer au sein des incertitudes modérées du quotidien, mais elle doit demeurer subordonnée à une prudence philosophique suprême : celle qui reconnaît qu’aucun calcul formel ne pourra jamais enfermer l’incommensurable contingence de l’avenir dans l’étroitesse d’une équation humaine.
Références
Allais, M. (1953). Le comportement de l’homme rationnel devant le risque : critique des postulats et axiomes de l’école américaine. Econometrica, 21(4), 503-546. https://doi.org/10.2307/1907921
Bell, D. E. (1982). Regret in decision making under uncertainty. Operations Research, 30(5), 961-981. https://doi.org/10.1287/opre.30.5.961
Bernoulli, D. (1954). Exposition of a new theory on the measurement of risk. Econometrica, 22(1), 23-36. (Ouvrage original publié en 1738). https://doi.org/10.2307/1909829
Fischhoff, B. (1975). Hindsight is not equal to foresight: The effect of outcome knowledge on judgment under uncertainty. Journal of Experimental Psychology: Human Perception and Performance, 1(3), 288-299. https://doi.org/10.1037/0096-1523.1.3.288
Kahneman, D. (2011). Thinking, fast and slow. Farrar, Straus and Giroux.
Kahneman, D., & Tversky, A. (1979). Prospect theory: An analysis of decision under risk. Econometrica, 47(2), 263-291. https://doi.org/10.2307/1914185
Knight, F. H. (1921). Risk, uncertainty and profit. Houghton Mifflin.
Kolmogorov, A. N. (1956). Foundations of the theory of probability (N. Morrison, Trad. ; 2e éd.). Chelsea Publishing Company. (Ouvrage original publié en 1933).
Langer, E. J. (1975). The illusion of control. Journal of Personality and Social Psychology, 32(2), 311-328. https://doi.org/10.1037/0022-3514.32.2.311
Markowitz, H. (1952). Portfolio selection. The Journal of Finance, 7(1), 77-91. https://doi.org/10.1111/j.1540-6261.1952.tb01525.x
Peters, O. (2019). The ergodicity problem in economics. Nature Physics, 15(12), 1216-1221. https://doi.org/10.1038/s41567-019-0732-0
Quiggin, J. (1982). A theory of anticipated utility. Journal of Economic Behavior & Organization, 3(4), 323-343. https://doi.org/10.1016/0167-2681(82)90008-7
Simon, H. A. (1955). A behavioral model of rational choice. The Quarterly Journal of Economics, 69(1), 99-118. https://doi.org/10.2307/1884852
Taleb, N. N. (2007). The black swan: The impact of the highly improbable. Random House.
Thorp, E. O. (1962). Beat the dealer: A winning strategy for the game of twenty-one. Blaisdell Publishing Company.
Tversky, A., & Kahneman, D. (1974). Judgment under uncertainty: Heuristics and biases. Science, 185(4157), 1124-1131. https://doi.org/10.1126/science.185.4157.1124
Von Neumann, J., & Morgenstern, O. (1944). Theory of games and economic behavior. Princeton University Press.